


11月16日のTexas Instruments Inc (TXN) 値動きは3.21%下落:完全な分析


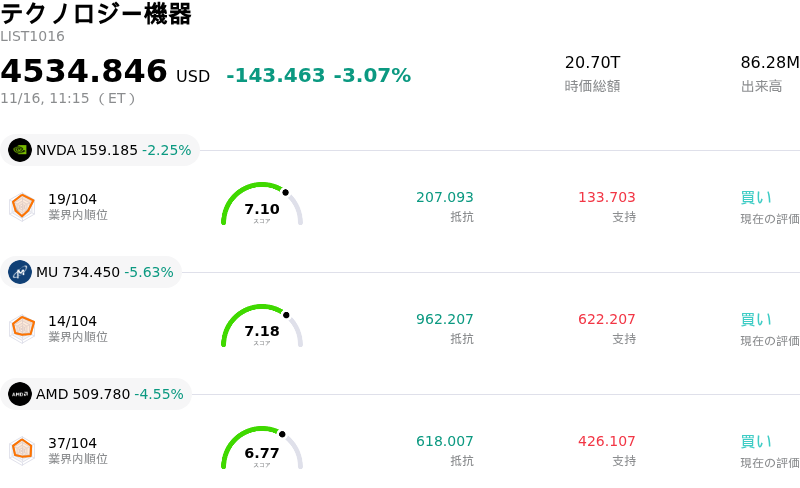
Texas Instruments Inc (TXN) 値動きは3.21%下落しました。テクノロジー機器セクターは3.07%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:NVIDIA Corp (NVDA) 下落 2.56%、Micron Technology Inc (MU) 下落 5.98%、Advanced Micro Devices Inc (AMD) 下落 4.92%。
本日のTexas Instruments Inc(TXN)の株価下落の要因は何ですか?
本日の取引でテキサス・インスツルメンツの株価には顕著な下押し圧力がかかった。半導体セクター全体のセンチメントが悪化するなか、主要エンドマーケットにおける回復ペースを投資家が見直したことが背景にある。アナログ半導体および組み込みプロセッシング業界の先行指標とされる同社は、世界的な産業向けや自動車向けの需要動向に業績が大きく左右されやすい。顧客側での在庫調整の長期化に対する警戒感が再燃していることに加え、工場自動化(FA)関連受注の低迷や自動車生産スケジュールの軟化が、売上モメンタムの重荷となり続けている。従来の成熟ノード半導体で期待されていた循環的回復が、急反発を見せるどころか一段と先送りされつつある兆候に対し、投資家は神経質さを強めている。
こうした売上高への懸念に拍車をかけているのが、同社が数年にわたり進めている積極的な製造能力拡大戦略に伴う利益率の圧迫である。テキサス・インスツルメンツは、自社の300ミリウエハ製造能力を拡充するため、多額の設備投資計画を維持してきた。この長期投資は、時間をかけて大幅な単位コストの優位性や地政学的な強靭性をもたらすよう構造的に設計されているものの、短期的には稼働率低下に伴うコスト増や減価償却費の増大を招いている。販売数量の伸びが鈍い環境下では、これら固定費の負担が売上総利益率を押し下げ、フリーキャッシュフローを圧迫するため、市場全体のリスク選好姿勢が後退する局面で同社株のバリュエーション低下を招きやすくなっている。
アナログ半導体分野における競争環境の変化も、市場の警戒感を強める要因となっている。アジア地域、とりわけ成熟したレガシーノードにおける半導体生産能力の急速な拡大が、汎用アナログ部品の価格競争を激化させている。この動きはコモディティ化した製品カテゴリーにおける価格決定力を損なう恐れがあり、アナリストらが将来の利益率予測を見直す契機となっている。さらに、根強い高金利の逆風や長引く地政学的な貿易摩擦といった、より広範なマクロ経済の不確実性も、機関投資家の防衛的な姿勢を一段と強めている。
機関投資家のポートフォリオ運用の観点からは、資産運用会社が構造的なAI(人工知能)需要の恩恵を直接受ける半導体分野へと資金をシフトさせる動きを強めており、事業が多角化し資本集約的なアナログ半導体メーカーは相対的な資金流出に直面している。本日の下落は、半導体関連銘柄全般でボラティリティが高まるなか、こうしたテーマに基づく資金の再配分を反映したものだ。産業向け受注の安定化が株価の持続的な反転に向けた不可欠な前提条件であることから、機関投資家は今後、受注キャンセル率や流通在庫水準、工場稼働率に関する経営陣のコメントを注視していくとみられる。
Texas Instruments Inc(TXN)のテクニカル分析
技術的に見ると、Texas Instruments Inc (TXN)はMACD(12,26,9)の数値が-1.121で、中立のシグナルを示しています。RSIは49.779で中立の状態、Williams%Rは51.468で中立の状態を示しています。ご注意ください。
Texas Instruments Inc(TXN)のファンダメンタル分析
Texas Instruments Inc (TXN)はテクノロジー機器業界に属しています。最新の年間売上高は$17.68Bで、業界内で14位です。純利益は$4.97Bで、業界内では10位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$325.89、最高は$400.00、最低は$188.00です。
Texas Instruments Inc(TXN)に関する詳細
企業固有のリスク:
- バリュエーション・マルチプルの圧縮と機関投資家によるデリスキング:株価が過去5年間の水準を大幅に上回る実績PER40倍近辺で推移するなか、機関投資家が半導体保有株のデリスキングを進め、持ち高を縮小し、防衛的なプットヘッジを強化していることから、同社株は深刻なマルチプル圧縮と日中ボラティリティの高まりに直面している。
- ファブ拡張投資に伴う粗利益率の希薄化:300mmウェハーの生産能力増強に向けた数十億ドル規模の継続的な設備投資コミットメントに加え、136億5,000万ドルの負債負担や直近の数十億ドル規模の社債発行が重なり、多額の固定減価償却費が発生するため、工場の稼働率が低下した場合には粗利益率に継続的な下押し圧力がかかることになる。
- 価格決定力への逆風と部品競争:機関投資家のアナリストは、主力であるパワーマネジメントおよび汎用アナログ製品ラインでの競争激化がユニットエコノミクスを損ない、利益率の拡大を圧迫する恐れがあるとして、2027年に向けた将来の価格実現力の持続性を厳しく精査している。
- エンド市場の根強い循環性と在庫調整:車載および産業用エレクトロニクスへの売上依存度が高いことから、企業顧客による在庫調整の長期化や製造業の軟調なトレンドに対して事業環境が脆弱となっており、コンセンサス売上高予想に対する目先の下振れリスクをもたらしている。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。





コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。