


11月16日のOracle Corp (ORCL) 値動きは4.13%下落:値動きの背後にある要因


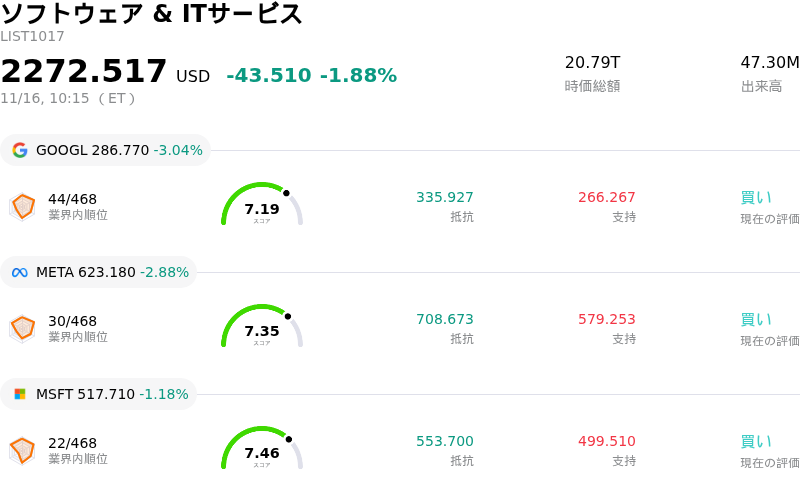
Oracle Corp (ORCL) 値動きは4.13%下落しました。ソフトウェア & ITサービスセクターは1.88%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Alphabet Inc Class A (GOOGL) 下落 2.95%、Meta Platforms Inc (META) 下落 2.78%、Microsoft Corp (MSFT) 下落 0.94%。
本日のOracle Corp(ORCL)の株価下落の要因は何ですか?
当日の取引でオラクル株は顕著な売り圧力に直面した。企業向けソフトウェア銘柄全般の軟調さに加え、同社が進めるクラウドインフラ拡張に伴う資本集約度の高さに対して投資家の視線が厳しさを増していることが背景にある。ハイテクセクター全体に広がるリスクオフの地合いが高マルチプルなソフトウェア銘柄の重荷となるなか、マクロ経済の不確実性や企業のIT予算サイクルの見通しの変化を受けて、機関投資家が利益確定売りやポートフォリオのリスク低減に動いた。
市場心理を冷え込ませている主な要因は、巨額の人工知能(AI)インフラ投資が持続的かつ高マージンな営業キャッシュフローへと転換される時期について、市場がより慎重になっていることだ。オラクルは自社のクラウドインフラ・プラットフォームをAIの学習や推論ワークロードにおける魅力的な選択肢として位置付けることに成功しているものの、次世代データセンターの急速な増設には巨額の設備投資を要する。特に高額なGPUの調達費やリース費用が収益認識に先行して発生するため、こうした多額のハードウェア・施設投資が足元のフリーキャッシュフロー・マージンを圧迫することに対し、機関投資家は懸念を強めている。
さらに、企業向けクラウド市場における競争環境も引き続き逆風となっている。マイクロソフトやアマゾン、グーグルといったハイパースケールの競合各社は、企業のデータワークロードの維持・囲い込みを強化しており、価格圧力の発生や大規模なハイブリッド移行案件における成約サイクルの長期化を招いている。企業向けソフトウェアの契約更新の減速や、従来のオンプレミス環境からのデータベース移行の遅れを示唆するいかなる兆候も将来の収益の透明性に対する疑念を生じさせるため、市場関係者は残存履行義務(RPO)や受注残の売上転換率への監視を強めている。
ウォール街の期待値の変化も、株価の下落基調に拍車をかけている。複数の調査機関は最近、借入金で賄われるクラウド設備拡張に伴う運営コストや資金調達費用の増加を反映し、足元の利益率予想を引き下げた。これまでマルチクラウド提携合意への期待からバリュエーションが高水準で推移していただけに、売上高の成長加速が鈍化したり、企業のIT支出先送りの兆候が見られたりすれば、株価はマルチプル縮小の影響を一段と受けやすくなっている。
今後のオラクルの先行きは、バランスシートのレバレッジを適切にコントロールしながら、戦略的クラウド事業全体で持続的な営業レバレッジを発揮できるかどうかに大きく左右される。設備投資負担の正常化に向けた明確なマイルストーンや、拡大する受注残から具体的な投下資本利益率(ROIC)が得られる道筋を経営陣が示すまでは、同社株のボラティリティは高く、ニュース報道に過敏に反応する神経質な展開が続く可能性がある。
Oracle Corp(ORCL)のテクニカル分析
技術的に見ると、Oracle Corp (ORCL)はMACD(12,26,9)の数値が0.617で、中立のシグナルを示しています。RSIは43.244で中立の状態、Williams%Rは72.753で売りの状態を示しています。ご注意ください。
Oracle Corp(ORCL)のメディア報道
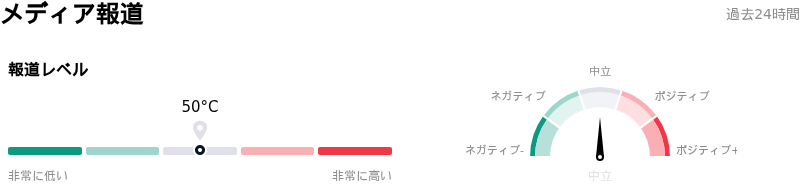
メディア報道に関して、Oracle Corp (ORCL)はメディア注目度スコア50を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在中立ゾーンにあります。
Oracle Corp(ORCL)のファンダメンタル分析
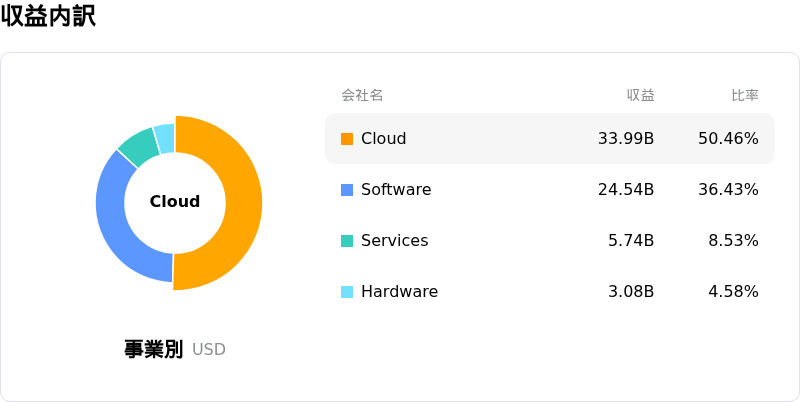
Oracle Corp (ORCL)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$67.36Bで、業界内で8位です。純利益は$16.98Bで、業界内では6位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$238.51、最高は$330.00、最低は$110.00です。
Oracle Corp(ORCL)に関する詳細
企業固有のリスク:
- 負債主導の積極的なAI設備投資とバランスシートの圧迫:900億ドルを超えると予想されるオラクルのAIインフラ向け設備投資の急増を巡る根強い懸念から、フリーキャッシュフローは大幅なマイナスが続き、総負債も1,690億ドル近辺の高水準にとどまっています。その結果、同社の信用格付けはBBB-と不安定な水準に置かれており、企業全体のAI投資が減速した場合には格下げリスクが一段と高まることになります。
- 資本の希薄化と債務返済コストの増大:オラクルによる200億ドルの負債および株式による資金調達の完了を受け、機関投資家の関心は当面の財務上の重荷へと移っています。具体的には、約2.85%の株主資本の希薄化や、純利益率を直接圧迫する年間7億7,000万ドル超の追加利息費用が挙げられます。
- データセンターインフラおよび許認可の遅延:ジュピターのデータセンター増設をはじめとする主要な高容量拠点での規制対応や許認可の遅れに代表される執行上のボトルネックが、収益計上の時期を引き続き脅かしています。さらに、施設レベルでの不可抗力通知に対する機関投資家の懸念も重なり、数十億ドル規模のクラウド売上計上がさらに先送りされるリスクが生じています。
- クラウドリースに影響を及ぼす地政学的リスクと輸出規制:米国の国家安全保障および輸出管理を巡る調査を受け、テンセントとの間で報じられていた70億ドル規模のAIチップリース取引が中止に追い込まれたことは、強化される国際的なテクノロジー規制に伴う目先の下振れリスクを浮き彫りにしており、中国のテックコングロマリットを通じて利益率の高い計算能力を収益化するオラクルの能力を制約しています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。





コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。