


11月10日のCharter Communications Inc (CHTR) 値動きは10.28%上昇:どのようなシグナルを示しているのか?


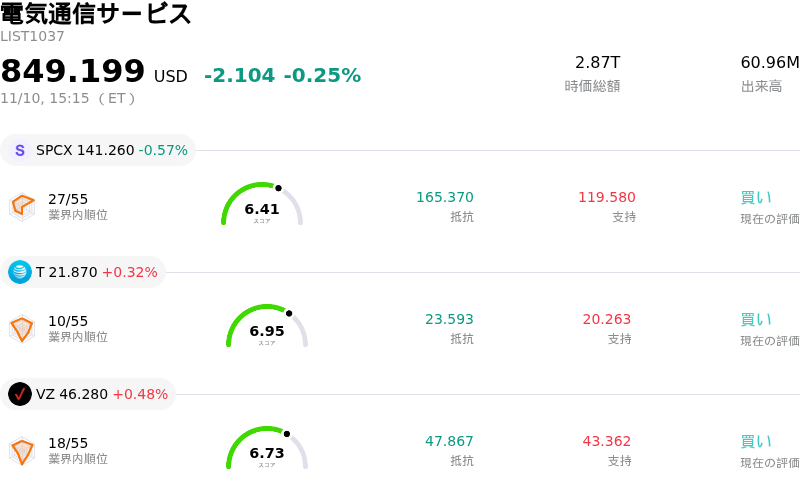
Charter Communications Inc (CHTR) 値動きは10.28%上昇しました。電気通信サービスセクターは0.25%下落しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:SpaceX (SPCX) 下落 0.66%、AT&T Inc (T) 上昇 0.32%、Verizon Communications Inc (VZ) 上昇 0.47%。
本日のCharter Communications Inc(CHTR)の株価上昇の要因は何ですか?
チャーター・コミュニケーションズは、直近の四半期決算発表と包括的な事業再編計画の公表を受け、機関投資家による積極的な再評価が進んだことで株価が急伸した。GAAP(米国会計基準)ベースのヘッドライン利益は多額の非現金フランチャイズ減損損失に圧迫されたように見えたものの、市場はこの会計上の減損処理を度外視し、中核的なキャッシュ創出力、資本規律、そして経営陣が打ち出した積極的なコスト抑制策に焦点を当てた。
買い圧力を押し上げた主な要因は、経営陣が今後18カ月間で年換算ベースで数十億ドル規模の営業費用削減を目指す抜本的な事業見直しを公約したことである。これらの計画されたコスト削減策は、現在進められているコックス・コミュニケーションズの統合から期待される大幅なコストシナジーと相まって、複数年にわたる利益率の拡大とデレバレッジ(負債削減)の加速に対する明確な見通しを投資家に提示した。負債水準や高いレバレッジ比率を巡って厳しい精査に直面してきた資本構成において、業務効率化への戦略的な注力と債務交換益は、バランスシートに対する極めて重要な安心感をもたらした。
事業運営面では、コンバージェンス(融合)戦略の持続的な強さがセンチメントを下支えした。競合による光ファイバー網の敷設拡大や固定無線アクセス(FWA)との競争によりブロードバンド顧客数の動向は依然として厳しい状況にあるものの、チャーターはモバイル部門で力強い勢いを維持し、堅調な回線純増を達成した。同時に、動画(有料放送)加入者の解約ペースも過去の期間と比べて大幅に鈍化しており、セットプランの提供や顧客維持に向けた強化策が主要な顧客基盤の安定化に寄与し始めていることを示した。
市場力学やポジション動向も、この上昇局面を増幅させる上で重要な役割を果たした。決算発表シーズンを迎えるにあたり、ケーブルテレビおよび通信事業者に対するセンチメントは極めて冷え込んでおり、同社株は多額の空売り残高を抱え、歴史的に圧縮されたバリュエーション倍率で取引されていた。コスト合理化に関する明確な方針が示されたことに加え、本質的なキャッシュフローが懸念されたほど悪化しなかったことが、機関投資家による割安株買いとともに急速なショートスクイーズを引き起こした。ウォール街のアナリストが構造的に低下したコスト基盤を反映して業績モデルを更新する中、バリュエーション倍率の拡大と市場心理の回復が重なり、当日の取引で大幅なアウトパフォームを牽引した。
Charter Communications Inc(CHTR)のテクニカル分析
技術的に見ると、Charter Communications Inc (CHTR)はMACD(12,26,9)の数値が6.158で、中立のシグナルを示しています。RSIは65.850で中立の状態、Williams%Rは0.336で買われ過ぎの状態を示しています。ご注意ください。
Charter Communications Inc(CHTR)のファンダメンタル分析
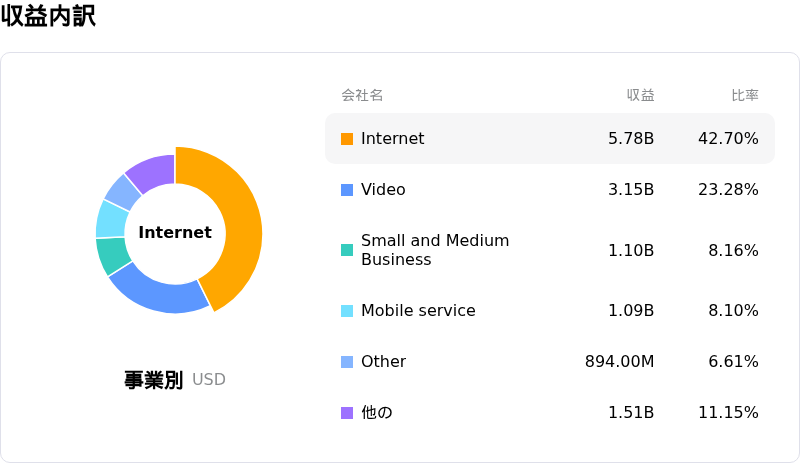
Charter Communications Inc (CHTR)は電気通信サービス業界に属しています。最新の年間売上高は$54.77Bで、業界内で5位です。純利益は$4.99Bで、業界内では6位です。会社概要
過去1か月で複数のアナリストが同社を中立と評価しました。目標株価の平均は$206.32、最高は$490.00、最低は$80.00です。
Charter Communications Inc(CHTR)に関する詳細
企業固有のリスク:
- ブロードバンド顧客の流出加速:通信事業者による固定無線アクセス(FWA)との激しい競争や積極的な光回線事業者(オーバービルダー)の攻勢により、中核のブロードバンド市場シェアが継続的に侵食されており、第3四半期のプロフォルマベースのインターネット顧客純減数は23万3,000件(旧チャーター部門が15万6,000件、旧コックス部門が7万7,000件)へと急拡大し、前年同期の17万1,000件の純減から悪化した。
- 数十億ドル規模の資産減損と大幅な純損失:第3四半期決算では、主に63億3,000万ドルのフランチャイズ減損損失の計上により、調整後1株当たり純損失が20.50ドル(市場予想の1株当たり利益9.02ドルを下回る)となった。これは、従来のケーブルネットワーク・フランチャイズにおける構造的な継続価値(ターミナルバリュー)の毀損が公式に認識されたことを反映している。
- 高レバレッジ下でのフリーキャッシュフロー悪化:高水準の設備投資に加え、1,086億ドルという巨額の元本債務負担(レバレッジ倍率3.93倍)が重荷となり、フリーキャッシュフローは前年同期比58%減の6億7,400万ドルに落ち込んだ。これを受け、同社は長期の満期到来債務に対応するため、シニア債8銘柄を対象とする15億ドルの債券公開買付(テンダーオファー)を開始した。
- 大幅なコスト削減に伴う事業執行リスク:経営陣は利益率の縮小に対抗するため、年換算で20億ドル規模の積極的な営業費用削減プログラムを発表した。しかしアナリストらは、深刻な顧客流出と複雑なコックスの事業統合が進む中でのコスト削減は、契約者数の回復に向けた明確な時期を示さないまま、顧客サービス水準やネットワークの信頼性を損なう恐れがあると警告している。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。