


11月10日のCVS Health Corp (CVS) 値動きは3.18%上昇:完全な分析


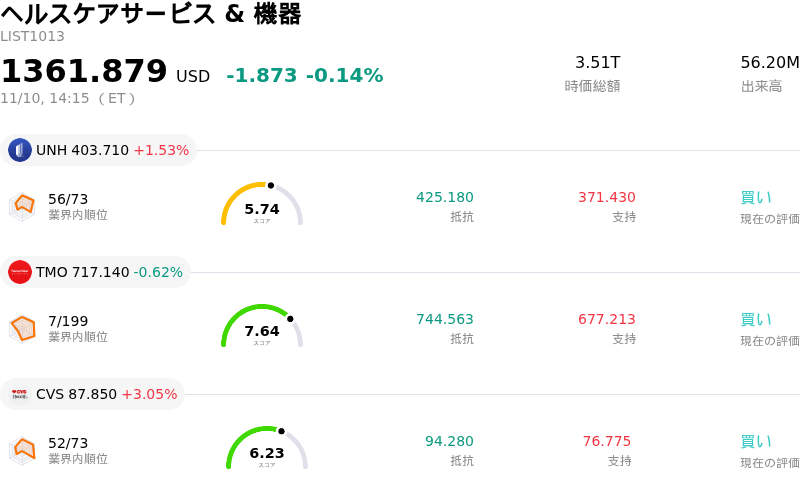
CVS Health Corp (CVS) 値動きは3.18%上昇しました。ヘルスケアサービス & 機器セクターは0.14%下落しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Unitedhealth Group Inc (UNH) 上昇 1.53%、Thermo Fisher Scientific Inc (TMO) 下落 0.62%、CVS Health Corp (CVS) 上昇 3.20%。
本日のCVS Health Corp(CVS)の株価上昇の要因は何ですか?
CVSヘルスは取引時間中に堅調な上昇モメンタムを示した。これは、同社の業績ターンアラウンドや戦略的安定化に向けた取り組みを巡り、投資家心理が改善していることを反映している。傘下の医療保険事業エトナにおいて、医療給付費率の高止まりや継続的な医療利用の増加という逆風による混乱期を経て、歴史的な低水準に圧縮されたバリュエーション倍率と経営陣の積極的な是正策に支えられ、市場関係者の間ではリスク・リワードの観点から同社を有望視する見方が一段と強まっている。
最近の機関投資家による需要を牽引する重要な要因は、経営体制の刷新と引受規律の強化に対する信認の高まりである。デビッド・ジョイナー最高経営責任者(CEO)の下、マネージドケア分野の経験豊富な幹部をエトナの統括役に起用したことは、価格決定力と事業の主導権を取り戻す本格的な取り組みを示唆している。保険料不足準備金の計上を通じて損失を前倒しで処理し、基準となる業績予想を徹底的にリセットしたことで、経営陣は業績見通しを巡る主な懸念材料を払拭した。投資家は、不採算のメディケア・アドバンテージ対象地域からの撤退や、プラン給付内容の再調整、マージンの安定性回復に向けた商業保険の的を絞った保険料引き上げなど、具体的な是正策を前向きに受け止めている。
企業全体での事業ポートフォリオ最適化やアクティビスト(物言う株主)の関与への注目の高まりも、市場センチメントを後押ししている。ヘルスケア・サプライチェーン全般に対する規制当局の監視継続に加え、複雑なコングロマリット構造の簡素化を求める圧力が相まって、同社の調剤薬局事業や医療提供資産を戦略的に分離する選択肢についての市場の思惑が続いている。同時に、複数年にわたるコスト抑制策への経営陣の確固たる姿勢は、非医療費用の削減に向けた具体的なロードマップを示しており、将来のキャッシュフロー創出の透明性を高めている。
資金フローの観点から見ると、CVSは、業績ターンアラウンドの潜在的な上昇余地を伴うディフェンシブなヘルスケア銘柄への投資を模索するバリュー志向の投資家からのローテーション資金を引き付けている。薬局サービス部門およびコンシューマー・ウェルネス部門の堅調な業績と強固なキャッシュ創出力は、足元の保険事業のボラティリティを引き続き相殺している。これまでの局面で投資家心理が売り尽くし(アク抜け)水準に達していたこともあり、機関投資家によるショートカバー(買い戻し)とファンダメンタルズに基づく買い集めが重なって、株価を押し上げる要因となっている。
CVS Health Corp(CVS)のテクニカル分析
技術的に見ると、CVS Health Corp (CVS)はMACD(12,26,9)の数値が-1.086で、売りのシグナルを示しています。RSIは49.058で中立の状態、Williams%Rは39.189で買いの状態を示しています。ご注意ください。
CVS Health Corp(CVS)のファンダメンタル分析
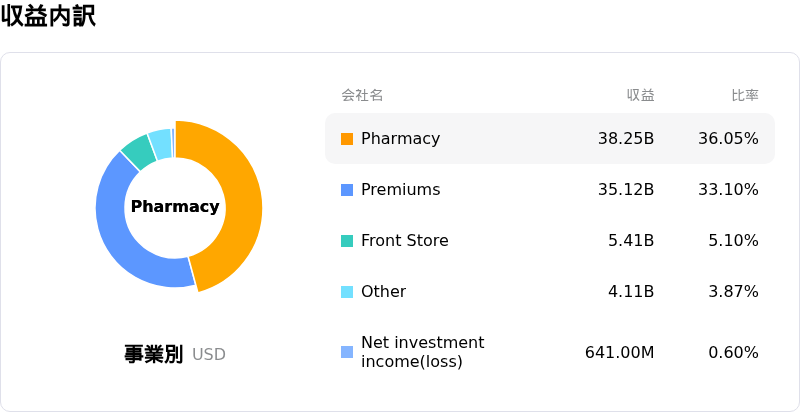
CVS Health Corp (CVS)はヘルスケアサービス & 機器業界に属しています。最新の年間売上高は$402.07Bで、業界内で2位です。純利益は$1.77Bで、業界内では5位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$111.25、最高は$123.00、最低は$94.96です。
CVS Health Corp(CVS)に関する詳細
企業固有のリスク:
- 企業分割の実行とディスシナジーコスト:エトナおよびケアマークから約9,000店舗の小売薬局をスピンオフし、垂直統合モデルを解体するという経営陣の予期せぬ計画は、複数年にわたる実行上の摩擦や多額の重複間接費を生じさせ、既存債務や配当支払いがどのように配分されるかを巡って市場に強い不確実性をもたらしている。
- 薬局サービス部門の2027年業績底入れガイダンス:事業再編の発表と併せて、経営陣は2027年が薬局サービス部門にとって業績の底入れ(トラフ)の年になると示唆した。これを受け、リーリンク・パートナーズやバークレイズを含む複数の証券会社が、中期的な収益減速を理由に目標株価を大幅に引き下げた。
- PBM統合に対する規制監視の強化:薬剤給付管理(PBM)業務を小売事業から切り離す決定は、垂直的な相互保有を対象とした連邦政府および反トラスト(独占禁止)規制の圧力の高まりを反映したものである。これによりケアマークは、採用医薬品リスト(フォーミュラリー)の指定やリベート留保の慣行に対する、差し迫った規制強化のリスクにさらされることになる。
- 小売部門単独での脆弱性:資本集約的な小売薬局およびミニット・クリニック事業の分離は、エトナが提供していた景気変動に強いキャッシュフローや引受支援を奪うことになり、単独企業となる同部門は、継続的な調剤報酬の圧縮や店頭物販における個人消費の逆風にさらされることになる。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。