


11月10日のWheaton Precious Metals Corp (WPM) 値動きは5.11%下落:値動きの背後にある事実


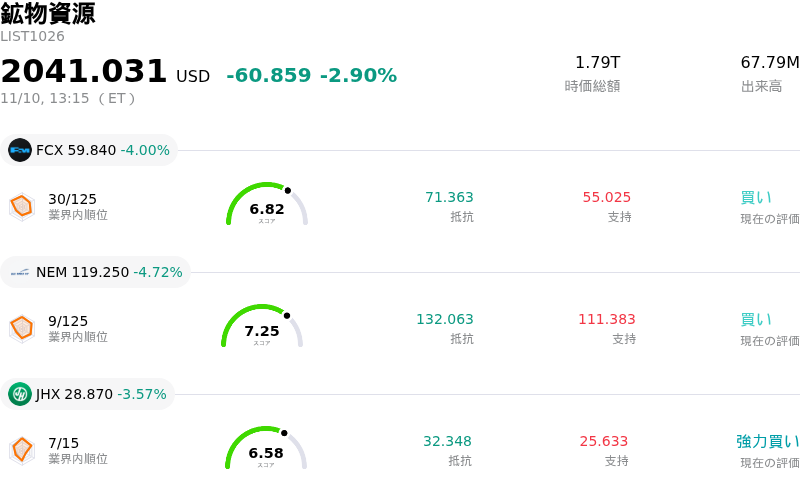
Wheaton Precious Metals Corp (WPM) 値動きは5.11%下落しました。鉱物資源セクターは2.90%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Freeport-McMoRan Inc (FCX) 下落 4.00%、Newmont Corporation (NEM) 下落 4.72%、James Hardie Industries PLC (JHX) 下落 3.57%。
本日のWheaton Precious Metals Corp(WPM)の株価下落の要因は何ですか?
ウィートン・プレシャス・メタルズは、貴金属セクター全体の広範な下落に連動し、強い下押し圧力に直面しました。米ドル高と米指標国債利回りの上昇により、利息を生まない資産を保有する機会費用が高まったことで、金および銀のスポット価格は下落しました。同社はストリーミング契約を通じて原資産となるコモディティ価格に直接的なレバレッジがかかっているため、地金相場の軟調さは即座にディフェンシブな持ち高調整を促し、貴金属関連株全般の売りに波及しました。
マクロ経済の逆風に加え、投資家は同社の第3四半期決算および事業実績の消化を進めました。販売価格の上昇に伴い売上高は大幅に拡大したものの、調整後1株当たり利益(EPS)は市場予想をわずかに下回りました。また、市場参加者は資産ごとの生産指標を精査し、サロボ鉱山における採掘品位の推移や、コンスタンシア鉱山内の高品位なパンパカンチャ露天掘りピットでの採掘終了に起因する帰属金生産量の軟調さに注目しました。これら鉱山特有の過渡的要因は足元の生産量に対する逆風を浮き彫りにし、短期的な事業の勢いに対する市場の期待感を後退させました。
ストリーミングおよびロイヤルティセクターが長期にわたり上昇してきたことを受け、戦術的な利益確定売りが出たことも機関投資家の投資心理を一段と冷え込ませました。安全資産への需要が後退し、マクロ経済の交錯要因から利回り資産へと資金が向かうなか、ポートフォリオマネージャーは景気循環型の資源株へのエクスポージャーを縮小しました。ウィートンは優れた営業利益率を背景に従来の鉱業会社に比べてプレミアムなバリュエーションで取引されているため、原資産となるコモディティ価格が調整局面を迎えるたびに、マルチプルの縮小に対して特に脆弱な状態が続いています。
日中の下落にもかかわらず、ウィートンは低コストのストリーミングビジネスモデル、鉱山運営費用の直接的なインフレに晒されない構造、そして堅調なフリーキャッシュフロー創出力に支えられ、健全な長期的ファンダメンタルズを維持しています。短期的な株価動向は今後も米ドルの推移や貴金属価格の動きに左右されやすいものの、資金手当てが完了しているポートフォリオや、新たに取得した開発段階のストリーミング資産が商業生産に向けて進展することに伴う将来的な生産量拡大を背景に、中長期的な投資シナリオは依然として堅持されています。
Wheaton Precious Metals Corp(WPM)のテクニカル分析
技術的に見ると、Wheaton Precious Metals Corp (WPM)はMACD(12,26,9)の数値が4.786で、中立のシグナルを示しています。RSIは54.443で中立の状態、Williams%Rは28.058で買いの状態を示しています。ご注意ください。
Wheaton Precious Metals Corp(WPM)のファンダメンタル分析
Wheaton Precious Metals Corp (WPM)は鉱物資源業界に属しています。最新の年間売上高は$2.31Bで、業界内で39位です。純利益は$1.47Bで、業界内では15位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$176.58、最高は$250.00、最低は$150.00です。
Wheaton Precious Metals Corp(WPM)に関する詳細
企業固有のリスク:
- 利益および売上高のコンセンサス未達:第3四半期決算では、調整後1株当たり利益(EPS)が0.90ドルとコンセンサス予想の0.91ドルを下回り、四半期売上高も7億7,200万ドルとコンセンサス予想の8億600万ドルに届かなかった。これにより、UBSが目標株価を155ドルに引き下げるなど、機関投資家による目標株価の見直しにつながった。
- 資産レベルでの操業上の逆風と品位低下:主力であるサロボのストリーム契約における当社帰属の金生産量は、操業遅延により低品位ピットへの採掘順序変更を余儀なくされたことで前年同期比2%減少した。これにより、通期の生産目標達成は第4四半期の大幅な回復に大きく依存することとなった。また、経営陣はペニャスキートにおける大幅な銀減産が2027年まで続くことを認めている。
- ストリーム権益買収の前払い金に伴うレバレッジ負担と資金流出:43億ドルのアンタミナ銀ストリーム契約をはじめとする多額の初期資本コミットメントにより、同社は16億ドルの債務を抱えて15億ドルの純負債ポジションに陥った。これにより現金及び現金同等物は1億4,600万ドルにまで減少し、フリーキャッシュフローの創出が一時的に圧迫されている。
- 価値向上につながるストリーム取引パイプラインの縮小:経営陣による情報開示では、進行中の案件パイプラインが実行可能な約20件のストリーム候補から十数件強へと縮小したことが浮き彫りとなり、バリュエーション基準が高止まりするなか、利益成長に資する長寿命資産を追加する機会が減少しているとの懸念が機関投資家の間で強まっている。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。