


11月10日のSouthern Copper Corp (SCCO) 値動きは3.23%下落:主な推進要因が明らかにされました


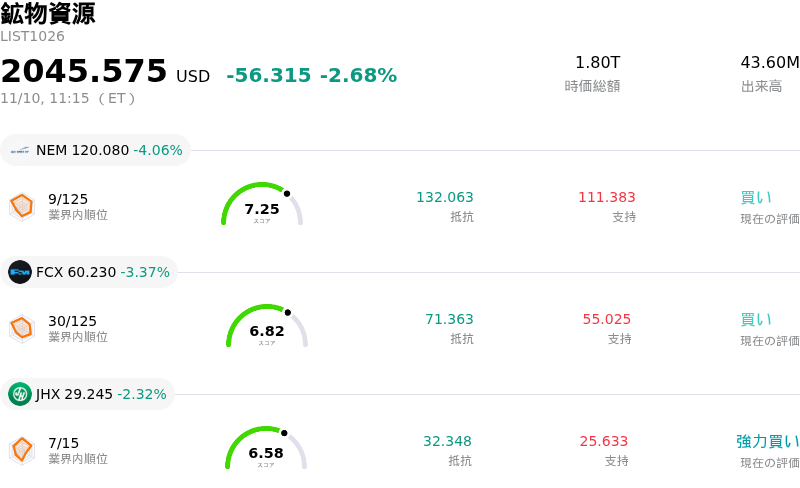
Southern Copper Corp (SCCO) 値動きは3.23%下落しました。鉱物資源セクターは2.68%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Newmont Corporation (NEM) 下落 4.08%、Freeport-McMoRan Inc (FCX) 下落 3.37%、James Hardie Industries PLC (JHX) 下落 2.32%。
本日のSouthern Copper Corp(SCCO)の株価下落の要因は何ですか?
サザン・コッパーは、世界的なベースメタル(非鉄金属)全般の軟調さを主因として下押し圧力に直面している。メキシコとペルーに膨大な埋蔵量を誇る銅専業の一貫生産メーカーである同社のバリュエーションは、ロンドン金属取引所(LME)やCOMEXの銅期近物価格に対して極めて敏感に推移している。中国の製造業のモメンタムや不動産セクターの安定化を巡る根強い不透明感に加え、産業用金属価格全般の調整が世界的な需要期待の大きな重荷となっている。指標となる銅価格が下落すると、素材セクターの高ベータ銘柄には例外なく機関投資家からの顕著な売り圧力がかかる。
マクロ経済の逆風は、為替や金利の動向によって一段と増幅されている。根強いドル高は海外の買い手にとってドル建てコモディティの実質的な購入コストを押し上げ、実物需要を減退させるとともに、景気敏感資産全般に対するリスクオフ姿勢を強めている。同時に、世界的な国債利回りの高止まりは、長期にわたる資源プロジェクトに適用される割引率を引き上げ続けている。こうしたマクロ環境を背景に、マルチアセット・ファンドやコモディティ特化型戦略は景気循環型の工業株へのエクスポージャーを圧縮し、大手鉱山会社へのポートフォリオ配分を引き下げている。
操業面や進出地域特有の実情も、同社株の日中ボラティリティを増幅させている。サザン・コッパーは世界のキャッシュコスト曲線において業界最高水準の優位性を維持しているものの、市場参加者は人件費、エネルギー、維持設備投資(CAPEX)など採掘投入コストへのインフレ圧力に警戒を怠っていない。さらに、中南米における資産の操業は、規制枠組みの変更や許認可審査、地元コミュニティとの交渉といったリスクを本質的に内包している。増産スケジュールの遅延や資本配分の更新方針に関して何らかの摩擦が懸念されると、投資家によるリスク回避の動きが促される。
機関投資家の視点から見れば、足元の調整は長期的なファンダメンタルズの構造的な悪化というよりも、セクター全体におけるポジション調整(リキャリブレーション)を反映したものである。送電網の近代化、再生可能エネルギーインフラ、電動モビリティの普及に伴う長期的な追い風は、電気銅に対する複数年の構造的な強気見通しを引き続き下支えしているが、足元の資金フローは現物スポット市場のセンチメントやマクロ経済指標に依然として強く縛られている。主要消費市場において在庫減少の具体的な証拠や、より明確な需要喚起要因が確認されるまでは、機関投資家の慎重な姿勢が続く公算が大きい。
Southern Copper Corp(SCCO)のテクニカル分析
技術的に見ると、Southern Copper Corp (SCCO)はMACD(12,26,9)の数値が-3.224で、売りのシグナルを示しています。RSIは37.809で中立の状態、Williams%Rは73.800で売りの状態を示しています。ご注意ください。
Southern Copper Corp(SCCO)のファンダメンタル分析
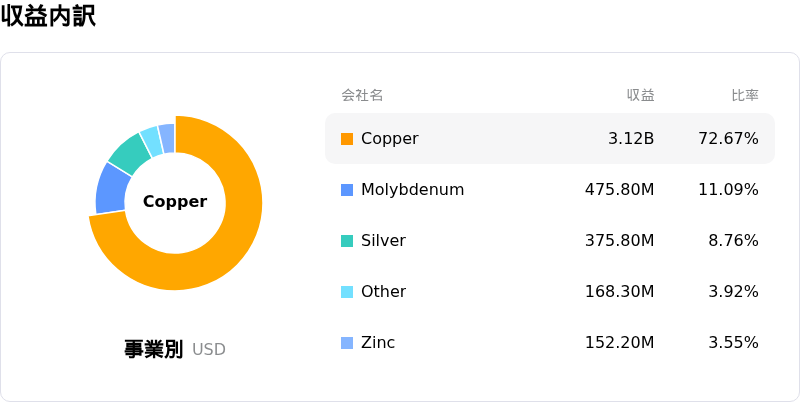
Southern Copper Corp (SCCO)は鉱物資源業界に属しています。最新の年間売上高は$13.42Bで、業界内で16位です。純利益は$4.33Bで、業界内では6位です。会社概要
過去1か月で複数のアナリストが同社を中立と評価しました。目標株価の平均は$173.06、最高は$272.12、最低は$136.60です。
Southern Copper Corp(SCCO)に関する詳細
企業固有のリスク:
- ティア・マリア・プロジェクトの開発遅延:主力であるティア・マリア銅プロジェクトの商業運転開始が2028年上半期へと正式にずれ込み、経営陣が設備投資予算の更新や2027年の包括的な生産ガイダンスの公表を来年初頭まで延期したことで、短期的な生産量拡大のカタリストが後退し、資本投下を巡る不確実性が長期化している。
- 鉱石品位の低下とペルーでの生産縮小:ペルーの主要鉱山資産における鉱石品位の悪化により、同地域の銅生産量は四半期ベースで6%を超える急激な縮小を記録した。コモディティのスポット価格が堅調に推移しているにもかかわらず、採掘コストが上昇し、全体的な処理量が抑制されている。
- 相次ぐアナリストの格下げと割高なバリュエーション・プレミアム:予想EV/EBITDA倍率約14倍、PER22倍超で取引されている同社株は、多角化鉱山大手の競合他社に対して大幅なバリュエーション・プレミアムをつけている。高水準な銅の想定実現価格により計画実行上のミスが許される余地がほとんどないと警告する機関投資家向けセルサイド各社の間では、コンセンサス評価としての「保有削減(Reduce)」推奨が維持されている。
- ペルーのソブリンリスクおよび規制不確実性へのエクスポージャー拡大:売上高と埋蔵量がペルーに過度に集中していることで、次期選挙を控えて高まる政治的ボラティリティや地域社会による監視強化に事業が晒されており、採掘権、ロイヤルティ体系、環境許認可を巡る懸念が繰り返し重荷(オーバーハング)となっている。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。