


11月9日のArm Holdings PLC (ARM) 終値は6.69%上昇:完全な分析


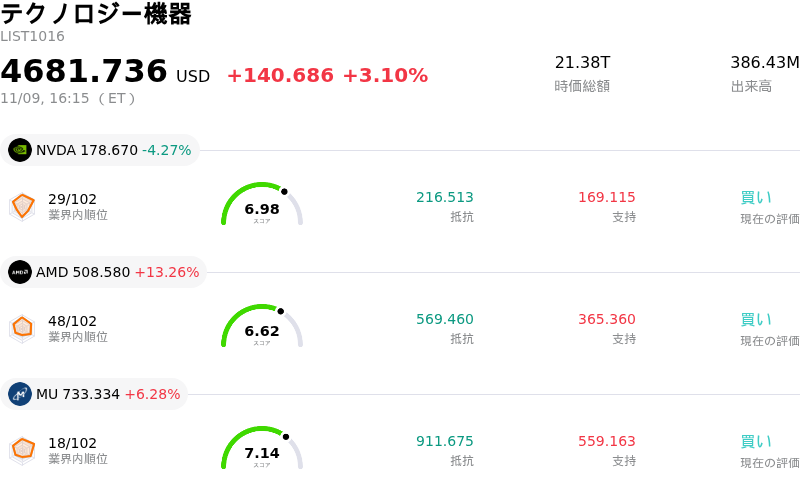
Arm Holdings PLC (ARM) 終値は6.69%上昇しました。テクノロジー機器セクターは3.10%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:NVIDIA Corp (NVDA) 下落 4.27%、Advanced Micro Devices Inc (AMD) 上昇 13.26%、Micron Technology Inc (MU) 上昇 6.28%。
本日のArm Holdings PLC(ARM)の株価上昇の要因は何ですか?
市場参加者がアーム・ホールディングスの最新の四半期決算や中期戦略ロードマップを消化するなか、同社株は力強く上昇した。決算発表直後には株価の乱高下が見られたものの、「Armv9」アーキテクチャの収益化加速や、人工知能(AI)ワークロードおよびクラウドデータセンターへの浸透拡大に投資家の関心が再び向かったことで、機関投資家のセンチメントは明確に好転した。
本日の株価上昇を牽引した主な要因は、データセンターエコシステムにおけるアームの存在感拡大に対し、機関投資家の信認が高まっていることだ。ハイパースケーラーやクラウドサービスプロバイダーは、AIの推論や学習環境における急激な消費電力の増加を抑制するため、カスタムシリコンやアームベースの中央演算処理装置(CPU)の採用を加速させている。半導体の生産能力や顧客とのコミットメントに関する経営陣の前向きな発言も、データセンターのコンピューティングにおいて従来型のx86アーキテクチャの代替が一段と加速するとの見方を強め、同社の長期的な獲得可能な最大市場(TAM)を大幅に拡大させるとの期待を後押しした。
この事業拡大を支えているのが、より高いロイヤルティ率を誇る「Armv9」命令セットアーキテクチャや「Arm Compute Subsystems」への移行が進んでいることによる構造的な追い風だ。Armv9は旧世代に比べてロイヤルティ率が大幅に高いため、同社はスマートフォンのアップグレードとエッジAIコンピューティングの展開の双方でユニットエコノミクスを向上させている。成熟した民生用電子機器分野における循環的な逆風のなかにあっても、複数年にわたるアーキテクチャライセンス契約の堅調さと高水準のロイヤルティ拡大が、極めて高い収益の予見可能性をもたらしている。
半導体セクター全体の好調なモメンタムや機関投資家のリスク許容度の改善も、株価の上昇を一段と後押しした。マクロ経済環境が高成長を遂げる構造的勝者にとって引き続き支援材料となり、オプション関連のボラティリティが縮小するなか、機関投資家の資金流入やテクニカルな買いの継続が、取引時間を通じて株価を押し上げた。従来の半導体関連企業と比較して割高なバリュエーションでの取引が続いているものの、市場の関心は、世界的なAIコンピューティング基盤の構築に不可欠な基幹的知的財産(IP)プロバイダーとしての、アームの揺るぎない位置づけへと明確にシフトしている。
Arm Holdings PLC(ARM)のテクニカル分析
技術的に見ると、Arm Holdings PLC (ARM)はMACD(12,26,9)の数値が-6.570で、売りのシグナルを示しています。RSIは36.484で中立の状態、Williams%Rは69.003で売りの状態を示しています。ご注意ください。
Arm Holdings PLC(ARM)のファンダメンタル分析
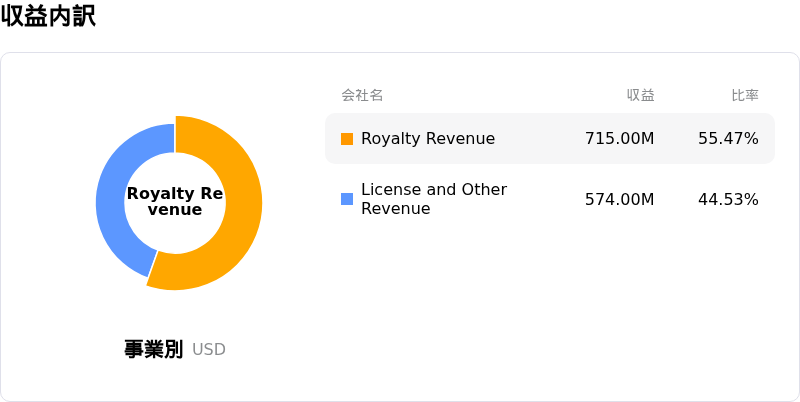
Arm Holdings PLC (ARM)はテクノロジー機器業界に属しています。最新の年間売上高は$4.92Bで、業界内で24位です。純利益は$904.00Mで、業界内では18位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$0.00、最高は$0.00、最低は$0.00です。
Arm Holdings PLC(ARM)に関する詳細
企業固有のリスク:
- ロイヤルティ収入の減速と携帯端末の低迷:第2四半期のロイヤルティ収入は、メモリ価格の高騰がスマートフォンの出荷台数を抑制したことで前年同期比わずか8%増の6億7,000万ドルにとどまり、市場予想を下回りました。これは、好調な先行IPライセンス収入の伸びが、予測可能で大規模な継続的ロイヤルティへとまだ十分に結びついていない現状を浮き彫りにしています。
- 自社ハードウェアへのシフトに伴う売上総利益率の希薄化:独自のArm AGI CPUを自社で製造・販売するという経営陣の取り組みは、ハードウェアの在庫およびコストリスクをもたらします。初期のハードウェア売上総利益率はわずか30%〜40%と予測されているため、ARMが従来誇ってきた専業IP事業による約98%の売上総利益率は87%程度へと希薄化することになります。
- サプライチェーンおよび先端ノードファウンドリの制約:2028年度までに目標とする20億ドルの自社製AGI CPU出荷を達成する過程で、ARMは先端パッケージングや最先端ファウンドリの生産能力逼迫の影響を極めて受けやすくなり、業務の遂行や納品マイルストーンの達成が脅かされるリスクがあります。
- アナリストの投資判断引き下げとマルチプル縮小:JPモルガン、バークレイズ、パイパー・サンドラーなどのウォール街各社は、慎重な第3四半期の業績見通しを受けて目標株価を引き下げました。一方、ゴールドマン・サックスは目標株価160ドルで「売り」レーティングを据え置き、ロイヤルティによるキャッシュフローの減速と研究開発費の増加を踏まえると、ARMのプレミアムなバリュエーション・マルチプルは維持不可能であると警告しました。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。