


11月9日のDell Technologies Inc (DELL) 値動きは6.19%上昇:値動きの背後にある要因


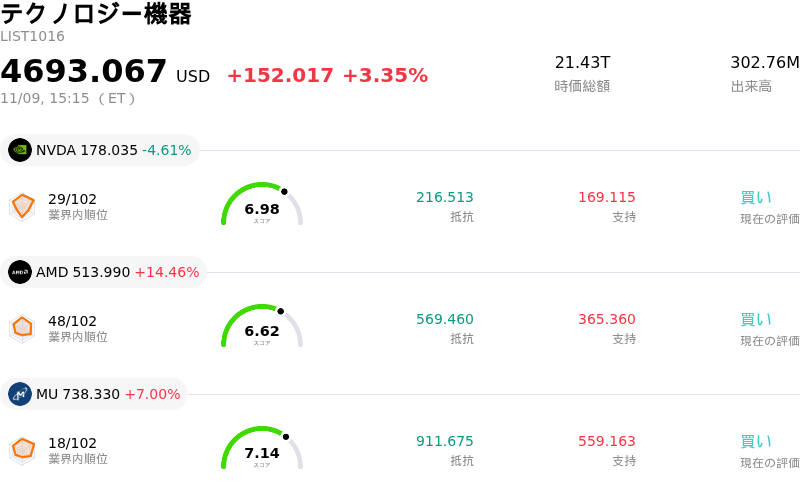
Dell Technologies Inc (DELL) 値動きは6.19%上昇しました。テクノロジー機器セクターは3.35%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:NVIDIA Corp (NVDA) 下落 4.82%、Advanced Micro Devices Inc (AMD) 上昇 13.94%、Micron Technology Inc (MU) 上昇 6.54%。
本日のDell Technologies Inc(DELL)の株価上昇の要因は何ですか?
デル・テクノロジーズは取引時間中に力強い買いの勢いを見せた。主な原動力となったのは、企業向け人工知能(AI)サーバー需要に対する機関投資家の信認回復と、同社のインフラストラクチャ・ソリューションズ・グループにおける受注残の消化加速である。市場心理は、良好な販売チャネル調査や業界エコシステムのコメントによって下支えされた。これらは、ティア2のクラウドサービスプロバイダー、政府系機関、特化型高密度コンピュートクラスターを導入する企業顧客による堅調で持続的な設備投資を裏付けるものとなった。こうした企業主導のハードウェア投資拡大により、デルは完全なラックスケールアーキテクチャ、独自の液冷構成、統合型高性能ストレージソリューションを提供できる有力なシステムインテグレーターとしての地位を確固たるものにし続けている。
特化型AIサーバーにとどまらず、クライアント・ソリューションズ・グループにおいて新たな追い風が見られることも投資家の期待を後押しした。次世代AI搭載デバイスの企業導入や、進行中の法人向けオペレーティングシステム刷新を契機とする法人PC買い替えサイクルの加速期待は、高利益率のキャッシュフロー創出に向けた底堅い基盤となっている。同時に、サプライチェーンの安定化と規律ある価格戦略によって、サーバーの売上総利益率希薄化に対する従来の懸念が緩和され、部材コストの高騰を営業レバレッジで相殺できるという安心感がポートフォリオマネージャーの間で広がっている。
株式市場全体の地合いも追い風となり、企業のハードウェア支出への明確な見通しや株主還元枠組みを持つ実績豊富なインフラプロバイダーに対し、機関投資家マネーの積極的なローテーションが見られた。セルサイドの楽観的な見通しの強まりやサーバー納品スケジュールの好転を受け、デルは企業向けコンピュート需要の拡大を取り込む魅力的な投資対象としての評価を確立している。継続的な部品供給制約や、企業の裁量的支出に対するマクロ経済面の逆風懸念は依然として注視すべきリスク要因であるものの、足元の株価上昇は、デルの戦略遂行力と企業向けデータセンター環境における競争上の堀(モート)の拡大に対する強い信認を反映している。
Dell Technologies Inc(DELL)のテクニカル分析
技術的に見ると、Dell Technologies Inc (DELL)はMACD(12,26,9)の数値が-27.731で、売りのシグナルを示しています。RSIは33.296で中立の状態、Williams%Rは82.467で売られ過ぎの状態を示しています。ご注意ください。
Dell Technologies Inc(DELL)のメディア報道
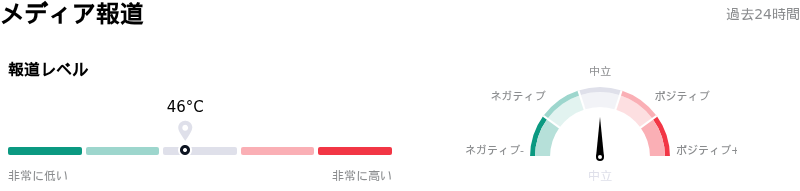
メディア報道に関して、Dell Technologies Inc (DELL)はメディア注目度スコア46を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在中立ゾーンにあります。
Dell Technologies Inc(DELL)のファンダメンタル分析
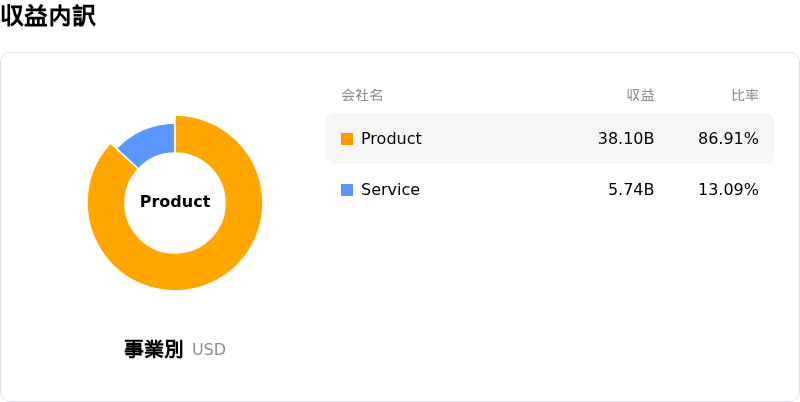
Dell Technologies Inc (DELL)はテクノロジー機器業界に属しています。最新の年間売上高は$113.54Bで、業界内で2位です。純利益は$5.94Bで、業界内では4位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$588.12、最高は$700.00、最低は$499.80です。
Dell Technologies Inc(DELL)に関する詳細
企業固有のリスク:
- データセンター許認可の逆風とAI受注残の消化:主要インフラ拠点でデータセンター建設の一時停止やモラトリアムを求める州レベルの政治的提案が浮上しており、ハイパースケーラーの導入展開が遅延する恐れがある。これは、デルが抱える950億ドル規模のAIサーバー受注残の納品スケジュールや売上転換効率を直接脅かす要因となっている。
- 構造的な利益率の希薄化と部品コストの高騰:機関投資家のアナリストの間では、デルの低迷する粗利益率(19.9%近辺で推移)に対する懸念が強まっている。AIハードウェアの受注好調により売上高は堅調なものの、低マージンなGPUサーバーの組み立てやメモリー価格の高騰によって利益率の希薄化が続いており、フリーキャッシュフローの創出が制限されている。
- 中核PC事業における需要低迷の長期化:世界のパソコン出荷台数が2027年にかけて10%〜12%持続的に減少するという厳しいサプライチェーン予測が出ており、メモリー不足や部品コストの上昇がこれに拍車をかけている。この動向は、デルのクライアント・ソリューションズ・グループにおける収益性とキャッシュ創出力を脅かしている。
- インサイダーによる継続的な株式売却と弱気のオプション・ポジショニング:インサイダーによる大規模な株式売却を詳述した最近のForm 4届出を受けて市場心理が悪化している。これと時を同じくしてオプションのインプライド・ボラティリティが急上昇し、プット・コール・レシオが反転したことは、機関投資家が目先の下落リスクに対するヘッジを強めていることを示唆している。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。