


11月9日のAlibaba Group Holding Ltd (BABA) 値動きは3.67%下落:主な推進要因が明らかにされました


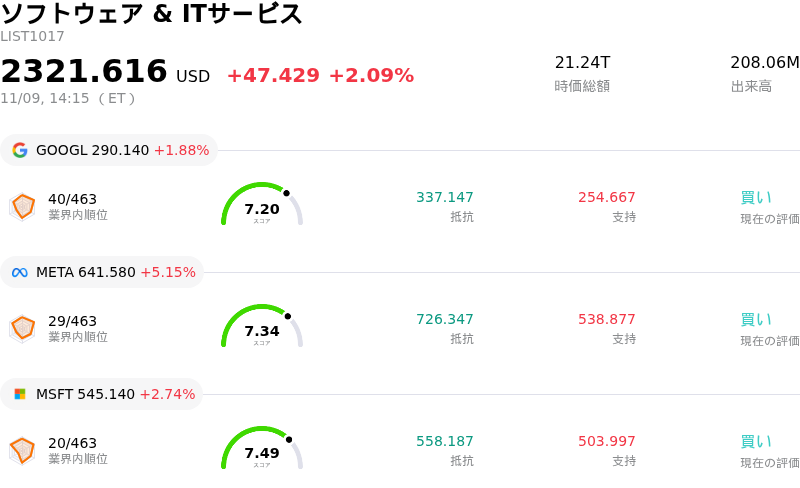
Alibaba Group Holding Ltd (BABA) 値動きは3.67%下落しました。ソフトウェア & ITサービスセクターは2.09%上昇しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Alphabet Inc Class A (GOOGL) 上昇 1.91%、Meta Platforms Inc (META) 上昇 5.15%、Microsoft Corp (MSFT) 上昇 2.73%。
本日のAlibaba Group Holding Ltd(BABA)の株価下落の要因は何ですか?
アリババの株価は当日の取引で顕著な下押し圧力に直面した。国内の電子商取引(EC)市場における競争激化や、中国の消費市場全体を覆うマクロ経済の逆風に加え、近く控える決算発表や大規模セールの節目を前に機関投資家がリスク回避姿勢(デリスキング)を強めたことが背景にある。
投資家心理の重荷となっている主な要因は、毎年恒例の「独身の日」商戦を巡る競争の激化である。「淘宝(タオバオ)」や「天猫(Tmall)」における積極的な販促キャンペーンや出店者向けの大規模な補助金は、PDDホールディングスや抖音(Douyin)といった競合プラットフォームに対抗する業界全体の価格競争を反映している。販促の強化は流通取引総額(GMV)の押し上げを支えるものの、顧客獲得費用の高騰や返品物流コストの増大が中核事業のマージンを圧迫し、短期的な収益性を損なうのではないかとの懸念が機関投資家の間で根強く残っている。
より広範なマクロ経済環境が、こうした慎重な見方に拍車をかけている。国内における裁量消費の低迷長期化や家計心理のまだら模様な回復状況が、中国の小売市場回復の道筋に暗い影を落とし続けている。同時に、底堅い米ドルに対するオフショア人民元の変動が、米国上場の米国預託証券(ADR)にとってさらなる為替の重石となっている。結果として生じたマクロ環境の不透明感(オーバーハング)がバリュエーションマルチプルの拡大を抑え込み、マルチアセット型ファンドが中国ハイテク株へのエクスポージャーを引き下げる要因となっている。
機関投資家によるポートフォリオの持ち高調整も、当日の軟調な展開の一因となった。運用担当者はアリババの決算発表を前にディフェンシブな姿勢を強めており、マネタイズ率(収益化率)の動向やクラウド部門の成長性、推進中の人工知能(AI)関連施策の進捗を見極めようとしている。利益率の持続的な維持や国内消費全体の回復を示す明確な兆候が現れるまでは、同社株はマクロ経済指標の発表や地政学リスクを伝えるニュースヘッドラインに敏感に反応しやすい状況が続くとみられる。
Alibaba Group Holding Ltd(BABA)のテクニカル分析
技術的に見ると、Alibaba Group Holding Ltd (BABA)はMACD(12,26,9)の数値が1.836で、中立のシグナルを示しています。RSIは49.437で中立の状態、Williams%Rは42.011で買いの状態を示しています。ご注意ください。
Alibaba Group Holding Ltd(BABA)のファンダメンタル分析
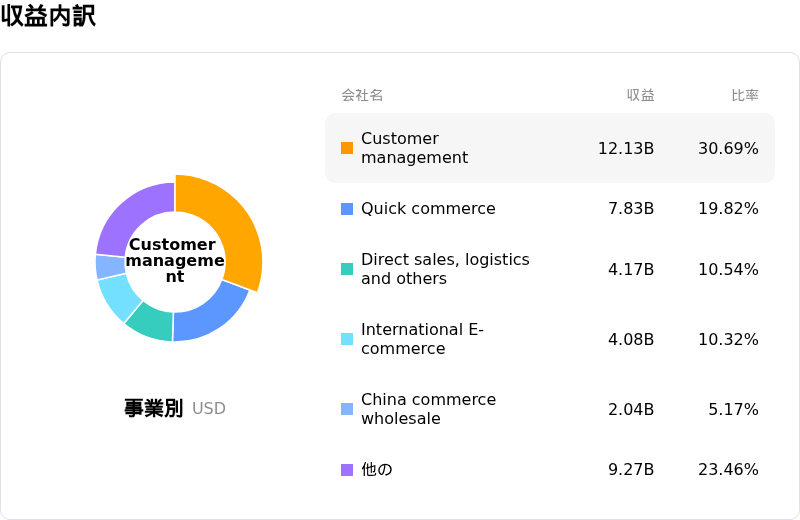
Alibaba Group Holding Ltd (BABA)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$144.14Bで、業界内で5位です。純利益は$14.91Bで、業界内では8位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$184.14、最高は$220.10、最低は$95.00です。
Alibaba Group Holding Ltd(BABA)に関する詳細
企業固有のリスク:
- AIインフラ設備投資の急増とキャッシュフローの枯渇:クラウドデータセンターや独自のAIコンピュートクラスターに対する積極的な資本配分は、営業利益率を著しく圧迫し、フリーキャッシュフローをマイナスに転落させました。これにより、次回四半期決算の発表を控え、投資回収期間の長期化に対する機関投資家の懸念が高まっています。
- 中核EC事業の収益化における逆風:PDDホールディングスなどの低価格競合企業に対抗するための大幅な防衛的値引きや出店者の過密化が国内小売事業の収益性を損なっており、タオバオとTモールは継続的な市場シェアの縮小や顧客管理売上高(CMR)の伸び悩みに直面しています。
- 目標株価の引き下げと収益の不確実性:ゴールドマン・サックスによる目標株価引き下げをはじめとする最近のウォール街の見直しは、広告主導の増収分では急増する物流費やテクノロジーへの再投資コストを相殺するには不十分であるという、アナリストの懸念を浮き彫りにしています。
- 半導体供給のボトルネックとAI規制を巡る摩擦:最先端の高性能アクセラレーターに対する輸出規制の強化や、企業向けAIインフラに対する規制監視の強まりは、アリババクラウドの拡張ロードマップを狂わせる恐れがあり、独自チップや基盤モデルの展開における事業運営リスクを高めています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。