


11月9日のTexas Instruments Inc (TXN) 値動きは5.48%上昇:完全な分析


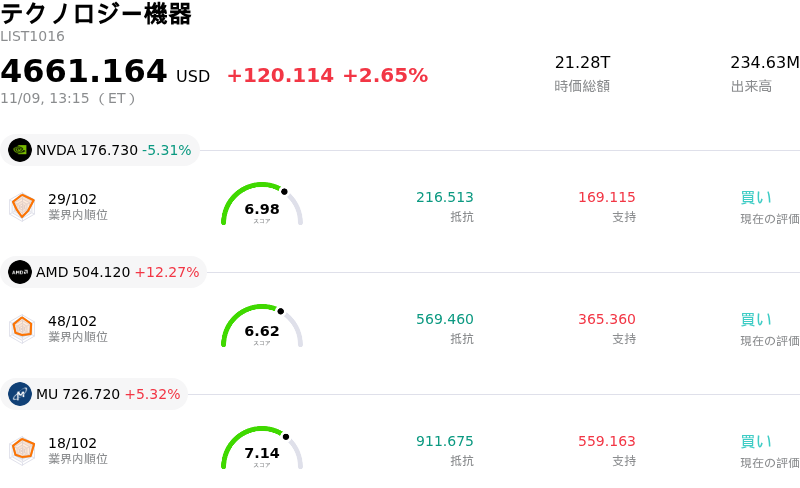
Texas Instruments Inc (TXN) 値動きは5.48%上昇しました。テクノロジー機器セクターは2.65%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:NVIDIA Corp (NVDA) 下落 5.30%、Advanced Micro Devices Inc (AMD) 上昇 12.27%、Micron Technology Inc (MU) 上昇 5.54%。
本日のTexas Instruments Inc(TXN)の株価上昇の要因は何ですか?
セクター全体で直近に進んだ調整を受け、機関投資家の買いが入ったことで、テキサス・インスツルメンツの株価は日中のボラティリティが高まるなかでも顕著な上昇モメンタムを見せた。好調な四半期業績や利益率の拡大、主要エンド市場向けの前向きな業績見通し(ガイダンス)を背景に、市場関係者の間では、アナログおよび組み込みプロセッシング分野における同社の循環的な回復加速にあらためて注目する動きが広がっている。
今回の反発の主な要因は、産業機器および自動車分野での広範な回復に加え、人工知能(AI)データセンターインフラにおける電源管理やシグナルチェーン関連部品の需要が急増していることにある。テキサス・インスツルメンツが300ミリウエハー製造に対して複数年にわたり進めてきた戦略的投資は、工場稼働率の上昇とともに大きな営業レバレッジをもたらし始めており、コスト効率を高め、売上総利益率の拡大を牽引している。この構造的なコスト優位性により、同社は規律ある価格設定を維持しつつ競合他社に対して優位に立ち、キャッシュフローの持続的成長に向けた強固な基盤を築いている。
良好な資本配分方針やアナリストからの継続的な支持も、機関投資家の心理を後押ししている。四半期配当の増額や力強いフリーキャッシュフロー創出に裏付けられた余剰資本の株主還元姿勢は、配当成長型ファンドやクオリティ重視のファンドによる持ち高積み増しの動きをあらためて活発化させた。直近のETFへの資金流入や複数の調査機関による業績予想の上方修正が、主要な移動平均線付近でのテクニカルな下支えとなり、月初めの利益確定売りの後にショートカバー(買い戻し)や積極的な押し目買いを促した。
先行きを見据えると、電気自動車(EV)や産業用ロボティクス、次世代電力供給アーキテクチャ全体で半導体搭載量の構造的な増加が進むなか、テキサス・インスツルメンツはその恩恵を享受できる極めて有利な位置につけている。ただし、機関投資家は割高なバリュエーション水準や、民生用電子機器需要の伸び悩み、地政学的な輸出規制といった潜在的な逆風を慎重に見極める必要がある。短期的には、同社の優れたキャッシュ創出能力、米国内の製造基盤、ならびに電源管理分野でのシェア拡大が、引き続き機関投資家からの旺盛な需要を支えている。
Texas Instruments Inc(TXN)のテクニカル分析
技術的に見ると、Texas Instruments Inc (TXN)はMACD(12,26,9)の数値が-3.567で、中立のシグナルを示しています。RSIは51.796で中立の状態、Williams%Rは53.296で中立の状態を示しています。ご注意ください。
Texas Instruments Inc(TXN)のファンダメンタル分析
Texas Instruments Inc (TXN)はテクノロジー機器業界に属しています。最新の年間売上高は$17.68Bで、業界内で14位です。純利益は$4.97Bで、業界内では10位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$325.89、最高は$400.00、最低は$188.00です。
Texas Instruments Inc(TXN)に関する詳細
企業固有のリスク:
- 割高なバリュエーションとマルチプル圧縮に対する脆弱性:年初来の急ピッチな上昇を経て、過去実績ベースで約36倍という高水準のバリュエーションで取引されている同社株は、機関投資家による激しい利益確定売りやマルチプル圧縮に直面しており、市場心理が揺らぐたびに日中の激しい売り圧力に晒されやすい状況にある。
- 負債調達によるM&Aに伴うバランスシートのレバレッジ:シリコン・ラボラトリーズの75億ドル規模の買収資金を調達するための20億ドルのシニア無担保社債の発行条件決定により、バランスシート上の総負債は135億ドルを上回り、信用環境が不安定ななかで財務レバレッジと継続的な元利払い負担がさらに増大している。
- M&Aの統合および実行リスク:シリコン・ラボラトリーズの買収に75億ドルを投じることで、テキサス・インスツルメンツは大規模な業務統合の難題や規制上の摩擦に直面することになり、対象とするIoTおよび無線アナログ市場の需要が強気な予測を下回った場合には、リターンの希薄化を招くリスクがある。
- 多額の設備投資コミットメントと需要の正常化:300mmウエハー製造設備の増強に向けた数十億ドル規模の継続的な支出は硬直的な固定費構造を生み出し、足元で見られる顧客の在庫補充の動きが一巡し、基盤となる産業用および車載最終市場の需要が正常化した場合、営業利益率を圧迫するリスクがある。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。