


11月9日のHome Depot Inc (HD) 値動きは3.43%上昇:値動きの背後にある要因


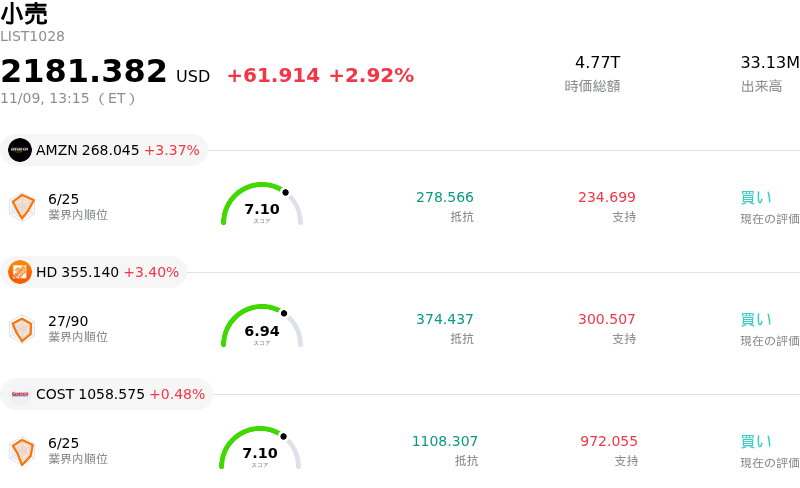
Home Depot Inc (HD) 値動きは3.43%上昇しました。小売セクターは2.92%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Amazon.com Inc (AMZN) 上昇 3.35%、Home Depot Inc (HD) 上昇 3.40%、Costco Wholesale Corp (COST) 上昇 0.48%。
本日のHome Depot Inc(HD)の株価上昇の要因は何ですか?
ホーム・デポの株価はこの日の取引で堅調な買いの勢いを見せた。好ましいマクロ経済の動向と、住宅および住宅リフォーム関連セクター全般のセンチメント改善が重なったことが追い風となった。指標となる米国債利回りが低下するなか、継続的な金融緩和に対する市場の期待が金利敏感株にとって力強い支援材料となった。長期借入コストの低下や住宅ローン金利の軟化見通しは、これまで先送りされていた修繕・リフォーム支出の主因である既存住宅販売の潜在需要を掘り起こす重要なカタリストになると広く見なされている。
マクロ経済の追い風にとどまらず、機関投資家の資金フローには、プロの施工業者(プロ向け)チャネルにおける同社の戦略的位置づけに対する楽観論の高まりが反映されていた。専門性の高い卸売流通事業の統合によって、複雑な工事を手掛けるプロ層におけるホーム・デポの対応可能市場(TAM)が拡大し、DIY層の来店客数減少に対して売上高の安定性が保たれている。セルサイドのセンチメントでも、施工業者の受注残が依然として比較的健全であることや、同社のサプライチェーン投資と事業者向け信用供与機能が、分散する地域流通業者からのシェア獲得に効果を発揮している点が一段と強調されている。
近く控える四半期決算を見据えた持ち高調整も、この日の上昇において大きな役割を果たした。財務基盤の健全な優良小売銘柄へのローテーションを進めるポートフォリオマネージャーは、規律ある資本配分、堅固なフリーキャッシュフローの創出、持続的な配当実績を評価してホーム・デポを選好した。これまで住宅ローンの高金利に対する根強い懸念や、高額な裁量的プロジェクトに対する消費者の慎重姿勢からバリュエーション倍率が抑制されていたこともあり、同社株は建設的なショートカバーや機関投資家による積極的な買い増しの恩恵を受けた。
今後の見通しとして、この上昇軌道が持続するかどうかは、消費者が高額な裁量消費カテゴリーへの支出を再開する意欲や、住宅市場の安定化が進むスピードにかかっている。マクロ面での緩和は明らかな支援材料となるものの、投資家は今後の四半期決算において、既存店売上高の反転の兆候、インフレ環境下での売上総利益率の耐性、そして住宅用および商業用の取引エコシステム双方での市場シェア拡大の進捗を注視することになる。
Home Depot Inc(HD)のテクニカル分析
技術的に見ると、Home Depot Inc (HD)はMACD(12,26,9)の数値が6.856で、買いのシグナルを示しています。RSIは68.886で中立の状態、Williams%Rは14.095で買われ過ぎの状態を示しています。ご注意ください。
Home Depot Inc(HD)のファンダメンタル分析
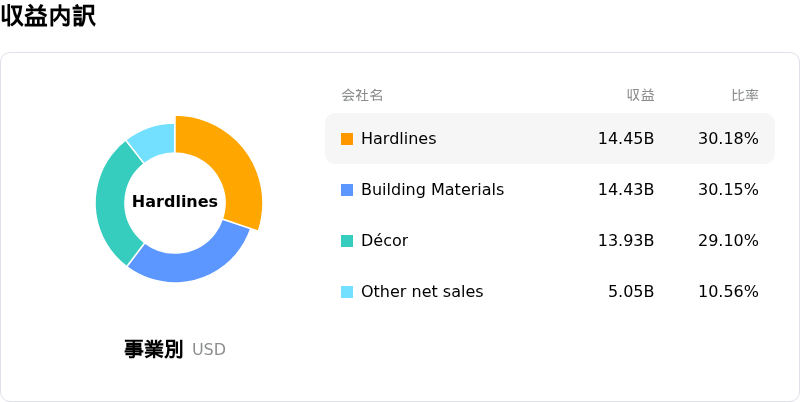
Home Depot Inc (HD)は小売業界に属しています。最新の年間売上高は$164.68Bで、業界内で1位です。純利益は$14.16Bで、業界内では1位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$372.86、最高は$425.00、最低は$255.00です。
Home Depot Inc(HD)に関する詳細
企業固有のリスク:
- 住宅流通の長期的な停滞:高水準の住宅ローン金利と住宅ローンの「ロックイン効果」が住宅流通を依然として深刻に冷え込ませており、新たな住宅改修支出の最大のけん引役を削ぎ、小売売上高の回復を2027年後半まで遅らせている。
- 高額な裁量的リフォームの低迷:資金調達コストの上昇と根強いインフレを受けて、住宅所有者が利益率の高い大規模な裁量的リノベーション計画を先送りしており、11月の四半期決算発表を控えるホーム・デポは中核の既存店売上高の軟調リスクに直面している。
- 営業利益率の圧迫とROICの希薄化:同社の営業利益率は数年ぶりの低水準となる約12.4%まで低下している一方、負債調達によるプロ向け流通事業の積極的な買収が投下資本利益率(ROIC)を希薄化させ、足元の資本統合リスクを高めている。
- 高水準なバリュエーション・マルチプルの脆弱性:予想株価収益率(PER)が22倍超という高水準で取引されている同社株は、スティフェルやバーンスタインなどによる最近の目標株価引き下げや慎重な「保有(ホールド)」判断に裏付けられるように機関投資家の懐疑的な見方に直面しており、業績見通し(ガイダンス)が予想を下回った場合には日中の株価が急激なマルチプル縮小にさらされるリスクを抱えている。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。