


11月9日のAdvanced Micro Devices Inc (AMD) 値動きは11.75%上昇:主な推進要因が明らかにされました


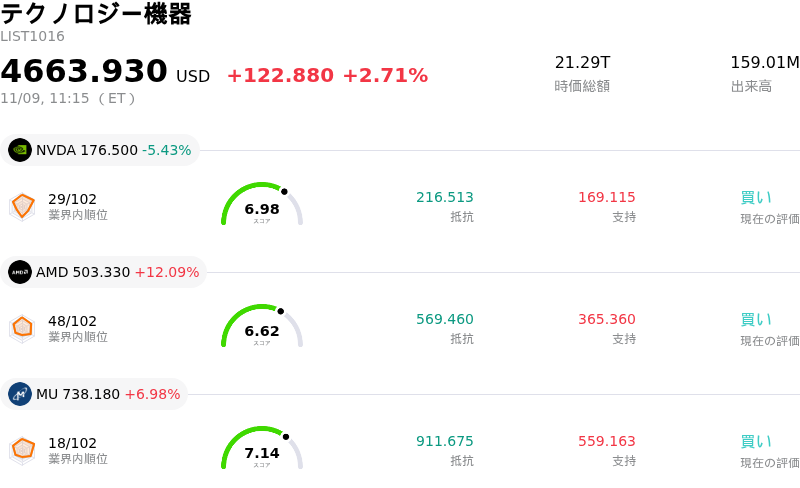
Advanced Micro Devices Inc (AMD) 値動きは11.75%上昇しました。テクノロジー機器セクターは2.71%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:NVIDIA Corp (NVDA) 下落 5.83%、Advanced Micro Devices Inc (AMD) 上昇 11.90%、Micron Technology Inc (MU) 上昇 6.96%。
本日のAdvanced Micro Devices Inc(AMD)の株価上昇の要因は何ですか?
アドバンスト・マイクロ・デバイセズ(AMD)は、人工知能(AI)およびデータセンター向けコンピューティング製品群に対する需要加速を背景に、機関投資家による積極的な買いが急増し、当日の取引で力強い上昇モメンタムを示した。市場では、アクセラレータ製品「Instinct」シリーズの商用展開の拡大が好感されたほか、販売チャネル調査で最新世代のサーバー向けプロセッサ「EPYC」の企業導入拡大が示されたことも支援材料となった。これにより、ハイパースケーラーが次世代インフラのワークロードを拡大させるなか、同社が高性能コンピューティング(HPC)クラスターにおいて追加のシェアを獲得できるとの投資家の確信が一段と強まった。
株価上昇を支える重要なファンダメンタルズ要因は、今後数四半期にわたるデータセンター部門の売上高見通しの透明性が高まったことにある。大手クラウドサービスプロバイダーによる継続的な設備投資姿勢を受け、コンピューティング投資の一時的な停滞に対する市場の懸念は和らいだ。さらに、ウォール街の大手証券による業績予想の上方修正や目標株価の引き上げが投資家心理を一層後押しした。アナリストらは、従来のx86や汎用アクセラレータの競合他社に対する差別化の成功を背景に、売上総利益率の改善やサーバー向けチップの構造的な平均販売価格(ASP)の上昇を指摘している。
半導体セクター全体の追い風もこの上昇の勢いを増幅させた。良好なマクロ経済指標や構造的成長を牽引する主力銘柄への機関投資家による着実な資金シフトを背景に、半導体関連株全般でリスク選好姿勢が強まり、ショートカバー(空売りの買い戻し)やモメンタム重視のクオンツファンドによる資金流入を誘発した。アルゴリズム取引による流動性とファンダメンタルズ重視の機関投資家による買い増しが重なったことで強力な買い圧力が生じ、株価は取引時間を通じて終始堅調に推移した。
機関投資家のポートフォリオ運用の観点からは、このバリュエーション見直し(リレーティング)の持続にはAMDの事業遂行力が引き続き極めて重要となる。中期的な主な注視点としては、ファウンドリのパッケージング供給枠の制約、オープンソースAIフレームワークにおけるソフトウェアエコシステムの成熟度、そしてクライアントPC部門の在庫の健全性が挙げられる。総じて、当日の大幅高は、複数年にわたる人工知能(AI)インフラ拡大サイクルにおける同社の戦略的位置づけが市場で改めて評価されたことを反映している。
Advanced Micro Devices Inc(AMD)のテクニカル分析
技術的に見ると、Advanced Micro Devices Inc (AMD)はMACD(12,26,9)の数値が-16.051で、売りのシグナルを示しています。RSIは46.773で中立の状態、Williams%Rは43.641で買いの状態を示しています。ご注意ください。
Advanced Micro Devices Inc(AMD)のメディア報道
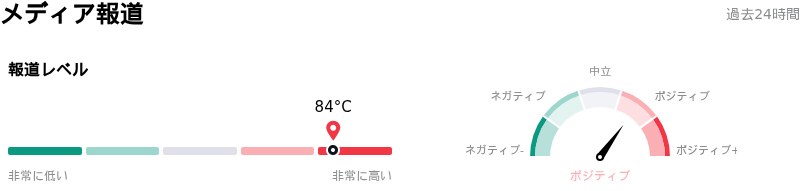
メディア報道に関して、Advanced Micro Devices Inc (AMD)はメディア注目度スコア84を示しており、メディア注目度は非常に高いレベルです。全体の市場センチメント指数は現在強気ゾーンにあります。
Advanced Micro Devices Inc(AMD)のファンダメンタル分析
Advanced Micro Devices Inc (AMD)はテクノロジー機器業界に属しています。最新の年間売上高は$34.64Bで、業界内で9位です。純利益は$4.33Bで、業界内では12位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$631.53、最高は$1250.00、最低は$320.00です。
Advanced Micro Devices Inc(AMD)に関する詳細
企業固有のリスク:
- ゲーミング部門の急減とPC需要の軟化:AMDはゲーミング部門の売上高が前年同期比40%減となったことを発表したほか、経営陣がクライアントPC向け部品需要の減少に警鐘を鳴らしており、同社は従来のコンシューマー部門全体で長期的な逆風にさらされている[PerQueryResult(index="1.1.3", PerQueryResult(index="1.2.3")]。
- フリーキャッシュフローの大幅な圧迫と在庫の積み上がり:四半期財務指標では、運転資本の圧迫と30億ドル近くに及ぶ在庫の急増を背景に、AMDの調整後純利益34億7000万ドルと創出されたフリーキャッシュフローわずか5億5400万ドルとの間に顕著な乖離が生じていることが示された[PerQueryResult(index="1.1.4")]。
- アクセラレータ製品ミックスによる粗利益率の希薄化:アナリストによる投資判断引き下げでは、Heliosプラットフォームを含む複雑なAIアクセラレータハードウェアの積極的な規模拡大が、全体の粗利益率を希薄化させ、競合アーキテクチャと比較して営業レバレッジを低下させる見通しであることが強調されている[PerQueryResult(index="1.1.2", PerQueryResult(index="1.1.4")]。
- 生産ボトルネックと先端パッケージングの制約:経営陣は、供給およびファウンドリの生産能力制約が継続して足元の出荷数量を制限しており、導入スケジュールが大幅に加速する中で競合製品に対する事業遂行リスクを高めていると指摘した[PerQueryResult(index="1.1.2", PerQueryResult(index="1.2.3")]。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。