


11月9日のMicron Technology Inc (MU) 値動きは5.73%上昇:値動きの背後にある要因


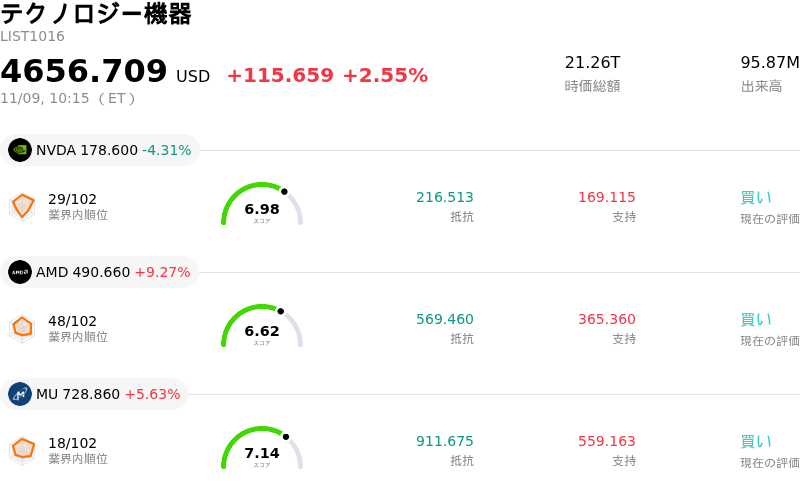
Micron Technology Inc (MU) 値動きは5.73%上昇しました。テクノロジー機器セクターは2.55%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:NVIDIA Corp (NVDA) 下落 4.07%、Advanced Micro Devices Inc (AMD) 上昇 8.95%、Micron Technology Inc (MU) 上昇 5.87%。
本日のMicron Technology Inc(MU)の株価上昇の要因は何ですか?
取引時間中、マイクロン・テクノロジーの株価は顕著な上昇モメンタムを示した。先端メモリー分野におけるファンダメンタルズの強化や、人工知能(AI)インフラの恩恵を受ける銘柄に対する機関投資家の旺盛なリスク選好姿勢が背景にある。この株高は、高性能メモリーの需給引き締まりと、大手クラウドハイパースケーラーによる継続的な設備投資へのコミットメントの双方が反映されたものだ。
強気なセンチメントを後押しする主なカタリストとなっているのが、高帯域幅メモリー(HBM)アーキテクチャの商用採用の加速であり、とりわけ次世代AIアクセラレーターに不可欠な先端製品の普及が進んでいることだ。主要顧客(ティア1顧客)が今後の製造サイクルを見据えて生産枠の確保に積極的に動く中、市場参加者は持続的な価格決定力やさらなる利益率の拡大を一段と織り込んでいる。高利益率のエンタープライズ向けソリューションへの構造的シフトは、従来のコンシューマー向け分野にみられた過去の循環的な変動(シクリカル性)を引き続き和らげており、マイクロンの持続的な中期収益軌道に対する信認を強めている。
メモリー業界全体の環境もさらなる追い風をもたらしている。主要なDRAMおよびNANDメーカーによる規律ある生産能力管理によって、供給はハイパフォーマンス・コンピューティング(HPC)の需要と緊密に連動した水準に保たれ、大口契約価格の堅調な推移を支えている。サーバーOEM各社における在庫の正常化が着実に進んでいることを示す良好なチャネルチェックを受け、機関投資家は業績予想モデルを引き上げており、市場予想(コンセンサス)の売上総利益率やキャッシュフロー見通しの上方修正を見込んでいる。
マクロ経済環境や半導体セクター全体のリスクセンチメントも、この株価上昇に拍車をかけた。ボラティリティ指標が落ち着きを見せ、主要な株価指数においてハイテク銘柄の主導権が再び強まる中、システマティックファンドやロングオンリーの機関投資家は、データセンターの拡大から直接恩恵を受ける高ベータのハードウェアサプライヤーへの資金ローテーションを積極的に進めた。
今後について、市場の関心は、先端ノードへの移行における進捗状況、高密度パッケージの歩留まり最適化、そしてクラウドインフラ予算の持続可能性に集まる見通しだ。広範なマクロ経済の変動や輸出規制を巡る潜在的な動向は引き続き構造的な懸念材料であるものの、足元の値動きは、メモリーの需給逼迫と構造的な人工知能(AI)普及の交差点に立つマイクロンの戦略的ポジショニングに対する投資家の信認の強さを裏付けている。
Micron Technology Inc(MU)のテクニカル分析
技術的に見ると、Micron Technology Inc (MU)はMACD(12,26,9)の数値が-42.132で、売りのシグナルを示しています。RSIは35.855で中立の状態、Williams%Rは76.888で売りの状態を示しています。ご注意ください。
Micron Technology Inc(MU)のメディア報道
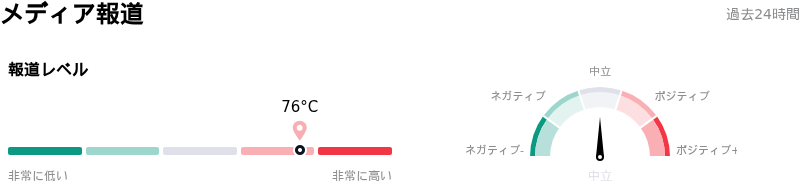
メディア報道に関して、Micron Technology Inc (MU)はメディア注目度スコア76を示しており、メディア注目度は高いレベルです。全体の市場センチメント指数は現在中立ゾーンにあります。
Micron Technology Inc(MU)のファンダメンタル分析
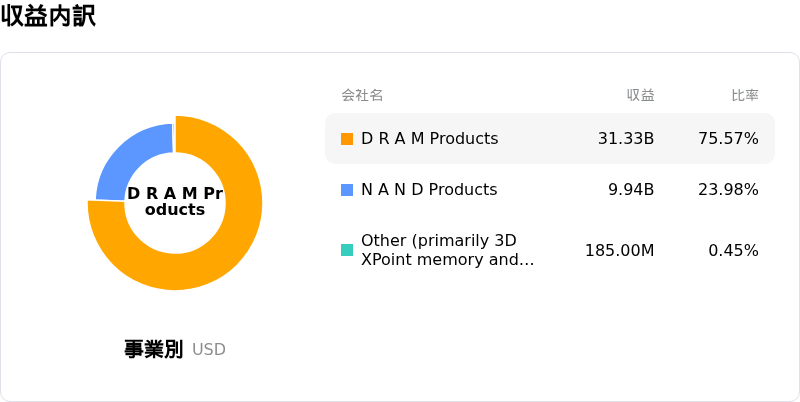
Micron Technology Inc (MU)はテクノロジー機器業界に属しています。最新の年間売上高は$133.19Bで、業界内で2位です。純利益は$84.97Bで、業界内では2位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$1538.93、最高は$3000.00、最低は$361.00です。
Micron Technology Inc(MU)に関する詳細
企業固有のリスク:
- 台湾Fab 11E拡張の停止:台湾・桃園にあるマイクロンの投資規模30億〜45億ドルのFab 11E施設において、利益配分条件を巡る労使紛争が未解決のまま建設が中断されており、次世代DRAMおよび高帯域幅メモリ(HBM)の生産能力の供給に重大な不確実性が生じています。
- メモリ価格のピークアウトと評価引き下げ:DRAM価格が循環的なピークに近づいているとの見通しを背景に、アナリスト各社が適正価値の推計値を引き下げており(モーニングスターによる目標水準の850ドルから700ドルへの引き下げなど)、マイクロンが抱える重い固定費基盤は、利益率の圧迫や稼働率低下に伴う費用負担に対して脆弱な状態となっています。
- CXMTによる供給競争の脅威:年末までの市場投入を予定している先進的なサーバー向けDRAMアーキテクチャの進捗を発表した中国CXMTとの競争激化は、マイクロンの価格決定力を損ない、標準的なサーバーメモリ分野のコモディティ化を招く恐れがあります。
- AIインフラ支出の減速:電力使用制限や許認可の遅れなど、AIデータセンターに対する規制および環境規制案を巡る精査の動きが強まる中、ハイパースケールインフラの構築が先送りされる恐れがあり、マイクロンが高利益率を誇るHBM製品の短期的な需要見通しを曇らせています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。