


11月4日のAbbVie Inc (ABBV) 終値は3.09%上昇:投資家が知っておくべき情報


AbbVie Inc (ABBV) 終値は3.09%上昇しました。医薬品 & 医療研究セクターは2.86%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Eli Lilly and Co (LLY) 上昇 0.59%、Johnson & Johnson (JNJ) 上昇 3.81%、AbbVie Inc (ABBV) 上昇 3.09%。
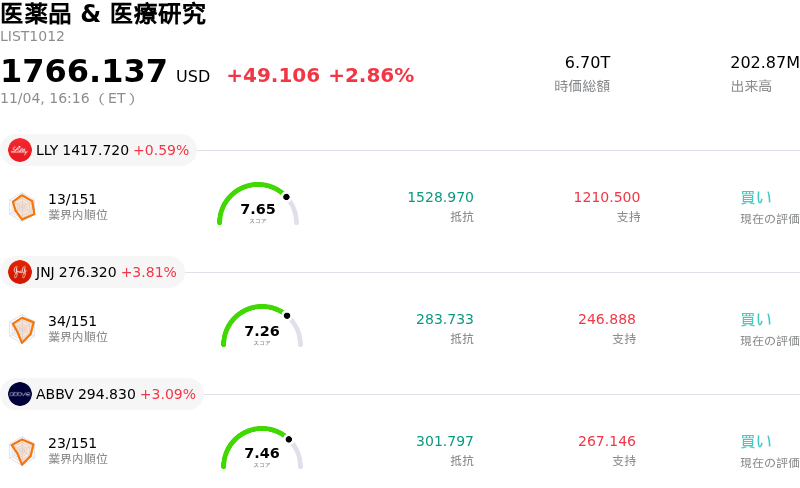
本日のAbbVie Inc(ABBV)の株価上昇の要因は何ですか?
アッヴィは、一連の良好なファンダメンタルズの進展やアナリストによる強気な業績予想改定を市場参加者が好感したことで、日中の値動きが激しくなる中でも強力な上昇モメンタムを示しました。買い意欲を牽引する最大の要因となったのは同社の堅調な四半期決算であり、売上高および調整後1株当たり利益(EPS)はウォール街の市場予想を余裕で上回りました。これに伴い経営陣は通期の売上高および利益の業績予想(ガイダンス)を引き上げ、同社の長期的な成長軌道に対する投資家の信頼を確固たるものにしました。
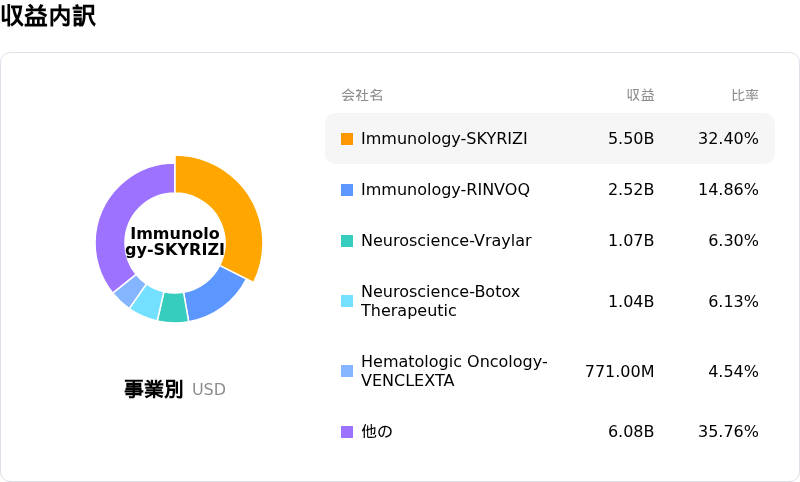
機関投資家のマインドを支える中心的な柱となっているのが、アッヴィの主要な成長エンジンである「スカイリジ」と「リンヴォック」の目覚ましい商業的軌跡です。両治療薬はともに2桁の力強い売上伸び率を記録し、「ヒュミラ」特許切れ後の収益移行が順調に進展していることを実証しました。免疫学ポートフォリオは、クローン病を対象としたスカイリジの適応拡大承認など、重要な規制上の節目によってさらに強化されています。さらに、神経科学ポートフォリオも「ヴレイラー」および「クーリプタ」の堅調な成長に牽引され、力強い事業基盤を示し続けています。
主力事業の業績に加え、戦略的な事業開発活動がアッヴィの長期的なパイプラインにさらなる上振れ可能性をもたらしています。同社は最近、次世代の片頭痛治療薬候補の開発に関してブリーズ・ファーマシューティカルズとグローバルなライセンス契約を締結したほか、買収を通じて戦略的なパイプラインの拡充を進めています。また、経営陣が四半期配当の再増配を発表したことで、資本配分も引き続き投資家にとって魅力的であり、株主還元へのコミットメントを強化するとともに、強靭なキャッシュフロー創出能力を浮き彫りにしました。
四半期決算の発表と業績見通しの更新を受け、ウォール街の主要金融機関数社が同社株の目標株価を引き上げました。これは経営陣の執行力に対する信頼の高まりを反映したものです。また、より広範な市場のリバランスが進む中、機関投資家によるポートフォリオ調整やディフェンシブなヘルスケア大手銘柄へのセクターローテーションが進んでいることも、好意的な市場心理を後押ししています。直近の上昇を受けた一時的な利益確定売りやバリュエーション調整により日中のボラティリティが見られるものの、全体的な軌道は堅固なファンダメンタルズと治療薬市場におけるリーダーシップに支えられ続けています。
AbbVie Inc(ABBV)のテクニカル分析
技術的に見ると、AbbVie Inc (ABBV)はMACD(12,26,9)の数値が-0.124で、中立のシグナルを示しています。RSIは66.147で中立の状態、Williams%Rは18.862で買われ過ぎの状態を示しています。ご注意ください。
AbbVie Inc(ABBV)のファンダメンタル分析
AbbVie Inc (ABBV)は医薬品 & 医療研究業界に属しています。最新の年間売上高は$61.16Bで、業界内で7位です。純利益は$4.19Bで、業界内では15位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$295.00、最高は$350.00、最低は$197.05です。
AbbVie Inc(ABBV)に関する詳細
企業固有のリスク:
- コンセンサスを下回る第4四半期業績見通し:第3四半期の決算は市場予想を上回ったものの、アッヴィは第4四半期の調整後EPS見通しを3.83〜3.87ドルとし、ウォール街のコンセンサス予想である3.89ドルを下回りました。このやや弱気な近期的見通しを受けて利益確定売りが誘発され、株価は過去最高値水準から下落し、下押し圧力にさらされました。
- 主力免疫疾患製品への高い売上依存度:バイオシミラーの侵食継続によりヒュミラの売上高が前年同期比31.2%減少したことで、現在、純売上高全体の半数近く(48.7%)がスキリージとリンヴォックに依存する形となっており、これら2つの主要な代替薬に対する潜在的な価格圧力、特許課題、商業的逆風への売上高の脆弱性が増大しています。
- 政府の価格交渉ががん領域売上高の重荷に:インフレ抑制法に基づくメディケアの最高適正価格上限の導入を受けてイムブルビカの売上高が26.1%減少したことが重くのしかかり、第3四半期のがん領域売上高の伸び率は前年同期比わずか0.8%にとどまりました。これは、主要な既存主力製品に対する直接的な規制リスクを示しています。
- 高水準なバリュエーション倍率と重い負債負担:ウォール街のアナリストは、割高なバリュエーション(GAAP基準TTM EPSの49倍超で取引)と巨額の負債義務(708億ドルの負債に加え、買収に向けた直近の社債発行額100億ドル)が株主資本をマイナス圏(マイナス59億ドル)に押し下げていることから、下落リスクが存在すると指摘しました。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。