


11月3日のHome Depot Inc (HD) 値動きは3.02%下落:完全な分析


Home Depot Inc (HD) 値動きは3.02%下落しました。小売セクターは0.26%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Amazon.com Inc (AMZN) 上昇 1.04%、Costco Wholesale Corp (COST) 下落 1.76%、Home Depot Inc (HD) 下落 3.02%。
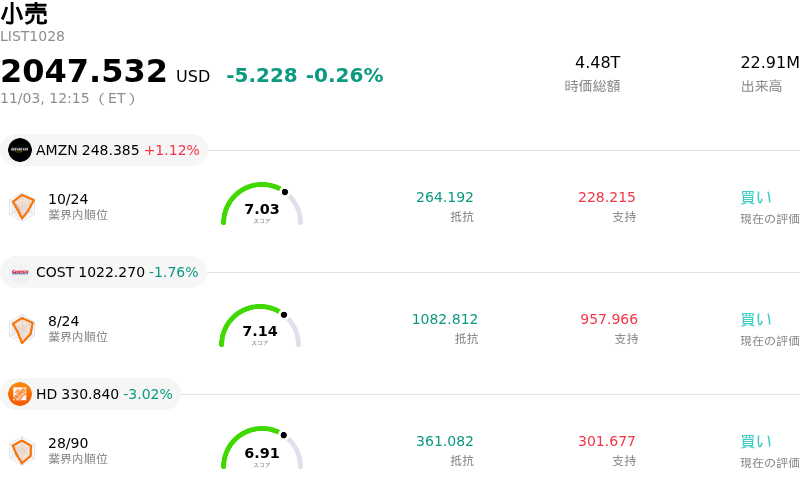
本日のHome Depot Inc(HD)の株価下落の要因は何ですか?
ホーム・デポ株の価格下落傾向と日中のボラティリティは、住宅セクターおよび一般消費財セクター全体を取り巻く継続的なマクロ経済的圧力を反映しています。高水準の住宅ローン金利が中古住宅販売の抑制要因となり続けており、大規模なリノベーションやリフォーム事業の主な原動力である住宅買い替えの活性化を鈍化させています。小規模で日常的な維持補修需要は引き続き底堅いものの、消費者は資金調達コストの高騰や慎重な消費行動を背景に、高額な選択的住宅改修の延期を続けています。こうした住宅販売活動の根強い停滞は、平均客単価の伸びや全体的な販売数量にとって継続的な逆風となっています。
月初に向けた短期的株価反発を受け、利益確定売りの動きも市場心理に影響を与えました。株式市場全体のボラティリティが高まるなか、機関投資家は景気敏感な消費関連株全般のバリュエーション倍率を再調整しました。広範な市場の不確実性に対する現在の住宅改善小売業のバリュエーション水準を踏まえると、投資家心理の変化やマクロセクターのリバランスは、しばしば日中の価格変動の増大につながります。
事業面において、ホーム・デポはプロ(建築業者・専門業者)向け部門と統合物流基盤を活用して収益の安定化を図り続けています。プロ向けサービスや専門的な配送網の伸びが、DIY向け個人消費需要の減速を緩和するのに役立っています。しかし、足元の価格形成は依然としてマクロ経済指標、特に金利政策の転換、住宅ローン金利の動向、住宅市場全体の流動性に大きく依存しています。投資家は、持続的な売上成長の加速に向けた主要なカタリストとして、住宅流通の反転を示す明確な証拠を求め続けています。
Home Depot Inc(HD)のテクニカル分析
技術的に見ると、Home Depot Inc (HD)はMACD(12,26,9)の数値が5.994で、買いのシグナルを示しています。RSIは62.908で中立の状態、Williams%Rは26.595で買いの状態を示しています。ご注意ください。
Home Depot Inc(HD)のファンダメンタル分析
Home Depot Inc (HD)は小売業界に属しています。最新の年間売上高は$164.68Bで、業界内で1位です。純利益は$14.16Bで、業界内では1位です。会社概要
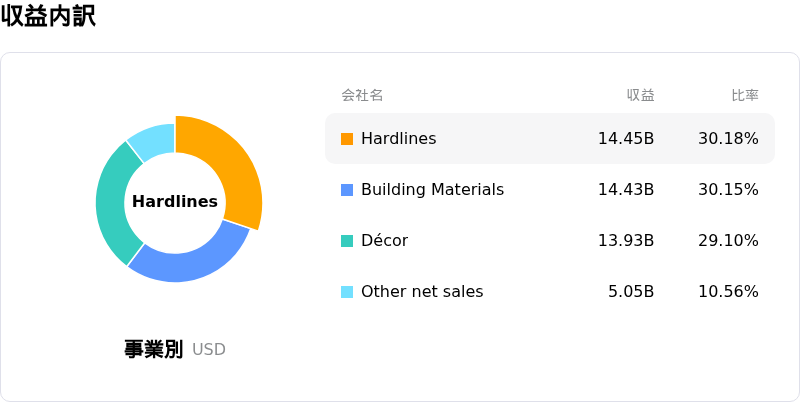
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$372.86、最高は$425.00、最低は$255.00です。
Home Depot Inc(HD)に関する詳細
個別企業固有のリスク:
- テクニカル面での買われ過ぎと抵抗線での失速:足元の急激な上昇によって株価が341.51ドルの主要なテクニカル抵抗線付近に接近したことで、日足の相対力指数(RSI)は73を超えて買われ過ぎ領域に入り、足元での反落リスクや日中のボラティリティ高まりを引き起こしています。
- 決算発表を控えたインプライド・ボラティリティの上昇:オプション市場のインプライド・ボラティリティ(IV30)は35.0%まで急騰し、過去1年間のレンジの88パーセンタイルに達しています。これは、控えている第3四半期決算発表を前に機関投資家のヘッジ需要と市場の警戒感が高まっていることを反映しています。
- 住宅市場の低迷長期化と高水準の住宅ローン金利:7%を超えて高止まりする住宅ローン金利が既存の住宅所有者の買い替えを手控えさせ、住宅不動産取引を押し下げ続けており、大規模な住宅リフォームや裁量的改修プロジェクトに対する消費者需要を冷え込ませています。
- ROICの低下とプロ向け部門の利益率圧迫リスク:プロ(Pro)向け流通部門の拡大に向けた戦略的資本配分により、投下資本利益率(ROIC)は31%超から25.4%へと低下し、同社は統合に伴うオーバーヘッドコストの増加や短期的な利益率圧迫に晒されています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。