


11月2日のLowe's Companies Inc (LOW) 終値は4.34%上昇:どのようなシグナルを示しているのか?


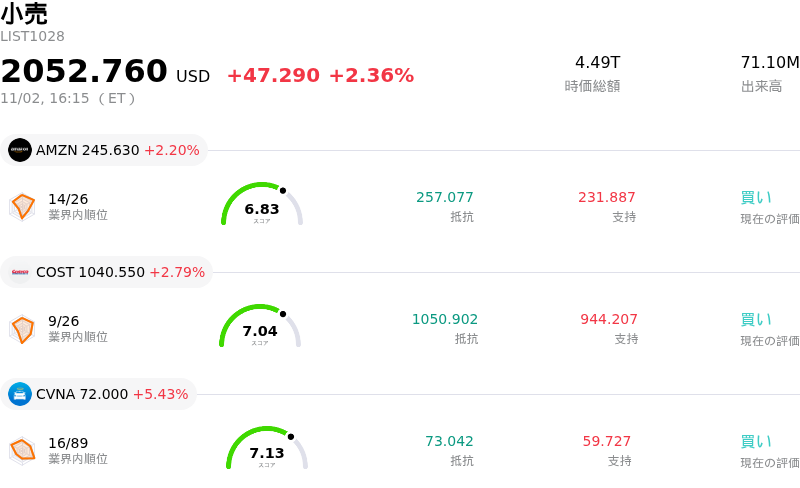
Lowe's Companies Inc (LOW) 終値は4.34%上昇しました。小売セクターは2.36%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Amazon.com Inc (AMZN) 上昇 2.20%、Costco Wholesale Corp (COST) 上昇 2.79%、Carvana Co (CVNA) 上昇 5.43%。
本日のLowe's Companies Inc(LOW)の株価上昇の要因は何ですか?
ローズ・カンパニーズ(Lowe's Companies)は、高バリュエーションのグロースセクターからバリュー指向の一般消費財株への広範な市場のセクターローテーションを主な原動力として、顕著な上昇モーメンタムを記録しました。テクノロジー株のボラティリティが高まるなか、機関投資家の資金は、安定したキャッシュフローを提供し、過去の指標と比較して魅力的なバリュエーション・マルチプルにある成熟した消費関連企業へとシフトしました。さらに、金利見通しの安定化や将来的な住宅ローン金利低下の長期的な見通しが、住宅関連の修繕・保守活動に対するセンチメントを継続的に下支えしています。
ファンダメンタルズの観点からは、ローズのプロ(専門業者)向けビジネスにおける持続的な勢いが投資家心理の足場となっています。借入コストの高止まりや消費者の慎重な姿勢が大型のDIYリフォームプロジェクトの重荷となり続けているものの、粗配管、電材、木材といった中核的な修繕分野での堅調な需要がトップラインの伸び悩みを相殺するのに役立っています。同社による「Pro」エコシステムへの戦略的投資、デジタルプラットフォームの強化、およびフルフィルメント能力の拡張は、中小規模の専門業者顧客の定着率向上に貢献し続けています。
ローズの次回四半期決算発表を見据え、市場参加者は規律ある費用管理と安定した商業向け受注残高に支えられた手堅い営業利益率を想定してポジションを整えています。最近の機関投資家によるポートフォリオのリバランスは、セクター平均と比較して割安なバリュエーションで取引されている優良ホームセンター企業への買い関心の高まりを示しています。堅固な配当による下支えと戦略的成長施策の着実な実行が相まって、ローズはディフェンシブな安定性と長期的な回復ポテンシャルのバランスを求める資金を引きつけ続けています。
Lowe's Companies Inc(LOW)のテクニカル分析
技術的に見ると、Lowe's Companies Inc (LOW)はMACD(12,26,9)の数値が5.242で、買いのシグナルを示しています。RSIは74.132で買いの状態、Williams%Rは0.290で買われ過ぎの状態を示しています。ご注意ください。
Lowe's Companies Inc(LOW)のファンダメンタル分析
Lowe's Companies Inc (LOW)は小売業界に属しています。最新の年間売上高は$86.29Bで、業界内で2位です。純利益は$6.64Bで、業界内では2位です。会社概要
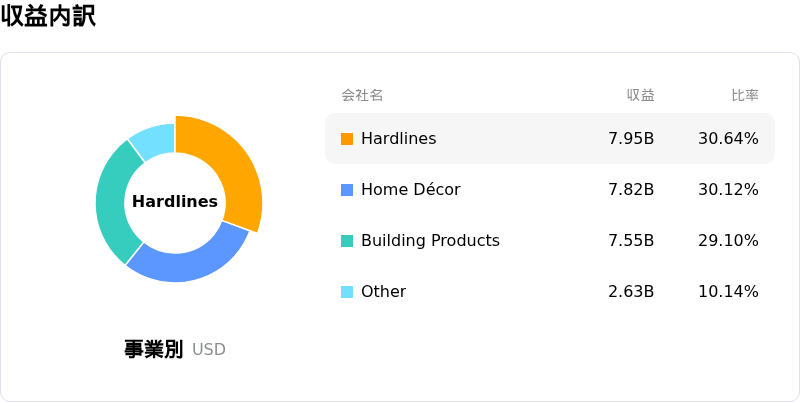
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$250.70、最高は$290.00、最低は$190.00です。
Lowe's Companies Inc(LOW)に関する詳細
企業固有のリスク:
- DIY裁量需要の低迷長期化:住宅ローン金利の高水準推移と住宅買い替えの低迷が続いて大型住宅リフォームプロジェクトが先送りされており、主要なDIYカテゴリーにおける取引量の落ち込みを招くとともに、第3四半期決算を控えたアナリストによる相次ぐ業績予想の下方修正を引き起こしています。
- 業績見通しの下方修正と利益率の圧迫:ロウズが2026年度通期の売上高ガイダンスを920億ドルのレンジ下限付近に下方修正し、既存店売上高の見通しを横ばいとしたことは、輸送コストの上昇、販促値引き、および販売管理費(SG&A)のデレバレッジに起因する営業利益率への圧迫が依然として根強く残っていることを示しています。
- 多額の負債による株主還元の制限:350億ドルを超える長期負債と3.0倍のレバレッジ比率を抱えるロウズは、負債削減を優先するために自社株買いを2027年中ばまで停止しており、同業他社と比較して株主還元の柔軟性が制約されています。
- 販促圧力と価格競争:競合他社が関税還付資金を季節商品の大幅値下げへ積極的に再配分しているため、ロウズは主要な季節商品カテゴリーで小売市場シェアを犠牲にするか、売上総利益率のさらなる悪化を受け入れるかの選択を迫られています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。