


11月2日のMarvell Technology Inc (MRVL) 値動きは6.00%下落:完全な分析


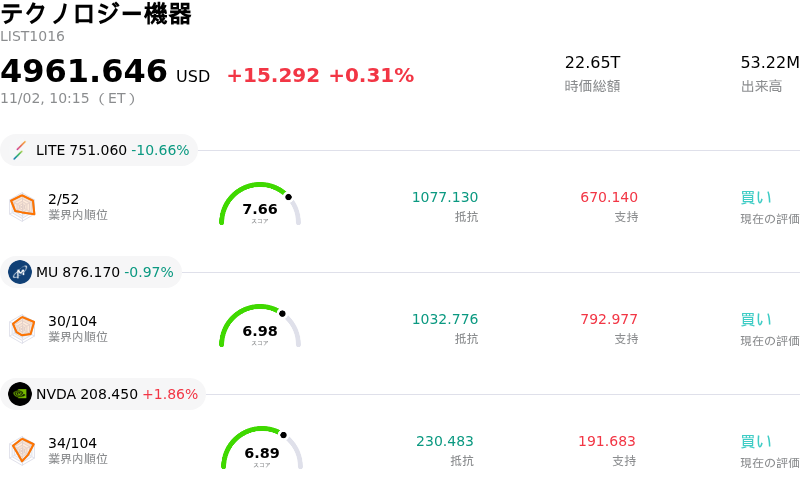
Marvell Technology Inc (MRVL) 値動きは6.00%下落しました。テクノロジー機器セクターは0.31%上昇しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Lumentum Holdings Inc (LITE) 下落 10.44%、Micron Technology Inc (MU) 下落 0.78%、NVIDIA Corp (NVDA) 上昇 1.96%。
本日のMarvell Technology Inc(MRVL)の株価下落の要因は何ですか?
マーベル・テクノロジーは、光学部品メーカーのルーメンタム・ホールディングスを大型の全株交換取引により買収することで正式合意したとの発表を受け、株価の下落圧力に直面した。この取引は、高速光ネットワーキングおよび人工知能(AI)データセンター間接続におけるマーベルの足場を強化することを目的としているものの、投資家心理は財務構造に対してネガティブに反応した。固定交換比率のもとでは、取引完了時にルーメンタムの投資家が統合会社の約3分の1を保有することになるため、現在のマーベル株主は大幅な株式希薄化に直面する。大幅なバリュエーション・プレミアムの支払いと大量の新株発行に対する懸念から、既存株主による即座の売り圧力が引き起こされた。
市場はまた、本取引に伴う実行リスクやタイムライン上のリスクも考慮している。取引完了の目標時期が2028年上半期とされているため、投資家は厳格な世界各地の規制承認やハイパースケーラーのインフラ支出サイクルの変化の可能性にさらされる、長期にわたる複数年の見通しに直面している。この長期化する期間は、長期的な統合効果や技術の実現に関する不確実性を高めている。さらに、今回の株価下落は、高バリュエーションのAI半導体株や光ネットワーキング株全体の広範なボラティリティを反映したものでもある。これらの銘柄では高水準な株価収益率(PER)により、足元の1株当たり指標を希薄化させる企業行動に対する市場の感応度が高まっている。
戦略的観点からは、本取引はマーベルのカスタムシリコンおよびネットワーキング・アーキテクチャとルーメンタムの高度なレーザー・フォトニクス機能を統合することで、エンド・ツー・エンドのコネクティビティ・ポートフォリオを構築し、統合後の対応可能市場(TAM)を大幅に拡大することを目的としている。経営陣は、年換算のコストシナジーが10億ドルを超えると予測されている点を強調し、取引完了後最初の1年で調整後1株当たり利益(EPS)が増加すると見込んでいる。さらに、マーベルは従来のガイダンスに沿った暫定的な四半期売上高目標を改めて表明した。次世代AIインフラへの構造的需要を背景に長期的な機関投資家の支持は維持されているものの、短期的な株価パフォーマンスは取引関連の裁定取引活動、希薄化による懸念、半導体セクター全体のモメンタムの変動によって、引き続き圧迫される可能性が高い。
Marvell Technology Inc(MRVL)のテクニカル分析
技術的に見ると、Marvell Technology Inc (MRVL)はMACD(12,26,9)の数値が-13.212で、売りのシグナルを示しています。RSIは31.043で中立の状態、Williams%Rは98.698で売られ過ぎの状態を示しています。ご注意ください。
Marvell Technology Inc(MRVL)のメディア報道
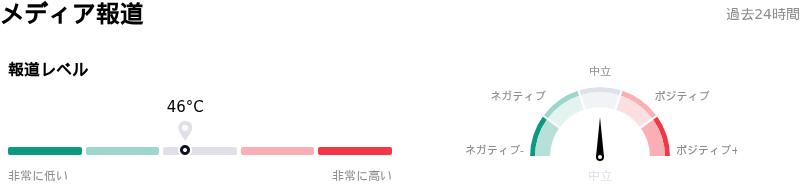
メディア報道に関して、Marvell Technology Inc (MRVL)はメディア注目度スコア46を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在中立ゾーンにあります。
Marvell Technology Inc(MRVL)のファンダメンタル分析
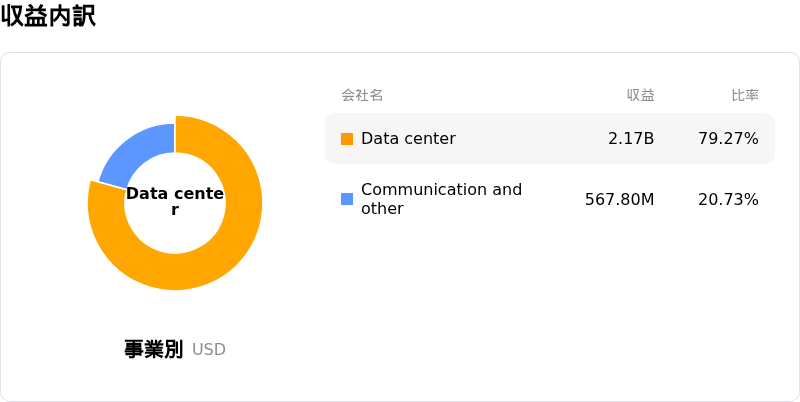
Marvell Technology Inc (MRVL)はテクノロジー機器業界に属しています。最新の年間売上高は$8.19Bで、業界内で19位です。純利益は$2.67Bで、業界内では13位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$338.60、最高は$450.00、最低は$229.95です。
Marvell Technology Inc(MRVL)に関する詳細
企業固有のリスク:
- ルーメンタム買収における統合および規制上のリスク: マーベルによる1,150億ドルの全株式交換を通じたルーメンタム・ホールディングスの買収は、世界各国の管轄区域における広範な規制承認の障壁や、ルーメンタムのファブ(自社工場)による製造体制からマーベルのファブレス事業モデルへの移行に伴う運用統合リスクをもたらすほか、取引が破談となった場合には最大58億ドルに上る巨額の規制関連・契約解除手数料が発生するリスクをはらんでいます。
- 大幅な株式の希薄化: 本取引構造では、ルーメンタム株1株につきマーベルが4.500株の普通株式を発行する必要があるため、統合後の新会社におけるルーメンタム株主のプロフォーマベースの持分比率は約33%となります。これにより既存のマーベル株主の持分が大幅に希薄化し、1株当たり利益(EPS)に対する継続的な重荷が生じます。
- 高水準なバリュエーションと意欲的な成長期待: 2028年度までに200億ドルという意欲的な長期売上高目標を受けて高い株価収益率(PER)倍率で取引されているため、同社株はマルチプルの縮小、半導体業界全体の設備投資の抑制、あるいはカスタムシリコン製品の量産拡大(ランプアップ)における実行遅延に対して極めて脆弱な状態が続いています。
- カスタムシリコンへの移行による売上総利益率の圧迫: カスタムASICアクセラレータやカスタムクラウドプログラム(グーグルのTPUプログラムなど)への売上依存度が高まっていることで、マーベルは高い利益率を誇る従来の標準的な汎用コネクティビティ製品と比較して、構造的な売上総利益率の低下圧力に晒されています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。