


11月2日のAmphenol Corp (APH) 値動きは4.50%上昇:主な推進要因が明らかにされました


Amphenol Corp (APH) 値動きは4.50%上昇しました。テクノロジー機器セクターは0.31%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Lumentum Holdings Inc (LITE) 下落 10.44%、Micron Technology Inc (MU) 下落 0.78%、NVIDIA Corp (NVDA) 上昇 1.96%。
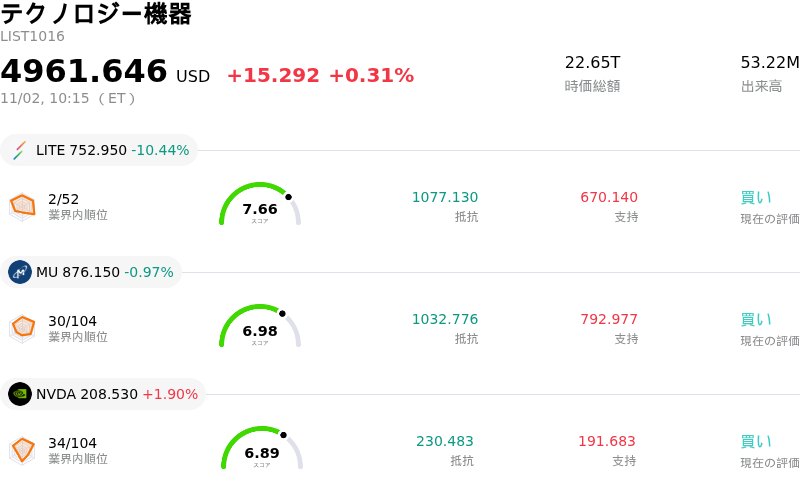
本日のAmphenol Corp(APH)の株価上昇の要因は何ですか?
アンフェノールの強力な株価上昇モメンタムは、主にウォール街からの高い評価が力強い好材料となっています。ゴールドマン・サックスは同社を「米国コンビクション・リスト(確信度の高い銘柄リスト)」に追加し、投資判断の「買い(Buy)」を維持したうえで、現在の株価水準を大きく上回る目標株価を設定しました。株式アナリストは、次世代人工知能(AI)データセンターの展開に不可欠な高速電気・光およびインターコネクト(相互接続)ソリューションの主要プロバイダーとしてのアンフェノールの戦略的地位を強調しています。同投資銀行は、AIインフラに対する構造的需要が従来のコンセンサス予想を超える売上成長を加速させており、同社の技術的リーダーシップと市場シェア拡大に対する機関投資家の信頼を強めていると指摘しました。
機関投資家によるこうした高い評価は、アンフェノールの極めて堅調な第3四半期決算と通期業績予想(ガイダンス)の上方修正に直接裏打ちされています。同社はITデータコム部門における3桁(100%以上)の成長を軸に、過去最高の四半期売上高と、コンセンサス予想を余裕で上回る調整後1株当たり利益(EPS)を達成しました。現在、人工知能(AI)向け用途がITデータコム部門の売上高の約4分の3を占めており、企業の巨額なAIインフラ設備投資からアンフェノールがいかに直接的な恩恵を受けているかを示しています。さらに経営陣は、コムスコープ(CommScope)買収による事業シナジーの加速と収益性向上に支えられ、通期の売上高および利益の見通しを上方修正しました。
全体的な強気相場観を支えているのは過去最高の受注高であり、当四半期の受注額が出荷額を上回ったことで、BBレシオ(受注出荷比率)は1.19対1と堅調な水準に達しました。この力強い受注残高により、ITデータコム、防衛、民間航空宇宙、産業用最終市場の各分野において、複数四半期にわたる成長の見通しが確保されています。四半期配当の増額に加えて新たに40億ドル規模の自社株買い枠を承認したことに象徴される資本配分策も、株主の信認を高めています。構造的なAIの追い風、優れた事業実行力、上方修正されたガイダンス、アナリストによる強い確信を伴う格上げが相まって、引き続き活発な買い意欲を喚起し、日中の株価変動をもたらしています。
Amphenol Corp(APH)のテクニカル分析
技術的に見ると、Amphenol Corp (APH)はMACD(12,26,9)の数値が0.385で、中立のシグナルを示しています。RSIは53.825で中立の状態、Williams%Rは19.767で買われ過ぎの状態を示しています。ご注意ください。
Amphenol Corp(APH)のファンダメンタル分析
Amphenol Corp (APH)はテクノロジー機器業界に属しています。最新の年間売上高は$23.09Bで、業界内で4位です。純利益は$4.27Bで、業界内では1位です。会社概要
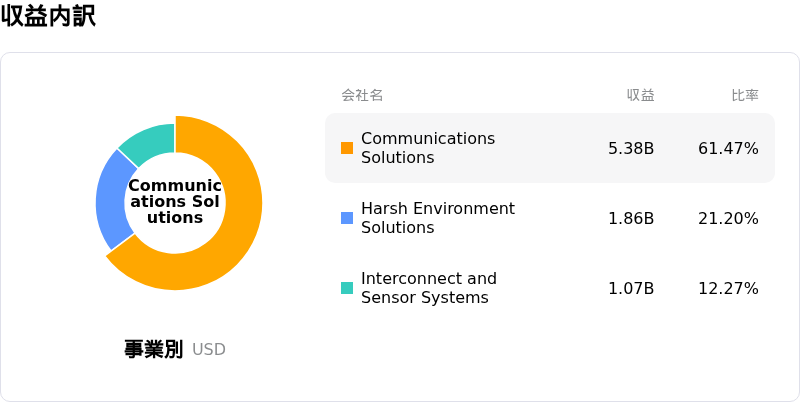
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$106.00、最高は$130.00、最低は$85.00です。
Amphenol Corp(APH)に関する詳細
企業固有のリスク:
- AIデータセンター設備投資の変動リスク:アンフェノールはITデータ通信および相互接続部品への依存度が高いため、ハイパースケーラーの設備投資予算やAIインフラの投資対効果(ROI)のタイムラインに疑念が生じると、日中の株価急落に対して極めて脆弱になります。
- インサイダーによる大規模な株式売却:インサイダー取引の記録によると、ここ数ヶ月間に公開市場での買い付けが一度もない一方で、CFOやCEOなどの主要経営陣による大規模な売却を含め、経営幹部による4億ドルを超える巨額の株式売却が行われていたことが判明しました。
- テクニカル面の悪化と高バリュエーション:同社株の高いバリュエーション水準は、モメンタムの変化に対して極めて敏感な状態をもたらしています。最近では株価が主要移動平均線を下回りテクニカル的なブレイクダウンシグナルが点灯したことで、セクター全体の下落局面でシステム的な売りを誘発したことにもそれが表れています。
- 買収の統合および実行リスク:AdvancedPCB、Dexgreen、Humanetics Sensorsなど手続中の買収を通じた急速なインオーガニック成長は、統合シナジーの追求で摩擦が生じた場合に営業利益率を圧迫しかねない実行面およびオペレーション上のリスクをもたらします。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。