


11月2日のGeneral Electric Co (GE) 始値は3.97%上昇:どのようなシグナルを示しているのか?


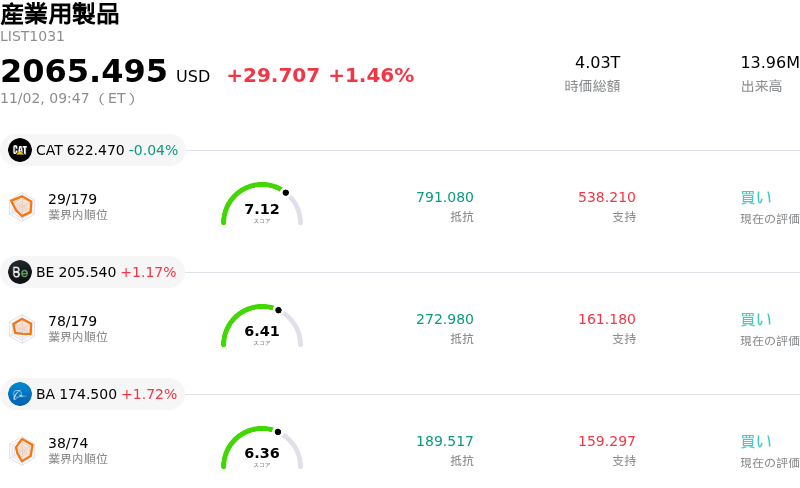
General Electric Co (GE) 始値は3.97%上昇しました。産業用製品セクターは1.46%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Caterpillar Inc (CAT) 下落 0.04%、Bloom Energy Corp (BE) 上昇 1.17%、Boeing Co (BA) 上昇 1.72%。
本日のGeneral Electric Co(GE)の株価上昇の要因は何ですか?
ゼネラル・エレクトリックの堅調な株価動向は、堅実な事業の実行と好調な第3四半期決算を受け、機関投資家の強い関心を反映している。同社が発表した四半期の売上高および調整後1株当たり利益(EPS)は、ウォール街のコンセンサス予想を余裕で上回った。投資家の楽観論を牽引する主な要因は、経営陣が売上高、営業利益、1株当たり利益の全項目で通期業績ガイダンスを引き上げたことである。この通期見通しの上方修正は、民間航空分野における持続的な需要を際立たせるとともに、同社の航空宇宙専業体制の下での事業執行力の強さを強調している。
売上高などの表面的な指標にとどまらず、基幹セグメントの業績も力強い事業勢いを示している。民間エンジン・サービス部門は、予備部品需要の加速と過去最高のエンジン整備(ショップビジット)件数に牽引され、大幅な受注拡大を記録した。1,700億ドルを超える複数年分の受注残高に支えられ、利益率の高い民間サービス事業は引き続き中核的な利益ドライバーとなっている。さらに、サプライチェーンの連携やエンジンの納入ペースの着実な改善により、これまで業界全体で生じていたボトルネックが緩和され、主要な民間エンジンプログラムの出荷フローが向上した。
同社株を取り巻く市場心理は、ウォール街のアナリストによる好意的な評価やテクニカル買いによっても補強されている。四半期キャッシュフローのタイミングに起因する一時的な利益確定売りと価格調整を経て、株価が強固なテクニカル上のサポートを得たことで、機関投資家が再び買いに動いた。複数の調査会社は、長期的な利益率の拡大、継続的な自社株買い、複数年にわたる利益成長の高い透明性を理由に挙げ、強気の投資判断と高い目標株価を再確認した。力強い業績の勢い、通期予想の上方修正、そして民間航空宇宙分野の堅調な需要の組み合わせが、引き続き投資家の好意的な心理を後押ししている。
General Electric Co(GE)のテクニカル分析
技術的に見ると、General Electric Co (GE)はMACD(12,26,9)の数値が4.198で、中立のシグナルを示しています。RSIは54.115で中立の状態、Williams%Rは17.266で買われ過ぎの状態を示しています。ご注意ください。
General Electric Co(GE)のメディア報道
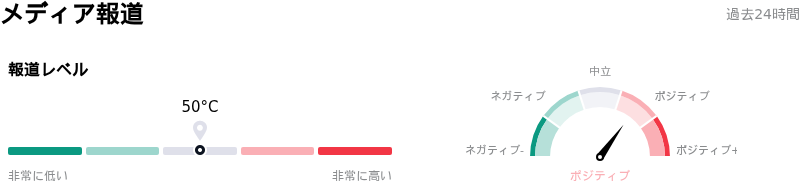
メディア報道に関して、General Electric Co (GE)はメディア注目度スコア50を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在強気ゾーンにあります。
General Electric Co(GE)のファンダメンタル分析
General Electric Co (GE)は産業用製品業界に属しています。最新の年間売上高は$45.85Bで、業界内で5位です。純利益は$8.70Bで、業界内では1位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$378.67、最高は$431.00、最低は$280.00です。
General Electric Co(GE)に関する詳細
企業固有のリスク:
- 四半期フリーキャッシュフローの縮小:通期見通しを引き上げたにもかかわらず、GEエアロスペースが発表した第3四半期のフリーキャッシュフローは、高水準の在庫と売掛金の累積に伴う18億ドルの運転資本流出が圧迫要因となり、前年同期比14%減の20億ドルとなった。
- GE9X増産に伴う利益圧迫:経営陣は、遅延しているボーイング777X計画向けのGE9Xエンジン増産に関連し、2027年に3億ドルの利益押し下げ要因が生じると予想しており、これが機関投資家による目標株価の引き下げやアンダーパフォームへの格下げにつながっている。
- 民間向けアフターマーケット成長の減速:民間サービス事業の売上高成長率の見通しは、年初来の20%超から2027年には10%台前半へと減速することを示している。また、継続的なサプライチェーンのボトルネックや予備部品の納入遅延が引き続き供給履行を圧迫している。
- 高バリュエーションに伴う脆弱性:予想PERが33倍超、フリーキャッシュフロー倍率が36倍超という割高な水準で取引されているため、同株は機関投資家による格下げや、航空会社の収益性に影響を与えるジェット燃料価格の上昇といったマクロ面での逆風による下落リスクに直面している。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。