


11月2日のAmazon.com Inc (AMZN) 始値は4.06%上昇:主な推進要因が明らかにされました


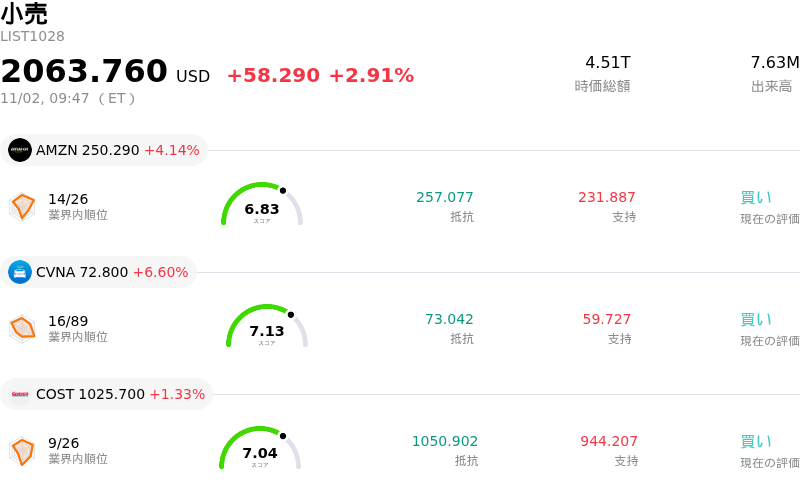
Amazon.com Inc (AMZN) 始値は4.06%上昇しました。小売セクターは2.91%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Amazon.com Inc (AMZN) 上昇 4.06%、Carvana Co (CVNA) 上昇 6.60%、Costco Wholesale Corp (COST) 上昇 1.33%。
本日のAmazon.com Inc(AMZN)の株価上昇の要因は何ですか?
アマゾンの株価は、投資家が同社の第3四半期決算を再評価するなか日中に大きく乱高下したものの、上昇して取引を終えた。全体的な売上高と1株当たり利益(EPS)が予想をわずかに下回ったことや、設備投資計画の引き上げを受けて当初は売りが先行したものの、市場心理はポジティブへと転じた。ウォール街の主要証券会社は圧倒的に「買い」の投資判断を維持し、決算後の株価下落は行き過ぎた反応であり、底堅い事業基盤の強さを示していると指摘した。
株価上昇の背景にある主なファンダメンタルズ要因は、アマゾン・ウェブ・サービス(AWS)の業績加速である。同クラウド部門は、企業のワークロード拡大と生成AI機能への需要急増に支えられ、過去約5年で最も高い売上高伸び率を記録した。AWSは多額の受注残高(バックログ)を蓄積しており、今後の売上高に対する高い予測可能性を示すとともに、積極的なデータセンター投資が顧客の契約獲得に直接結実していることを証明した。さらに、アマゾンはグループ全体で過去最高の営業利益率を達成し、フルフィルメントの最適化や高利益率な広告事業の成長が中核事業全体の営業レバレッジを継続的に高めていることを実証した。
機関投資家やアナリストは、大規模なインフラ整備に伴う短期的なキャッシュフロー圧迫を過度に懸念せず、長期的な成長を見据える姿勢を強めている。経営陣はテクノロジーインフラやカスタムチップの拡張に向けた巨額の設備投資計画を改めて表明したものの、リサーチレポートでは、旺盛な需要に対してクラウドの供給能力が依然として不足している点が強調された。アナリストは、これらの設備投資により、同社がクラウドコンピューティングおよびAIワークロードにおける構造的かつ長期的な市場シェアを獲得できる好位置につけていると強調した。
今後の注視点として、投資家はホリデーシーズンを迎える第4四半期のリテール事業の執行状況、広告売上高の推移、進行中のAI展開における資本効率を挙げている。巨額の設備投資は短期的なフリーキャッシュフローの重荷となるものの、クラウド成長の再加速、過去最高の営業利益率、そしてセルサイド証券会社からの強力な支持が市場の確信を支えている。
Amazon.com Inc(AMZN)のテクニカル分析
技術的に見ると、Amazon.com Inc (AMZN)はMACD(12,26,9)の数値が-2.310で、売りのシグナルを示しています。RSIは47.679で中立の状態、Williams%Rは42.972で買いの状態を示しています。ご注意ください。
Amazon.com Inc(AMZN)のメディア報道
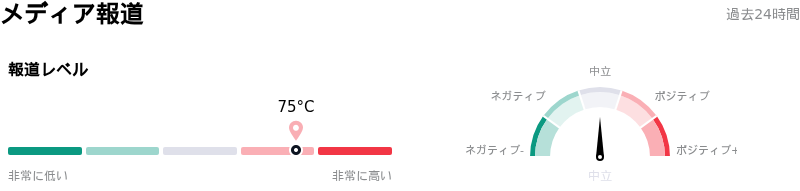
メディア報道に関して、Amazon.com Inc (AMZN)はメディア注目度スコア75を示しており、メディア注目度は高いレベルです。全体の市場センチメント指数は現在中立ゾーンにあります。
Amazon.com Inc(AMZN)のファンダメンタル分析
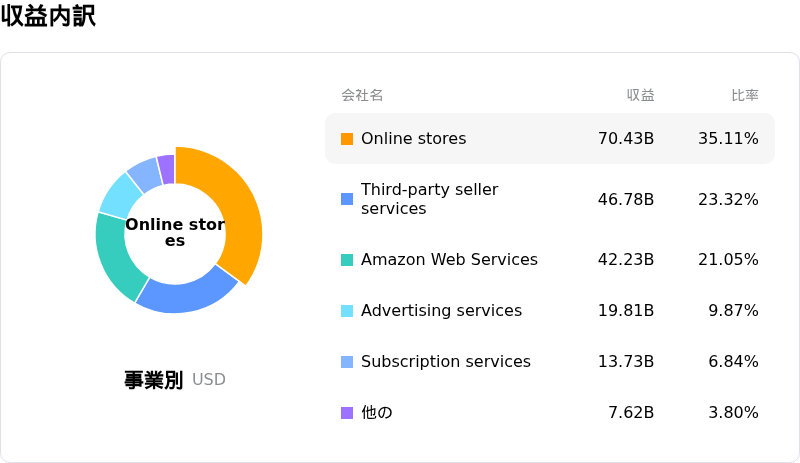
Amazon.com Inc (AMZN)は小売業界に属しています。最新の年間売上高は$716.92Bで、業界内で1位です。純利益は$77.67Bで、業界内では1位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$322.91、最高は$405.00、最低は$207.00です。
Amazon.com Inc(AMZN)に関する詳細
企業固有のリスク:
- 積極的なAI設備投資とキャッシュフロー赤字:大規模なAIインフラの構築資金を賄うため、2026年の設備投資計画の見通しは2,200億ドルに急増しており、直近12ヶ月のフリーキャッシュフローは424億ドルの赤字に転落、長期社債の発行への依存を強めています。
- 第3四半期決算の未達とクラウドの利益率圧迫:第3四半期決算は、メモリチップの投入コスト増加や初期段階のAIクラウドワークロードに伴う営業利益率の低下が重荷となり、売上高(2,019億4,000万ドル)と1株当たり利益(予想1.97ドルに対し1.89ドル)の双方でウォール街のコンセンサス予想を下回りました。
- 広告価格を巡るFTCの反トラスト法訴訟:米連邦取引委員会(FTC)と22州の司法長官は、アマゾンが非開示のソフトリザーブ価格設定を通じて広告オークションを操作したとして訴訟を提起しました。これは、広告主から200億ドル以上を得てきた同社の高利益率な広告事業を揺るがす恐れがあります。
- エージェント型AI検索による脱媒介化:自律型AIショッピングエージェントが従来の小売検索ページを回避して直接取引を実行することが増え、スポンサー広告枠の価値が低下していることから、機関投資家アナリストはアマゾンの主力であるデジタル広告収益化モデルの下振れリスクを指摘しています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。