


10月29日のDeere & Co (DE) 終値は3.02%上昇:主な推進要因が明らかにされました



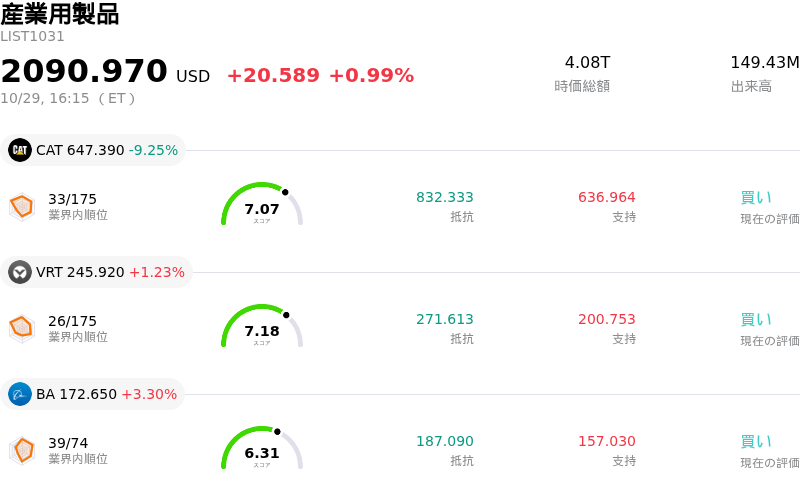
Deere & Co (DE) 終値は3.02%上昇しました。産業用製品セクターは0.99%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Caterpillar Inc (CAT) 下落 9.25%、Vertiv Holdings Co (VRT) 上昇 1.23%、Boeing Co (BA) 上昇 3.30%。
本日のDeere & Co(DE)の株価上昇の要因は何ですか?
ディア・アンド・カンパニーは、セクター全体の調整期を経て市場参加者が同社のバリュエーションを再評価する中、顕著な上昇モメンタムを示すとともに日中のボラティリティが拡大した。この農機大手は今月上旬、農機・建機セクターの商慣行に対する調査に関する規制当局の発表を受けて一時的な売り圧力に直面していた。しかし、決算発表を控えて足元の株価調整を絶好の押し目買いの好機と捉える見方が広がり、取引時間を通じて旺盛な買いが維持されたことで、投資家の関心が再び同社のファンダメンタルズの堅調さへとシフトしていることが浮き彫りとなった。
農業機械セクターが現在のダウンサイクルの底打ちに近づいているとの期待が、投資家の楽観的な見方を強めている。資材コストの高騰や穀物価格の伸び悩みといったマクロ経済の逆風が大型機械需要の重荷となっているものの、ディアの業績は、建設・森林部門および小型農業・ターフ(芝草管理)部門における堅調な需要に支えられて安定している。さらに、精密農業技術やサブスクリプション型ソフトウェアソリューションへの戦略的展開が収益構成の質を向上させ続けており、営業利益率を強化するとともに、景気循環の落ち込みから長期的なキャッシュフローを保護する役割を果たしている。
年度末に向けてウォール街のアナリストの見方は強気を維持しており、複数の調査機関が肯定的な投資判断と高水準の目標株価を据え置いている。決算発表を控えた機関投資家のポートフォリオ調整からは、ディーラー在庫の適正化と早期注文プログラムの安定化によって、ディアが今後数年にわたる力強い業績回復への足がかりを固めたとの確信が高まっていることが窺える。長期的な構造的テクノロジーの導入と機関投資家による前向きなポジショニングの進展が旺盛な買いを呼び込み、最近の政策およびコストに関する懸念からの株価反発を支えている。
Deere & Co(DE)のテクニカル分析
技術的に見ると、Deere & Co (DE)はMACD(12,26,9)の数値が2.162で、中立のシグナルを示しています。RSIは53.983で中立の状態、Williams%Rは0.920で買われ過ぎの状態を示しています。ご注意ください。
Deere & Co(DE)のメディア報道
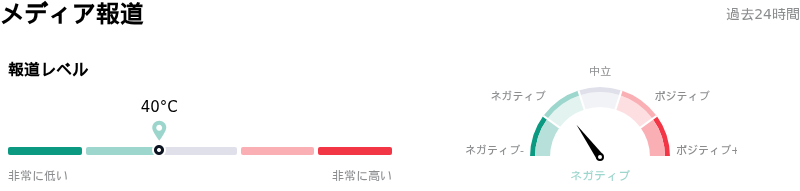
メディア報道に関して、Deere & Co (DE)はメディア注目度スコア40を示しており、メディア注目度は低いレベルです。全体の市場センチメント指数は現在弱気ゾーンにあります。
Deere & Co(DE)のファンダメンタル分析
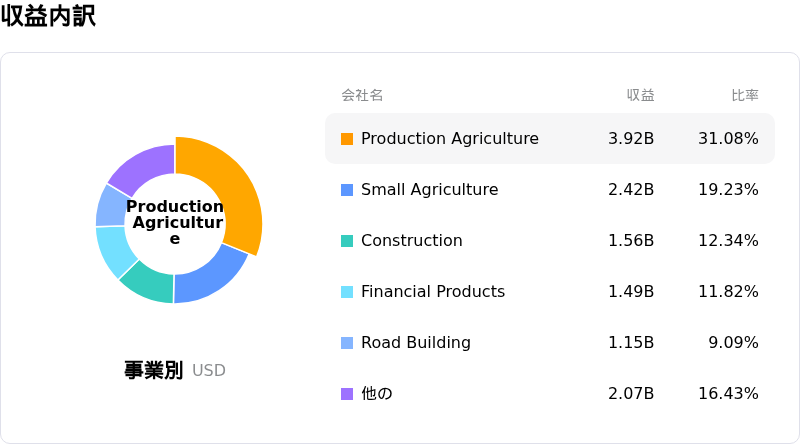
Deere & Co (DE)は産業用製品業界に属しています。最新の年間売上高は$45.67Bで、業界内で2位です。純利益は$5.03Bで、業界内では2位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$681.82、最高は$813.00、最低は$471.00です。
Deere & Co(DE)に関する詳細
企業固有のリスク:
- FTCおよびUSDAによる規制調査:米連邦取引委員会(FTC)と米農務省(USDA)が農業機械セクターにおける反競争的行為の可能性に関して開始した合同公的調査により、ディア(Deere)は法的な精査の強化、コンプライアンスコストの増加、さらには事業活動制限の可能性に晒されています。
- 農業経営環境と機械需要の悪化:穀物価格の下落と記録的な収穫量の予測が農家の現金収入を圧迫しており、北米および南米市場全体で設備投資を抑制し、大型機械の買い替えサイクルを遅らせています。
- バリュエーション・プレミアムとマルチプル縮小への脆弱性:過去の中間サイクル平均のほぼ2倍となる30倍超の予想PERで取引されている同社株は、積極的なEBITDAマージン拡大に対するコンセンサス予想が楽観的すぎるのではないかと機関投資家のアナリストが疑問視するなか、リレーティング(評価見直し)リスクに直面しています。
- 営業利益率に対する関税負担の増加:7億5,000万ドルから12億ドルと見込まれる継続的な税引前関税コストの逆風は、価格転嫁に向けた取り組みにもかかわらず、精密農業セグメントの営業利益率を押し下げる要因となっています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。