


10月29日のGilead Sciences Inc (GILD) 終値は4.03%上昇:投資家が知っておくべき情報



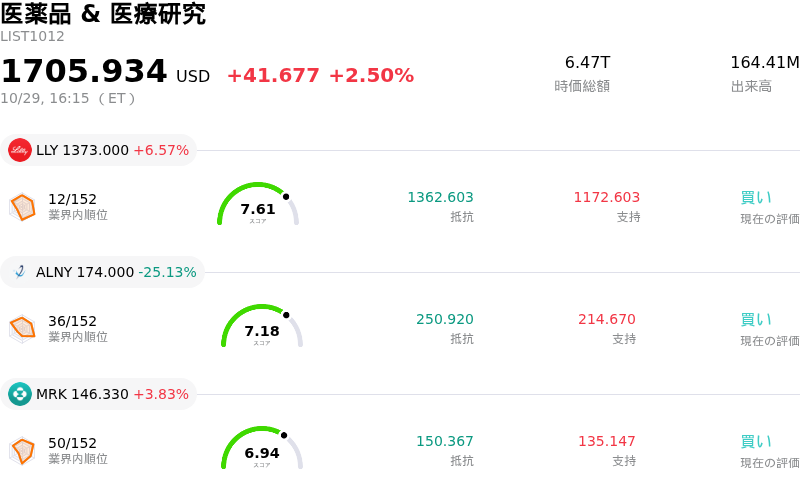
Gilead Sciences Inc (GILD) 終値は4.03%上昇しました。医薬品 & 医療研究セクターは2.50%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Eli Lilly and Co (LLY) 上昇 6.57%、Alnylam Pharmaceuticals Inc (ALNY) 下落 25.13%、Merck & Co Inc (MRK) 上昇 3.83%。
本日のGilead Sciences Inc(GILD)の株価上昇の要因は何ですか?
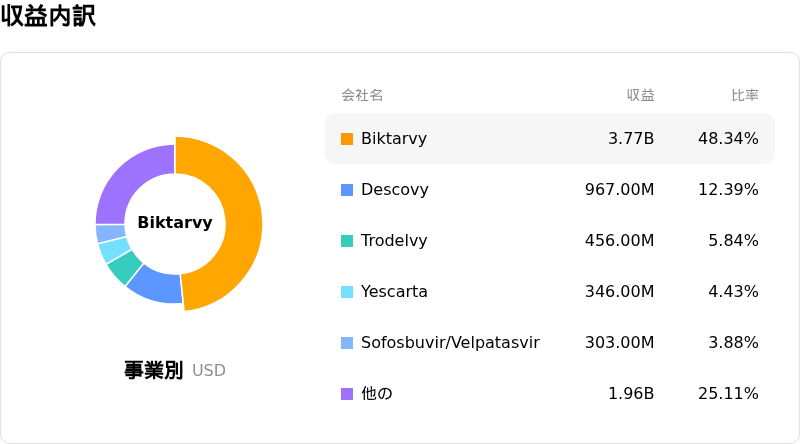
ギリアド・サイエンシズは、取引終了後に予定されている第3四半期決算発表を前に市場参加者がポジションを構築したことで、顕著な上昇モメンタムを見せた。投資家心理の上向く主な要因となったのは、ギリアドの中核療法全般における堅調な販売が持続するとの期待である。特に、主力治療薬「ビクタルビ」を筆頭とする中核のHIV事業は底堅いベースライン・キャッシュフローを提供し続けており、一方「トロデルヴィ」が牽引するがん領域ポートフォリオは、拡大する第2の成長ドライバーとなっている。投資家は、一回限りの買収関連研究開発費によって押し下げられていた前四半期決算を経て、営業業績が前期比で回復すると予想していた。
足元の業績指標にとどまらず、直近の戦略的パイプラインの進捗状況は中期的な成長の見通しを補強し、機関投資家の関心を強めている。炎症領域に特化した経口IL-23R阻害薬プログラムのターゲットをしぼった買収やがん領域での提携に代表されるギリアドの積極的なビジネス開発戦略は、HIV以外の収益源を多角化するという経営陣のコミットメントを反映している。さらに、HIV予防のための年1回投与のレナカパビルなど、治験中の持続性製剤を巡る主要な進展は、同社の市場におけるリーダーシップの長期的な持続可能性に対する市場の信頼を深め続けている。
ウォール街のセルサイドによる評価もさらなる追い風となり、複数のリサーチ会社がパイプラインの潜在力拡大と堅調なキャッシュフロー創出を反映して、直近で同社株の目標株価を引き上げた。こうした好意的なアナリスト環境に加え、主要移動平均線を上回る建設的なテクニカル面での値動きが、決算発表前の戦術的な買いや積み増しを促した。バイオ医薬品セクター全体の動向は引き続き注視されるものの、ギリアドのディフェンシブな収益特性と堅実なバランスシート管理は、リスク管理を重視する株式資金の流入を引きつけ続けている。
Gilead Sciences Inc(GILD)のテクニカル分析
技術的に見ると、Gilead Sciences Inc (GILD)はMACD(12,26,9)の数値が1.772で、買いのシグナルを示しています。RSIは70.041で買いの状態、Williams%Rは0.434で買われ過ぎの状態を示しています。ご注意ください。
Gilead Sciences Inc(GILD)のファンダメンタル分析
Gilead Sciences Inc (GILD)は医薬品 & 医療研究業界に属しています。最新の年間売上高は$29.44Bで、業界内で15位です。純利益は$8.51Bで、業界内では8位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$160.01、最高は$185.00、最低は$126.00です。
Gilead Sciences Inc(GILD)に関する詳細
企業固有のリスク:
- 第3四半期の収益縮小とバリュエーション圧力:第3四半期決算の発表を控え、市場コンセンサス予想では売上高がほぼ横ばいの78億ドル、1株当たり利益が前年同期比11.3%減の2.19ドルと見込まれており、年初来で約30%上昇してきた株価に対して、ガイダンスやセグメント業績が予想を下回った場合、下落方向へのボラティリティが生じるリスクがあります。
- 主力のHIVセグメントにおける資金削減と商業上の逆風:ギリアドの既存HIVフランチャイズは、米政府によるHIV関連資金削減の可能性、価格設定の摩擦、およびYeztugoの想定を下回る商業的定着性により、長期的な利益率の圧迫に直面しており、機関投資家によるピーク時の売上高予想は初期予想の70億ドルから39億ドルへと下方修正されています。
- がん領域パイプラインと事業実行における不確実性:細胞療法製剤Yescartaの普及減速に加え、Trodelvyを巡る臨床試験や適応拡大のリスクにより、主力の抗ウイルス治療薬事業を超えた事業多角化を成功させるギリアドの能力に対し、機関投資家の間で疑問視する声が高まっています。
- バランスシートのレバレッジと内部者による自社株売り:デット・エクイティ・レシオ(D/Eレシオ)2.03、純利益率マイナスという財務レバレッジの高さが戦略的リスクを増大させているほか、SEC(米国証券取引委員会)への提出書類によると、過去1四半期において経営陣による売却を含め、1,580万ドルを超えるインサイダーによる自社株売りが行われています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。