


10月29日のNovartis AG (NVS) 終値は3.22%上昇:投資家が知っておくべき情報



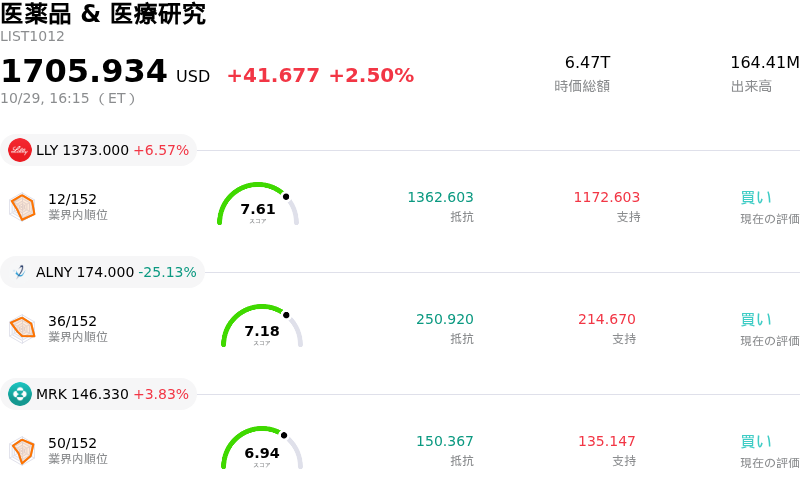
Novartis AG (NVS) 終値は3.22%上昇しました。医薬品 & 医療研究セクターは2.50%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Eli Lilly and Co (LLY) 上昇 6.57%、Alnylam Pharmaceuticals Inc (ALNY) 下落 25.13%、Merck & Co Inc (MRK) 上昇 3.83%。
本日のNovartis AG(NVS)の株価上昇の要因は何ですか?
ノバルティスは、最新の第3四半期決算と通期のコア営業利益見通しの上方修正が投資家に好感されたことを受け、株価が上昇基調をたどりました。経営陣は堅調な売上高目標を維持する一方、年間のコア利益の見通しを従来の「1桁台前半の減益」から「横ばいから2桁台前半の増益」へと引き上げました。コア1株当たり利益(EPS)が予想を明確に上回ったことが利益見通しの修正を後押しし、医薬品セクター全体に逆風が吹く中でも、高利益率の革新的医薬品への戦略的シフトが着実な財務的成果を生み出しているとして機関投資家に安心感を与えました。
良好な市場センチメントを後押しする重要な要因は、同社の主要成長ドライバー製品群が見せた事業の強靭性です。キスカリ、ケシンプタ、レクビオ、セムブリックスなどのコア治療薬ブランドにおける2桁成長が、エンプレストのような既存製品に影響を与える想定内のジェネリック医薬品との競合を十分に相殺しました。この堅固なポートフォリオ代替能力は、優先医薬品や最近発売されたRhapsidoなどの商業的推進力を際立たせています。さらに、厳格なコスト管理と売上高に対する販売費および一般管理費の著しい削減に支えられ、コア営業利益率は大幅に拡大しました。
市場参加者は、治験段階のパイプライン資産に伴う非コア研究の減損処理をほぼ問題視せず、代わりに根底にあるコア事業の力強さと臨床的進展を重視しました。多発性硬化症治療薬レミブルチニブの後期臨床試験での良好な結果や、放射性リガンド療法の適応拡大承認などの規制・パイプラインに関する最新情報は、長期的な収益見通しにさらなる確信を与えました。全体として、高いコア収益性、利益率の拡大、そして事業見通しの上方修正の組み合わせが、引き続き機関投資家の良好なセンチメントと買い意欲を牽引しています。
Novartis AG(NVS)のテクニカル分析
技術的に見ると、Novartis AG (NVS)はMACD(12,26,9)の数値が2.599で、買いのシグナルを示しています。RSIは69.454で中立の状態、Williams%Rは5.835で買われ過ぎの状態を示しています。ご注意ください。
Novartis AG(NVS)のファンダメンタル分析
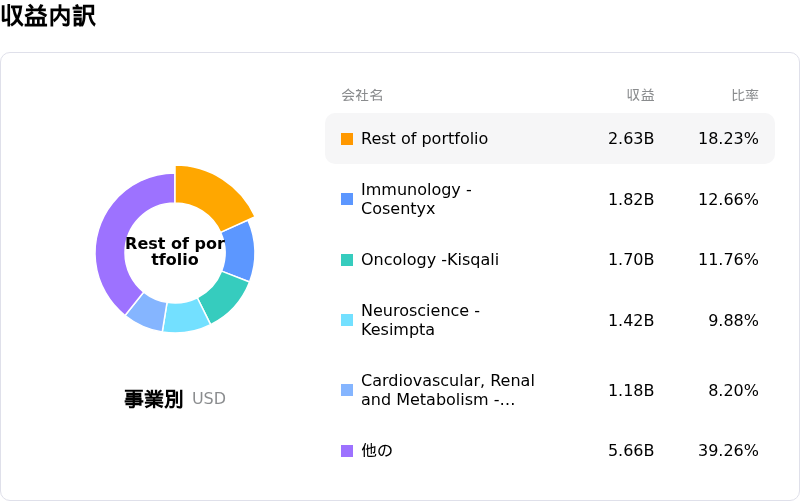
Novartis AG (NVS)は医薬品 & 医療研究業界に属しています。最新の年間売上高は$56.33Bで、業界内で9位です。純利益は$13.98Bで、業界内では5位です。会社概要
過去1か月で複数のアナリストが同社を中立と評価しました。目標株価の平均は$153.89、最高は$185.00、最低は$121.16です。
Novartis AG(NVS)に関する詳細
個別企業のリスク:
- 19億ドルのR&D減損損失と純利益の圧迫:2026年10月27日に発表された2026年第3四半期決算において、ノバルティスは治験の難航に伴うデルデシラン(del-desiran)に関する19億ドルの部分的な減損損失計上が響き、純利益が前年同期比70%減の12億ドルに激減し、営業利益も59%減少したことを明らかにしました。
- 売上高の予想下振れと第4四半期マージンの脆弱性:ノバルティスの2026年第3四半期の売上高は145億2,200万ドルとなり、ウォール街のコンセンサス予想をわずかに下回りました。一方で経営陣は、コア利益の上振れの一部は販売管理費(SG&A費用)の減少に支えられたものであり、第4四半期にはこれが一転して営業利益率を圧迫すると見込まれていることを指摘しました。
- 特許の崖と後発薬参入による逆風の加速:エントレスト、プロマクタ、タシグナなどの主力既存ブロックバスター(大型薬)は、特許独占権の失効と後発医薬品(ジェネリック)の参入により全米で著しい売上減少が続いており、売上高の侵食を相殺するには新薬の積極的な販売拡大が不可欠となっています。
- フリーキャッシュフローの悪化とバランスシートのレバレッジ上昇:2026年第3四半期のフリーキャッシュフローは前年同期比18%減の51億1,100万ドル(年初からの9か月間では12%減)に減少し、財務レバレッジの上昇や買収支出の増加に伴い、キャッシュ創出力がコア利益の伸びに追いついていないことを示しています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。