


10月29日のServiceNow Inc (NOW) 値動きは26.98%下落:完全な分析



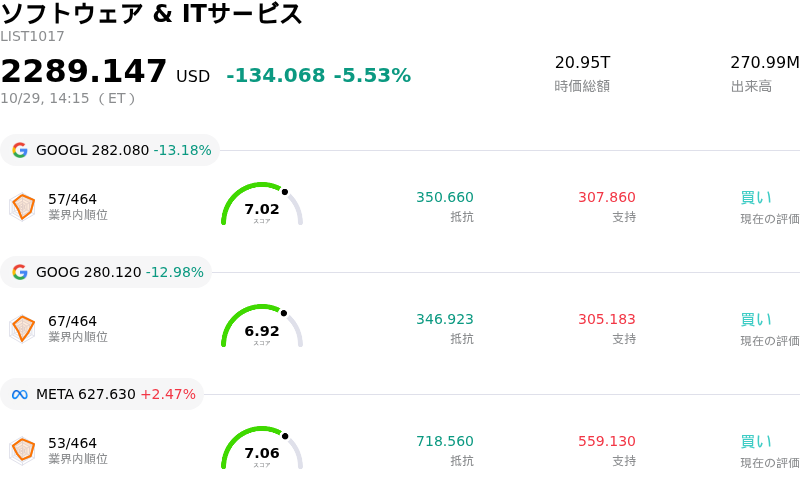
ServiceNow Inc (NOW) 値動きは26.98%下落しました。ソフトウェア & ITサービスセクターは5.53%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Alphabet Inc Class A (GOOGL) 下落 13.16%、Alphabet Inc Class C (GOOG) 下落 12.95%、Meta Platforms Inc (META) 上昇 2.43%。
本日のServiceNow Inc(NOW)の株価下落の要因は何ですか?
サービスナウ(ServiceNow)は第3四半期決算の発表を受けて大幅な売り浴びせに見舞われた。全体の売上高およびサブスクリプション売上高はウォール街の予想を上回ったものの、調整後1株当たり利益(EPS)がコンセンサス予想をわずかに下回り、複数四半期にわたって続いていた市場予想を上回る業績の記録が途切れた。より深刻だったのは、投資家の失望が経営陣の業績見通し(ガイダンス)に集中した点だ。同社は、今後12カ月間に見込まれる契約収益の重要な先行指標である第4四半期の残存履行義務(cRPO)の伸び鈍化を予想し、これがアナリスト予想を下回ったことで、足元の企業向け需要に対する懸念が強まった。
根本的な収益性指標も投資家心理の大きな重荷となった。調整後営業利益率とGAAP基準の収益性との乖離拡大は、株式報酬費用や直近の買収に伴う無形資産の償却費の増加を浮き彫りにした。さらに、戦略的買収の資金調達のために調達した負債によって年間の支払利息が増加し、同社の貸借対照表(バランスシート)は従来のネットキャッシュ状態から変化した。経営陣は資本効率の高い事業モデルを強調し、人工知能(AI)ソリューションの年間契約価値目標を引き上げたものの、利益率の圧迫とレバレッジの拡大が相まって、通期のサブスクリプション売上高ガイダンスがわずかに上方修正されたにもかかわらず、市場の期待感は減退した。
この急激な下落は、企業向けSaaS(ソフトウェア・アズ・ア・サービス)のビジネスモデルや高バリュエーションのグロース株を取り巻く市場全体の敏感さを反映している。人工知能(AI)による潜在的な破壊やソフトウェアのライセンス数(シート数)のカニバリゼーションに対する懸念が企業向けソフトウェアプロバイダーの重荷となり続けており、投資家は完璧な業績遂行を要求している。同社が戦略的なAI提携を拡大し、フリーキャッシュフロー利益率の目標を引き上げたものの、市場は長期的な戦略的ストーリーよりも足元の契約成長指標を優先した。ウォール街のアナリストの見解は、企業におけるAI導入に対する長期的な確信と、バリュエーション・マルチプルの調整に関する足元の警戒感との間で二分されたままである。
ServiceNow Inc(NOW)のテクニカル分析
技術的に見ると、ServiceNow Inc (NOW)はMACD(12,26,9)の数値が-4.540で、中立のシグナルを示しています。RSIは28.518で売りの状態、Williams%Rは99.789で売られ過ぎの状態を示しています。ご注意ください。
ServiceNow Inc(NOW)のメディア報道
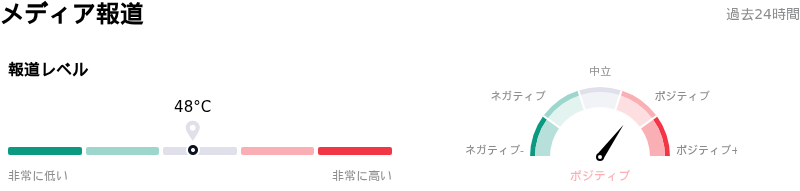
メディア報道に関して、ServiceNow Inc (NOW)はメディア注目度スコア48を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在強気ゾーンにあります。
ServiceNow Inc(NOW)のファンダメンタル分析
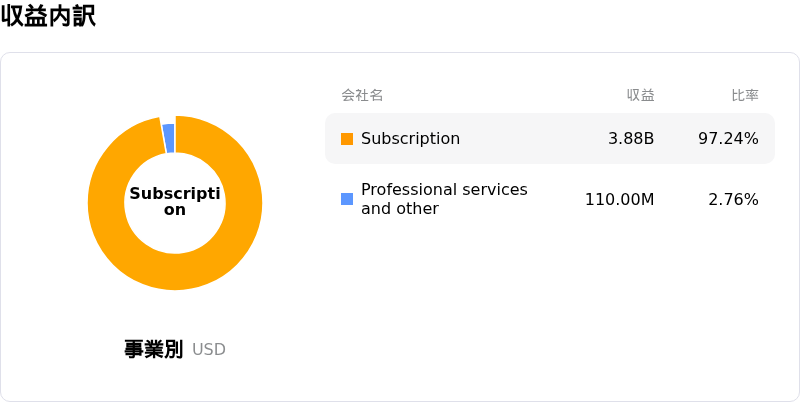
ServiceNow Inc (NOW)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$13.28Bで、業界内で28位です。純利益は$1.75Bで、業界内では30位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$0.00、最高は$0.00、最低は$0.00です。
ServiceNow Inc(NOW)に関する詳細
企業固有のリスク:
- フォワードcRPO成長見通しの減速: 経営陣は第4四半期の現在残存履行義務(cRPO)の伸び率を18.5%と予測し、第3四半期の21%から減速してコンセンサス予想の19.8%を下回りました。これにより、エンタープライズ向けソフトウェア支出のモメンタムやAIによる市場破壊に対する機関投資家の懸念が高まりました。
- 第3四半期決算の予想下振れと買収コストの重荷: 調整後1株当たり利益(EPS)は1.00ドルとなり、ウォール街のコンセンサス予想である1.02ドルを下回りました。77億5000万ドル規模のArmis買収に伴う負債調達の支払利息増加や、AIインフラコストの高騰が影響しました。
- 需要の前倒しと契約タイミングのズレ: 経営陣は、第3四半期の契約バックログが顧客の早期更新や公共部門における先払いオンプレミス案件への移行によって押し上げられたことを明らかにしました。これにより、第4四半期に期待されていた契約モメンタムが食いつぶされ、収益認識のタイミングにノイズが生じました。
- 高バリュエーション下のマルチプル縮小: 割高な予想バリュエーション・マルチプルで決算発表を迎えたなか、将来の契約見通しの減速と利益率の圧迫が重なったことで、即座にリスク回避の売りが噴出し、株価はさらなるバリュエーション・マルチプル縮小に対して脆弱な状態となっています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。