


10月29日のUBS Group AG (UBS) 値動きは3.28%上昇:値動きの背後にある事実



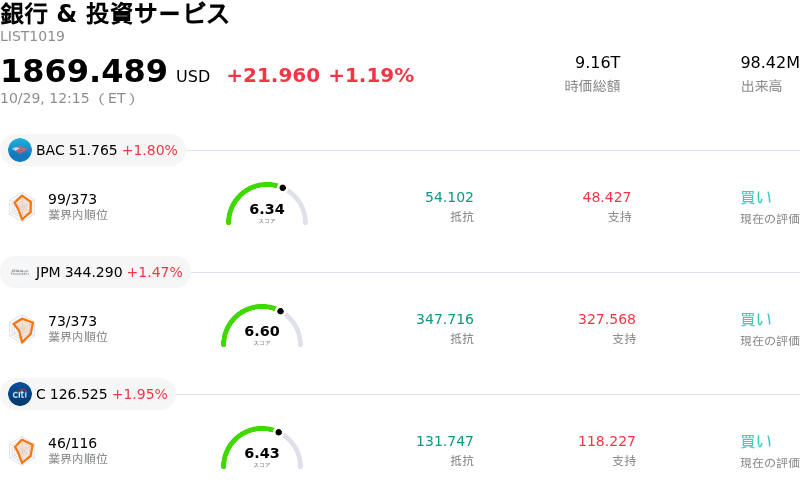
UBS Group AG (UBS) 値動きは3.28%上昇しました。銀行 & 投資サービスセクターは1.19%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Bank of America Corp (BAC) 上昇 1.80%、JPMorgan Chase & Co (JPM) 上昇 1.47%、Citigroup Inc (C) 上昇 1.95%。
本日のUBS Group AG(UBS)の株価上昇の要因は何ですか?
投資家が同社の最新の四半期決算と改定された戦略ガイダンスを消化するなか、UBSグループの株価は取引のボラティリティが高まる一方で、堅調な上昇基調(プラスのモメンタム)を示しました。同行は、特に米州およびアジア太平洋地域におけるグローバル・ウェルス・マネジメント部門での堅調な純資産流入に支えられ、売上高が市場予想を上回りました。報告上の数値には過去の統合費用が計上されているものの、中核であるウェルス・マネジメントおよび法人向け銀行事業の堅調さを反映し、実質的な税引前利益は前年同期比で拡大しました。
投資家の楽観論を後押しした主な要因は、経営陣がCET1資本に対する期末目標の利益率を上回ることへ自信を強めたことです。クレディ・スイスの統合は予定を前倒して進展しており、累計の総コスト削減額は当初目標を超過しています。株主に安心感を与えるべく、経営陣は規制上の最低基準を大幅に上回る自己資本比率を維持しつつ、数十億ドル規模の自社株買い枠を当初計画より早期に完了させるなど、資本還元の加速を示唆しました。
日中のボラティリティは、スイスにおける潜在的な規制強化に対する市場の警戒感を浮き彫りにしました。スイスの議員らは銀行規制案の議論を続けており、同社の海外法人に対して推定160億ドルの追加自己資本要件が課される可能性があります。経営陣が決算説明会の中で過度な資本規制に対して強い反論を展開したものの、進行中の政治的議論は長期的な不確実性をもたらしています。こうした規制上の課題があるものの、自社株買いの加速、効果的なコスト管理、および中核事業の堅調な拡大が、株価に堅調な上昇モメンタムをもたらしました。
UBS Group AG(UBS)のテクニカル分析
技術的に見ると、UBS Group AG (UBS)はMACD(12,26,9)の数値が0.397で、中立のシグナルを示しています。RSIは50.478で中立の状態、Williams%Rは26.129で買いの状態を示しています。ご注意ください。
UBS Group AG(UBS)のファンダメンタル分析
UBS Group AG (UBS)は銀行 & 投資サービス業界に属しています。最新の年間売上高は$75.76Bで、業界内で5位です。純利益は$7.77Bで、業界内では5位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$48.79、最高は$50.29、最低は$47.30です。
UBS Group AG(UBS)に関する詳細
企業固有のリスク:
- 過重な規制資本要件: システム上重要な金融機関を対象とした近年のスイスの法案や議会措置により、UBSは推定160億~180億ドルの追加のコモン・エクイティTier 1(CET1)資本の保有を余儀なくされる可能性があり、経営上の柔軟性が著しく損なわれるとともに、経営陣がグローバル本社をスイス国外に移転する実現可能性の検討に着手する要因となっています。
- 2026年第3四半期決算の予想未達: UBSの2026年第3四半期決算は1株当たり利益(EPS)が0.85ドルとなり、アナリストのコンセンサス予想である0.91~0.96ドルを下回りました。一回限りの統合費用、債務買い戻し、過去の訴訟関連費用が業績の重荷となりました。
- 株主還元とフリーキャッシュフローへの圧迫: UBSは現在フリーキャッシュフロー利回りがマイナスとなっており、スイスにおける資本準備金の増額要求や進行中の統合支出が、同行の2026年以降の配当維持・拡大や自社株買いプログラムの能力を制限するのではないかという機関投資家アナリストの懸念が高まっています。
- 過去の訴訟リスクと進行中のコンプライアンス負債: クレディ・スイスの買収により引き継いだ住宅ローン担保証券(RMBS)関連の和解交渉を含む根深い法的課題に加え、強化されたマネーロンダリング防止(AML)規制の精査が、更なる金銭的罰金や資本の制約リスクをもたらし続けています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。