


10月28日のOracle Corp (ORCL) 値動きは12.09%上昇:完全な分析



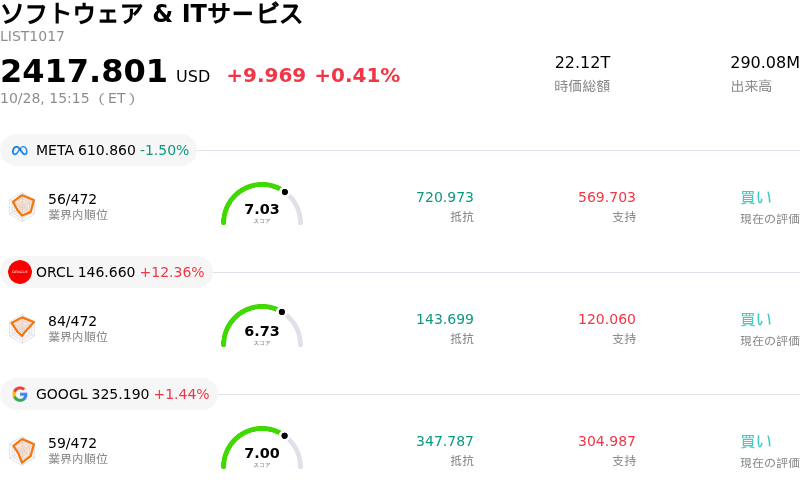
Oracle Corp (ORCL) 値動きは12.09%上昇しました。ソフトウェア & ITサービスセクターは0.41%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Meta Platforms Inc (META) 下落 1.53%、Oracle Corp (ORCL) 上昇 12.09%、Alphabet Inc Class A (GOOGL) 上昇 1.42%。
本日のOracle Corp(ORCL)の株価上昇の要因は何ですか?
オラクル(Oracle Corporation)は、年次投資家向け説明会(インベスター・デイ)での重要な好材料の発表を受け、株価が大幅に急伸した。エンタープライズ向けソフトウェアおよびクラウドインフラ大手の同社は、2030年度までの非常に強気な長期財務見通しを発表し、年間総売上高は2026年度比で年平均成長率(CAGR)35%を超え、少なくとも2,250億ドルに達するとの予測を示した。また経営陣は高い収益性目標も掲げ、2030年度までにNon-GAAP営業利益率40%超、調整後1株当たり利益(EPS)少なくとも21ドルを見込んでいる。さらに、2027年度の業績予想(売上高少なくとも900億ドル、Non-GAAP EPS 8.10ドル以上)を再確認し、足元の着実な事業執行力を投資家に印象付けた。
市場の好感を集めた決定的な要因は、AIデータセンターの整備に伴う多額の負債拡大や積極的な設備投資に対して投資家が抱いていた根強い懸念に対し、経営陣が具体的なロードマップを示したことである。オラクルは、設備投資額が2027年度および2028年度頃にピークを迎えた後に減少へと転じ、営業キャッシュフローの好転を経て2029年度までに少なくとも300億ドルのプラスのフリーキャッシュフローを創出する見通しであることを明らかにした。極めて重要なのは、同社が2030年度までの市場からの追加資金調達額を株式と負債で半々に折半して200億ドルに制限すると確約した点であり、今後のインフラ拡大は希薄化を伴う増資や無制限なレバレッジ拡大ではなく、ベンダーファイナンスや顧客からの前受金、自己資金創出に主として依存していくことを示してウォール街を安堵させた。
この力強い複数年の見通しは、オラクル・クラウド・インフラストラクチャ(OCI)および自律型AIデータベース・ソリューションに対する企業需要の加速によって支えられている。残存履行義務に裏打ちされた巨大な受注残高に加え、OpenAIや主要ハイパースケーラー、大手ハードウェアベンダーなどの主要パートナーとともに拡大させたマルチクラウド展開により、受注残高を高利益率のリカーリングレベニュー(継続的収益)へと転換する明確な道筋が整った。クラウドインフラの急成長、規律ある資本配分、そして高い長期業績の視認性が相まって機関投資家の信頼を回復させ、エンタープライズ・テクノロジー分野全体で同社株への需要を急増させている。
Oracle Corp(ORCL)のテクニカル分析
技術的に見ると、Oracle Corp (ORCL)はMACD(12,26,9)の数値が1.650で、中立のシグナルを示しています。RSIは58.773で中立の状態、Williams%Rは9.565で買われ過ぎの状態を示しています。ご注意ください。
Oracle Corp(ORCL)のメディア報道
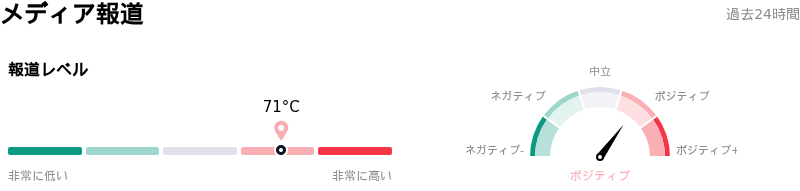
メディア報道に関して、Oracle Corp (ORCL)はメディア注目度スコア71を示しており、メディア注目度は高いレベルです。全体の市場センチメント指数は現在強気ゾーンにあります。
Oracle Corp(ORCL)のファンダメンタル分析
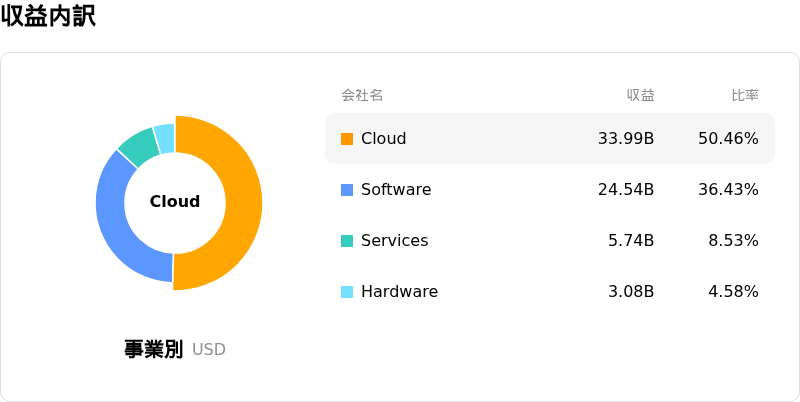
Oracle Corp (ORCL)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$67.36Bで、業界内で8位です。純利益は$16.98Bで、業界内では6位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$240.38、最高は$330.00、最低は$110.00です。
Oracle Corp(ORCL)に関する詳細
企業固有のリスク:
- 巨大なAI設備投資とバランスシートへの圧迫:2027年度の設備投資額は900億〜950億ドルと予測されており、深刻なフリーキャッシュフローの赤字を生み出し、負債およびリース債務を約1,690億ドルまで増加させています。これにより、オラクルの信用格付けはBBB-(ジャンク級よりわずか1段階上)にとどまり、200億ドルの新たな負債および株式による資金調達が必要となっています。
- 受注残の集中度上昇と取引先リスク:オラクルの残存履行義務(RPO)受注残の約50%が単一の顧客であるOpenAIに集中している一方で、最近の企業開示情報では、高レバレッジのAI顧客が契約上の義務を履行できなくなる可能性があると明示的に警告されています。
- データセンター施工の遅延と不可抗力による混乱:ニューメキシコ州の大規模データセンターサイト「Project Jupiter」の開発業者に対し、オラクルが不可抗力(フォース・マジュール)の通知を行ったことで、プロジェクトの遂行可能性に対する懸念が急増しました。これは、運用面での摩擦、スケジュールの遅延可能性、および顧客への納入遅延リスクを示唆しています。
- 減価償却会計への懸念と短期的な減益:機関投資家のアナリストや市場関係者は、AIチップやサーバーの耐用年数延長の仮定に起因する利益過大計上の可能性を指摘しています。また、利息費用やインフラ維持費の急増により、次回四半期EPSのコンセンサス予想は前年同期比で約16%減が見込まれています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。