


10月28日のFlex Ltd (FLEX) 値動きは9.50%上昇:値動きの背後にある事実



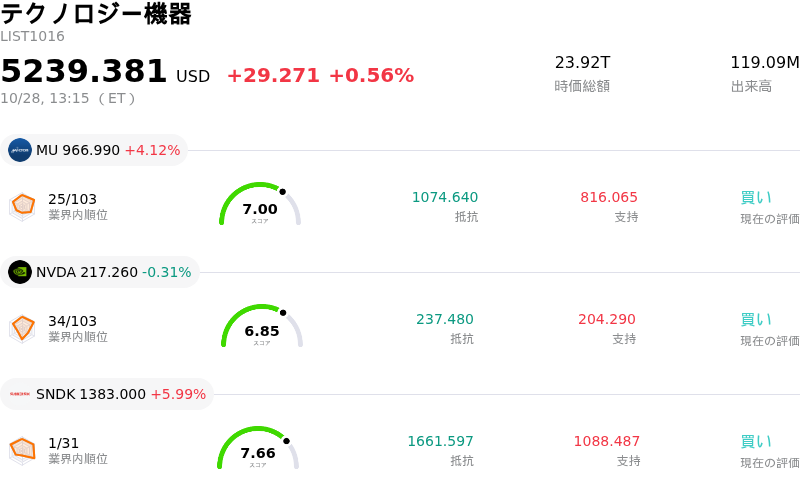
Flex Ltd (FLEX) 値動きは9.50%上昇しました。テクノロジー機器セクターは0.56%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Micron Technology Inc (MU) 上昇 4.17%、NVIDIA Corp (NVDA) 下落 0.31%、SanDisk Corporation (SNDK) 上昇 5.99%。
本日のFlex Ltd(FLEX)の株価上昇の要因は何ですか?
フレックス(Flex Ltd.)は、2027年会計年度第2四半期決算の発表を受けて株価が急上昇した。今回の決算は売上高と最終利益の双方がウォール街の市場予想を上回った。電子機器受託製造およびサプライチェーン・ソリューションを提供する同社は、前年同期比25%増となる売上高を計上したほか、コンセンサス予想を大幅に上回る過去最高の調整後1株当たり利益(EPS)を記録した。好業績の主な原動力となったのは、人工知能(AI)ハードウェアおよびデータセンター電源エコシステム全体における旺盛な需要である。同社のクラウド・パワー・インフラストラクチャー事業部門は前年同期比で54%の成長を達成し、AIコンピューティング、専用冷却システム、電力管理に対する企業側の堅調な支出が、製造量の増加と利益率の拡大に直結していることを示した。
四半期の好決算に加え、経営陣は2027年会計年度通期の売上高、営業利益率、調整後1株当たり利益の業績見通し(ガイダンス)を引き上げた。フレックスは、高成長を続けるクラウド・パワー・インフラストラクチャー部門を独立会社「Axiom」として分社化する取り組みの着実な進展を背景に、会計年度後半に向けてモメンタムが加速することを示した。なお、分社化は暦年の2027年年初の完了を目指している。さらに、EPC Powerなどの最近の戦略的買収の統合により、フレックスの包括的な電源ポートフォリオが強化され、高付加価値なインフラ市場における競争的地位が高まった。堅調な業績上振れと通期見通しの上方修正は即座に好材料となり、ここ数週間続いていた株価の揉み合いを経て投資家にファンダメンタルズ面での安心感を与え、株価の大幅な見直し買いを促した。
Flex Ltd(FLEX)のテクニカル分析
技術的に見ると、Flex Ltd (FLEX)はMACD(12,26,9)の数値が-3.030で、売りのシグナルを示しています。RSIは42.754で中立の状態、Williams%Rは63.043で売りの状態を示しています。ご注意ください。
Flex Ltd(FLEX)のファンダメンタル分析
Flex Ltd (FLEX)はテクノロジー機器業界に属しています。最新の年間売上高は$27.91Bで、業界内で2位です。純利益は$880.00Mで、業界内では6位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$158.89、最高は$180.00、最低は$135.00です。
Flex Ltd(FLEX)に関する詳細
企業固有のリスク:
- フリーキャッシュフローの縮小:2027年度第2四半期のForm 8-K提出書類によると、6か月間のフリーキャッシュフローは企業再編に伴う分離費用の増加によって大幅に圧迫され、前年同期の5億7300万ドルから3億200万ドルに減少しました。
- スピンオフに伴う偶発債務:クラウド・アンド・パワー・インフラストラクチャー部門(Axiom Solutions International)の計画中の分離は、2027年12月31日までに取引が遅延または完了しない場合に最大125%の義務的償還保証を課す20億ドルの優先株協定により、貸借対照表上のリスクを生じさせています。
- 負債の増加とレバレッジ圧力:EPC Powerの買収資金を調達するための11億ドルのブリッジ融資の引き出しに伴い財務リスクが高まっており、AIデータセンター・インフラへの設備投資需要の拡大とともに、支払利息負債の負担をさらに増加させています。
- アナリストによるバリュエーションの再評価:BofA証券を含むウォール街のアナリストは、負債負担の増大、優先株による株式の希薄化、取引実行全体の複雑さに対する精査を受けて評価倍率が低下したことを反映し、FLEXの目標株価を引き下げました。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。