


10月28日のASE Technology Holding Co Ltd (ASX) 値動きは3.26%上昇:投資家が知っておくべき情報



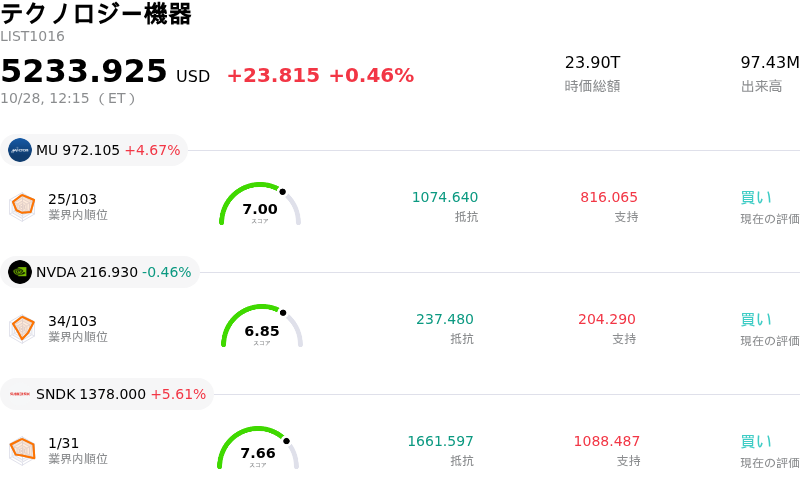
ASE Technology Holding Co Ltd (ASX) 値動きは3.26%上昇しました。テクノロジー機器セクターは0.46%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Micron Technology Inc (MU) 上昇 4.67%、NVIDIA Corp (NVDA) 下落 0.47%、SanDisk Corporation (SNDK) 上昇 5.61%。
本日のASE Technology Holding Co Ltd(ASX)の株価上昇の要因は何ですか?
ASEテクノロジー・ホールディングは、第3四半期の決算発表を控えた市場参加者のポジション構築を受け、日中のボラティリティが高まる中で顕著な上昇モーメンタムを記録しました。投資家の楽観姿勢は、半導体テスト・組み立て受託サービスに対する需要加速に支えられた堅調な四半期業績への期待に主に基づいています。世界の半導体サプライチェーンにおける重要なパートナーとして、同社は人工知能(AI)ハードウェアの導入拡大やハイパフォーマンス・コンピューティングのワークロード拡大から引き続き恩恵を受けています。
基調的な投資家心理は、前年同期比での大幅な売上高拡大と第3四半期を通じた前四半期比での成長加速を示した、先に公表された売上高の更新情報によって引き続き強固なものとなっています。特に最先端のアドバンスト・パッケージング・ソリューションや、生産能力需要を満たすための高水準な設備投資に関する経営陣の建設的な長期成長見通しは、機関投資家の信頼感を高めています。さらに、半導体関連株全般やAIハードウェア・サプライチェーンの競合他社における好調なモメンタムがセクター全体の追い風となり、バリュエーション倍率やマクロ経済情勢を巡る継続的な議論の影響を相殺しました。
観測された日中のボラティリティは、重要な企業決算というカタリストを前にした典型的な活発なポジション構築やオプション市場での取引を反映しています。高まった市場期待により、同社株は短期的な利益確定売りに過敏になりやすい状況にあるものの、先端パッケージング技術に対する強い構造的需要は引き続き主要な成長ドライバーとして機能しています。機関投資家は、今後の利益率、設備稼働率、設備投資目標に関する経営陣のガイダンスを見極めるため、近く予定されている決算発表を注視しています。
ASE Technology Holding Co Ltd(ASX)のテクニカル分析
技術的に見ると、ASE Technology Holding Co Ltd (ASX)はMACD(12,26,9)の数値が-0.691で、売りのシグナルを示しています。RSIは53.143で中立の状態、Williams%Rは41.592で買いの状態を示しています。ご注意ください。
ASE Technology Holding Co Ltd(ASX)のファンダメンタル分析
ASE Technology Holding Co Ltd (ASX)はテクノロジー機器業界に属しています。最新の年間売上高は$20.71Bで、業界内で13位です。純利益は$1.30Bで、業界内では17位です。会社概要
過去1か月で複数のアナリストが同社を強力買いと評価しました。目標株価の平均は$50.02、最高は$58.00、最低は$42.04です。
ASE Technology Holding Co Ltd(ASX)に関する詳細
個別企業固有のリスク:
- 生産能力のボトルネックと設備投資の急増:最新の事業状況によると、組立、パッケージング、テスト施設がフル稼働に近い状態(総合稼働率80%〜85%)で稼働しており、短期的な出荷量の伸びが制約されています。これらのオペレーション上の制約を解消するため、経営陣は2026年の設備投資予算を105億ドルに引き上げましたが、これにより大幅なキャッシュフローの圧迫と施設拡張に伴う実行リスクが生じています。
- バリュエーションの大幅な調整に対する脆弱性:年初来で150%を超える急激な株価上昇を受け、主要なバリュエーション指標は株価が大幅に割高であることを示しています。株価収益率(PER)は49倍近辺と、テクノロジー市場全体のベンチマークを大幅に上回る水準で取引されており、トップライン(売上高)の業績が現在の株価水準を正当化できない場合、下落リスクが高まります。
- インサイダーによる大幅な資金引き揚げ:企業の開示資料および追跡指標によると、過去12か月間でインサイダーによる株式売却額は3億6,000万ドルを超えた一方、買い付けはゼロであり、ピーク時の評価倍率を維持することに対する経営陣の社内的な自信に対し、機関投資家の懸念が高まっていることを示しています。
- 間近に迫る決算の実行リスクと利益率リスク:10月29日の第3四半期決算発表を前に、アナリストによる強気なコンセンサス予想(売上高72億5,000万ドル)がポジショニングリスクを高めています。高額な設備設置コストやウェハプロービングのボトルネックによる利益率の押し下げを示すコメントがあれば、日中に急激な売りが誘発される可能性があります。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。