


10月7日のSterling Infrastructure Inc (STRL) 値動きは7.30%下落:値動きの背後にある要因



Sterling Infrastructure Inc (STRL) 値動きは7.30%下落しました。産業 & 商業サービスセクターは1.20%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Nebius Group NV (NBIS) 下落 6.04%、Comfort Systems USA Inc (FIX) 下落 5.90%、Quanta Services Inc (PWR) 下落 3.46%。
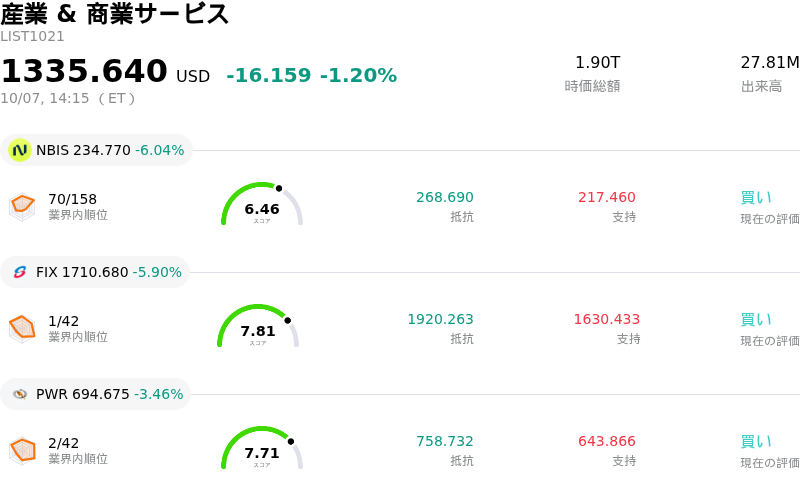
本日のSterling Infrastructure Inc(STRL)の株価下落の要因は何ですか?
スターリング・インフラストラクチャーは、直近のセッションにおける力強い上昇を受けた激しい利益確定売りに押され、日中取引で大幅な反落となりました。ミッションクリティカルなデータセンターおよびE-インフラストラクチャー・ソリューション・ポートフォリオに対する楽観論から大幅なモメンタムを得ていた同社株でしたが、バリュエーション指標が買われ過ぎを示したことで強い売り圧力に直面しました。株価収益率(PER)が過去の中央値を大幅に上回る水準で取引されていたため、市場参加者は直近の利益を確定することを選び、機関投資家の間で平均回帰の動きが引き起こされました。
プロジェクトの実行力やハイパースケーラーによる設備投資の集中に関するファンダメンタルズ上の懸念も、投資家心理の重荷となりました。スターリングの受注残高は人工知能(AI)施設や半導体製造拠点に対する需要拡大を反映しているものの、大手テクノロジー企業顧客への高い依存度により、プロジェクトの延期や時期調整によって業績の見通しが左右されるリスクを抱えています。さらに、市場参加者は専門的な人材や設備における供給ボトルネックの可能性に対して警戒感を示しており、これが複雑なインフラプロジェクトの迅速な売上計上を阻害する恐れがあります。
この株価の下振れは、高まった期待感から短期的なセンチメントの変化に対する感応度が高まっていた産業デザインおよびエンジニアリング・サービス分野全般における広範な利益確定売りの動きと重なりました。ガバナンスやコンプライアンス機能の強化を目的とした主要経営陣の選任など直近の企業動向があったものの、取引活動では機関投資家によるポジション調整が優勢となりました。今後は、スターリングが中核部門において高い営業利益率を維持し、豊富な案件パイプラインを実行上の摩擦なく着実に収益へと転換できるかどうかが、持続的な株価安定の鍵を握るとみられます。
Sterling Infrastructure Inc(STRL)のテクニカル分析
技術的に見ると、Sterling Infrastructure Inc (STRL)はMACD(12,26,9)の数値が13.052で、中立のシグナルを示しています。RSIは51.373で中立の状態、Williams%Rは57.427で売りの状態を示しています。ご注意ください。
Sterling Infrastructure Inc(STRL)のファンダメンタル分析
Sterling Infrastructure Inc (STRL)は産業 & 商業サービス業界に属しています。最新の年間売上高は$2.49Bで、業界内で25位です。純利益は$290.15Mで、業界内では12位です。会社概要
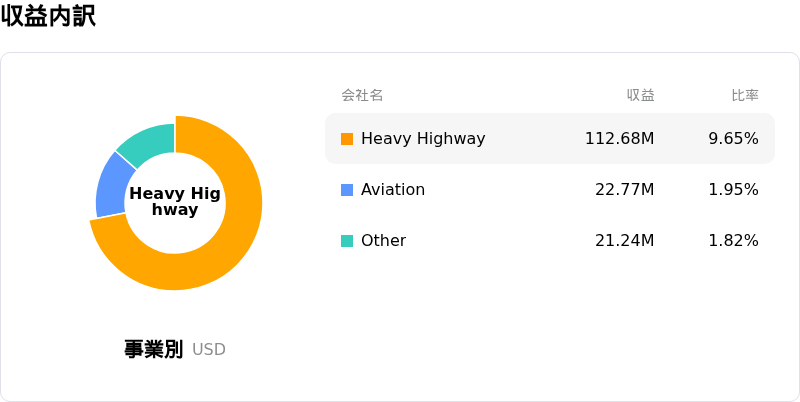
過去1か月で複数のアナリストが同社を強力買いと評価しました。目標株価の平均は$852.14、最高は$1015.00、最低は$700.00です。
Sterling Infrastructure Inc(STRL)に関する詳細
企業固有のリスク:
- 高ベータに伴うマクロ面での脆弱性とAIインフラ銘柄からの資金ローテーション:スターリング・インフラストラクチャーの高い株式ベータ値(約1.88)が日中の下落ボラティリティを増幅させており、10月7日には米国債利回りの急上昇と機関投資家による利益確定売りをきっかけに、金利感応度の高いAIデータセンター建設関連銘柄全体に売りが広がったことで、同社の株価は7.5%下落しました。
- 能力制約とプロジェクト実行リスク:特化型Eインフラプロジェクト全体での急激な需要増により、熟練労働者や大型重機の供給能力が限界に達しつつあります。これにより工期を脅かすオペレーション上のボトルネックが発生しており、プロジェクト遂行のために収益性の低い案件に対応する必要が生じた場合、利益率が圧迫されるリスクがあります。
- 割高なバリュエーションと継続的なインサイダー売り:同社株の実績PER(株価収益率)は40倍近くに高騰しており、過去5年間の中央値である20.8倍を大幅に上回っています。これは機関投資家の分析モデルで割高リスクとして浮き彫りになっており、過去1年間で目立ったインサイダー買いがないまま、純額で9,600万ドルを超えるインサイダー売りが行われたことが、そのリスクをさらに悪化させています。
- 最終市場の軟調さとハイパースケーラーへの集中:金利高圧力の長期化による住宅基礎工事や従来の輸送インフラプロジェクトの低迷継続がビジネスモデルのリスクを高めており、同社の業績はデータセンターのハイパースケーラーによる大型プロジェクトの継続的な設備投資(CapEx)に大きく依存する結果となっています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。