


10月7日のQuanta Services Inc (PWR) 値動きは3.51%下落:値動きの背後にある要因



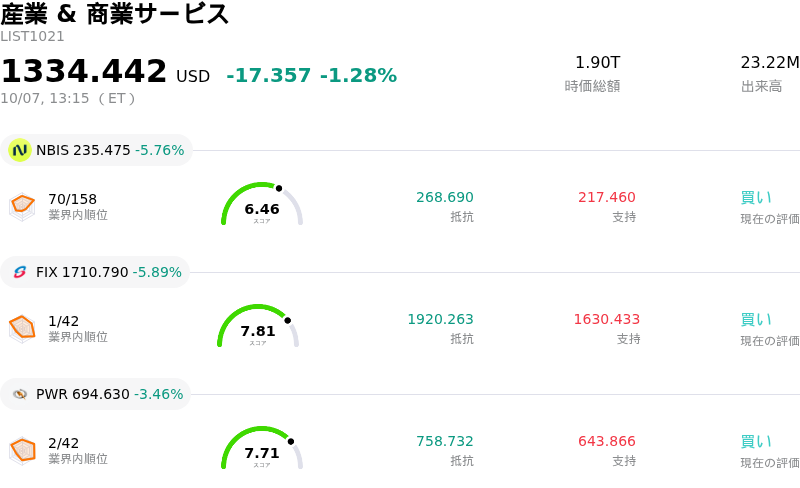
Quanta Services Inc (PWR) 値動きは3.51%下落しました。産業 & 商業サービスセクターは1.28%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Nebius Group NV (NBIS) 下落 5.76%、Comfort Systems USA Inc (FIX) 下落 5.89%、Quanta Services Inc (PWR) 下落 3.46%。
本日のQuanta Services Inc(PWR)の株価下落の要因は何ですか?
クアンタ・サービシズは本日、連日の大幅高を受けた短期的な利益確定売りやバリュエーションの再評価が主因となり、日中に顕著な値動きの荒さを見せながら下落しました。人工知能(AI)データセンターの電力インフラや電力網の近代化を巡る期待感から株価が大幅に上昇していたため、テクニカル指標では買われ過ぎの領域に入っていました。上昇モメンタムが停滞する中、機関投資家は同社の割高なバリュエーション倍率と全体相場の動向を比較検討し、利益確定の売りに動きました。
ウォール街の市場心理は、同社株の短期的なバリュエーション指標に対して慎重な姿勢を強めています。直近のアナリストによる目標株価の調整やリサーチ会社による投資判断の引き下げでは、過去の予想株価収益率(PER)倍率と比較して高水準のプレミアムで取引されていることが浮き彫りになりました。機関投資家のコンセンサスとして、クアンタが今後数年にわたり堅調な業績の見通しを確保している点は引き続き認められているものの、この割高なバリュエーションは事業運営上のミスの余地をほとんど残しておらず、最近の利益を確定しようとするファンドマネージャーによるポートフォリオのリバランスを誘発しました。
公益インフラセクターにおける事業環境の動向も、日中の株価の重荷となりました。高圧送電やデータセンター向け電力接続の需要拡大を背景に、クアンタは過去最高の受注残高を保持しているものの、市場参加者は潜在的な実行リスクを注視し続けています。電力網の接続待ちのボトルネックや複雑な環境許認可プロセスは、スケジュール遅延を引き起こし、プロジェクトの収益化を先送りさせる可能性があります。それでも、電力網の近代化、公益事業の設備投資、クリーンエネルギーの拡大に結びついた長期的な構造的追い風は揺らいでおらず、本日の下落は期待感の高い市場環境における戦術的な一時休止を示しています。
Quanta Services Inc(PWR)のテクニカル分析
技術的に見ると、Quanta Services Inc (PWR)はMACD(12,26,9)の数値が16.047で、買いのシグナルを示しています。RSIは61.500で中立の状態、Williams%Rは26.348で買いの状態を示しています。ご注意ください。
Quanta Services Inc(PWR)のファンダメンタル分析
Quanta Services Inc (PWR)は産業 & 商業サービス業界に属しています。最新の年間売上高は$28.48Bで、業界内で1位です。純利益は$1.03Bで、業界内では3位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$787.12、最高は$945.00、最低は$418.20です。
Quanta Services Inc(PWR)に関する詳細
企業固有のリスク:
- 極端なバリュエーション・プレミアムとテクニカル面でのモメンタム売り:日中の取引で4.3%の急激なギャップダウンが発生したことを受け、PWRの実績PERは80倍を超えて取引されており、これは過去の中央値を60%以上上回る水準です。買われ過ぎを示すモメンタム指標が機関投資家の利益確定売りを誘発するなか、同社株は大幅なマルチプル縮小に対して脆弱な状態となっています。
- アナリストによる投資判断引き下げと目標株価の見直し:過去48時間で機関投資家のセンチメントが悪化しており、ザックス・リサーチによるPWRの投資判断の「強い買い(Strong Buy)」から「保有(Hold)」への引き下げや、トゥルーイスト・フィナンシャルなどの大手機関による目標株価の引き下げがそれを象徴しており、現在の株価水準からの上値余地が限られていることを示しています。
- 系統接続の順番待ちと固定価格プロジェクトのボトルネック:膨大なインフラ関連の受注残高を抱えるものの、クアンタは電力網への系統接続の順番待ちによる遅延、変化する規制順守基準、そしてスケジュールの混乱リスクを高める固定価格契約へのエクスポージャーといった運用リスクの高まりに直面しています。
- 薄い利益率によるコストインフレへの脆弱性とインサイダー売り:約6.1%という控えめな営業利益率は、熟練労働者不足や資材コスト超過に対するクッションとして限定的であり、過去1年間で内部関係者の買いが皆無である一方、1億3,700万ドルを超える持続的なインサイダー売りが市場センチメントの重荷となり続けています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。