


10月6日のNebius Group NV (NBIS) 値動きは8.35%上昇:値動きの背後にある事実



Nebius Group NV (NBIS) 値動きは8.35%上昇しました。産業 & 商業サービスセクターは1.97%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Nebius Group NV (NBIS) 上昇 8.49%、Comfort Systems USA Inc (FIX) 上昇 6.10%、PayPal Holdings Inc (PYPL) 上昇 0.81%。
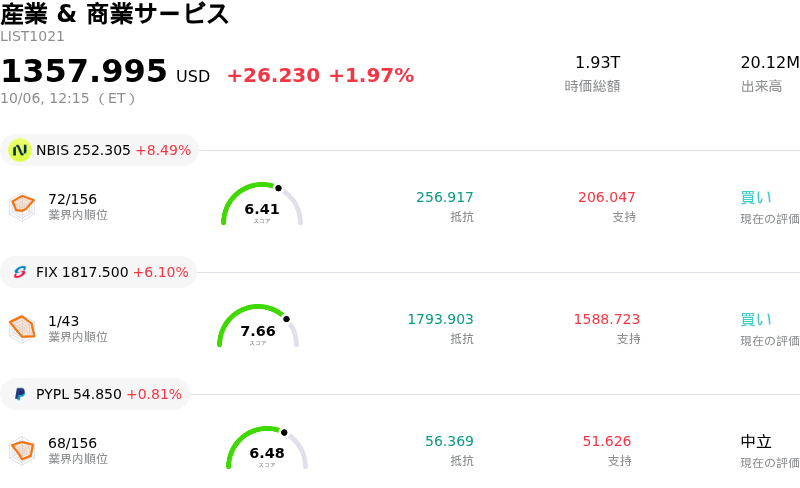
本日のNebius Group NV(NBIS)の株価上昇の要因は何ですか?
ネビウス・グループ(Nebius Group)株の急伸は、規制当局へのインサイダー取引届出書の提出を受けた一時的な売りが一巡した後、急速なテクニカル的反発と買い気の再燃を反映している。市場参加者は、最近の役員による株式売却がインサイダーの自信に対するファンダメンタルズ的な変化ではなく、主に株式ベスティングに伴う源泉徴収目的の非裁量取引であったとする開示情報を速やかに織り込んだ。機関投資家の買い集めやセクター全体での活発な押し目買いを示す強気のモメンタム指標に支えられ、出来高の増加を伴って主要な上値抵抗線を明確に上抜けた。
同社のファンダメンタルズ面でのモメンタムは、推論最適化スタートアップであるInferizeの買収をはじめとする戦略的な事業展開によって引き続き強化されている。Inferizeの技術を「Nebius Token Factory」プラットフォームに統合することで、GPUのアイドル時間を最小限に抑え、モデルのロード時間を短縮し、企業向けワークロードにおけるトークンエコノミクスを改善することが可能となる。この事業面のアップグレードは、メタ(Meta)やマイクロソフト(Microsoft)などの主要テック大手との長期供給契約や、パランティア(Palantir)などの企業向けソフトウェアプロバイダーとのソブリンAIパートナーシップに支えられた数十億ドル規模の契約済み売上バックログを特長とする、同社の広大な商業的基盤をさらに強化する。
特化型AIクラウドのリーディングプロバイダーとして、ネビウスは世界的な計算資源の不足拡大と大規模な推論容量に対する需要加速を取り込む上で、独自の優位なポジションを維持している。しかし、投資家は同社の多額な設備投資計画、売上高に対するバリュエーション・プレミアム、そして上位顧客への集中リスクに引き続き留意すべきである。全体として、市場の明確な反転は、ネビウスのファンダメンタルズの成長軌道と、次世代AIインフラにおける同社の役割拡大に対する投資家の強い確信を強調している。
Nebius Group NV(NBIS)のテクニカル分析
技術的に見ると、Nebius Group NV (NBIS)はMACD(12,26,9)の数値が2.776で、買いのシグナルを示しています。RSIは59.483で中立の状態、Williams%Rは3.121で買われ過ぎの状態を示しています。ご注意ください。
Nebius Group NV(NBIS)のファンダメンタル分析
Nebius Group NV (NBIS)は産業 & 商業サービス業界に属しています。最新の年間売上高は$529.80Mで、業界内で113位です。純利益は$82.50Mで、業界内では74位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$291.20、最高は$410.00、最低は$144.00です。
Nebius Group NV(NBIS)に関する詳細
企業固有のリスク:
- SEC提出書類で判明した経営陣による自社株売却:2026年10月5日に提出されたSEC(米証券取引委員会)の「フォーム4」開示文書によると、アルカディ・ヴォロズCEO、ダニラ・シュタンCTO、アンドレイ・コロレンコ最高インフラ責任者を含む主要経営陣が、総額1,907万ドル超相当となる計8万1,414株のクラスA株式を売却したことが明らかになり、インサイダー売りへの懸念と日中の急激な株価変動を引き起こした。
- 極端なバリュエーション倍率と高いP/Sプレミアム:2026年10月6日に公表された財務分析では、ネビウスの株価売上高倍率(P/S)が約47.0倍と割高な水準で取引されていることが強調された。これはソフトウェアセクター平均の3.9倍や同業他社平均の11.3倍を大幅に上回っており、売上高成長が減速した場合には急激な株価調整に対して脆弱な状態にある。
- 多額の負債負担とキャッシュフローの圧迫:数十億ドル規模の優先転換社債の発行を繰り返したことで、同社の膨らむ負債規模と数十億ドル規模のAIインフラ構築計画が引き続きフリー・キャッシュ・フローの創出を大きく圧迫しており、利払い能力(インタレスト・カバレッジ)のリスクを高めている。
- 営業赤字の長期化と利益率への下押し圧力:堅調な売上高成長にもかかわらず、ハードウェア、電力、データセンターの運営コスト高騰が利益率を押し下げているため、ネビウスは赤字から脱却できていない。自己資本利益率(ROE)はマイナス6.03%となっており、アナリストによる通期1株当たり利益(EPS)のコンセンサス予想もマイナス3.48ドルとなっている。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。