


10月6日のComfort Systems USA Inc (FIX) 値動きは6.10%上昇:値動きの背後にある要因



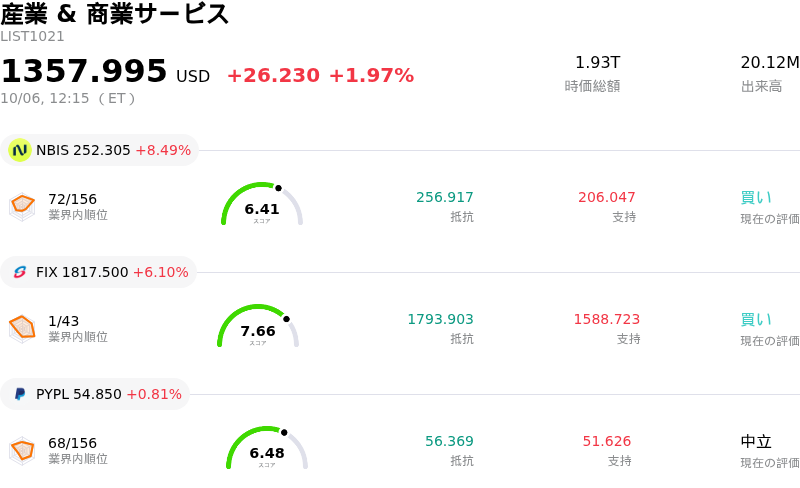
Comfort Systems USA Inc (FIX) 値動きは6.10%上昇しました。産業 & 商業サービスセクターは1.97%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Nebius Group NV (NBIS) 上昇 8.49%、Comfort Systems USA Inc (FIX) 上昇 6.10%、PayPal Holdings Inc (PYPL) 上昇 0.81%。
本日のComfort Systems USA Inc(FIX)の株価上昇の要因は何ですか?
コンフォート・システムズUSAの株価は、人工知能(AI)インフラの拡張に対応する産業用請負企業に対する投資家の関心の高まりを主因として、強い上昇モメンタムを示しました。ハイパースケール技術企業が高密度データセンター向けの設備投資を拡大するなか、複雑な機械・電気・配管(MEP)エンジニアリングサービスに対する需要が急増しています。同社はこの構造的トレンドの主要な受益者であり続けており、テクノロジーおよびデータセンター関連プロジェクトが総売上高の半分以上を占めています。
また、近く発表予定の四半期決算に対する期待感の高まりも市場心理をさらに下支えしました。前四半期の好業績を受け、アナリストは1株当たり利益(EPS)および売上高の予想を継続的に引き上げており、複数四半期にわたる売上高の見通しをもたらす過去最高の受注残高がその確信を後押ししています。電気工事能力を強化するためのハント・エレクトリックの買収といった戦略的M&Aや、モジュール建設能力を拡大するための継続的な設備投資などの事業拡大策により、同社が効率的に事業規模を拡大できる能力に対する投資家の確信が強まっています。
機関投資家による好意的なポジション構築やウォール街による強気なアナリストレポートも上昇軌道に寄与しました。主要証券会社は、同社の健全なバランスシート、低い負債比率、堅調なフリーキャッシュフロー創出力を理由に、高い目標株価とともに強気のコンセンサス評価(「強い買い」)を維持しています。熟練労働者の不足やプロジェクト工程のスケジュール依存性といった潜在的リスク要因には注視が必要なものの、大幅な利益率の拡大と規律あるプロジェクトの遂行が、引き続き同社株への資金流入を裏付けています。
Comfort Systems USA Inc(FIX)のテクニカル分析
技術的に見ると、Comfort Systems USA Inc (FIX)はMACD(12,26,9)の数値が39.626で、買いのシグナルを示しています。RSIは67.458で中立の状態、Williams%Rは0.246で買われ過ぎの状態を示しています。ご注意ください。
Comfort Systems USA Inc(FIX)のファンダメンタル分析
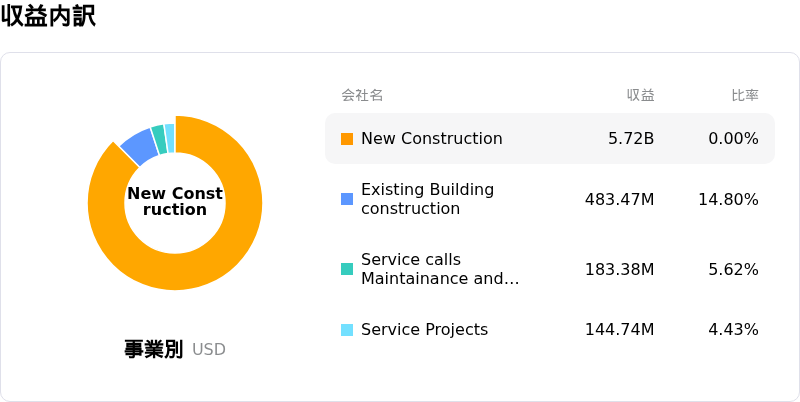
Comfort Systems USA Inc (FIX)は産業 & 商業サービス業界に属しています。最新の年間売上高は$0.00で、業界内で64位です。純利益は$370.38Mで、業界内では7位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$2164.14、最高は$2500.00、最低は$1800.45です。
Comfort Systems USA Inc(FIX)に関する詳細
企業固有のリスク:
- バリュエーション倍率と株価修正に伴うボラティリティ:予想PER(株価収益率)で42倍を超える高水準のバリュエーション倍率で取引されているため、同社株は利益確定売りやマルチプル収縮(倍率低下)に対して一段と脆弱になっています。機関投資家のアナリストは、現在のバリュエーション水準では事業運営上の失策が一切許されない状況にあり、最近の機関投資家による投資判断引き下げや継続的なインサイダーによる株式売却を受けて、日中のボラティリティが高まっていると指摘しています。
- AIデータセンター向け設備投資への売上高集中:同社の過去最高となる141億ドルの受注残高は、テクノロジー、半導体、およびAIデータセンター分野における持続的な設備投資に大きく依存しています。主要なハイパースケール・テクノロジー顧客による支出の減速、計画の遅延、または延期は、売上高へのコンバージョン(収益化)および利益率の安定性に対して直接的な脅威となります。
- 事業の実行および買収統合に伴うリスク:2億600万ドルでのハント・エレクトリックの買収に象徴される、機械・電気の統合パッケージへの急速な拡大は、事業の実行リスクを高めます。複雑で大規模なモジュール型契約の見積もり誤りやプロジェクトのスケジュールの遅延は、コストオーバーランを招き、売上総利益率を圧迫する可能性があります。
- 熟練労働者の不足と賃金インフレ:専門的な技能労働市場における能力の逼迫と賃金上昇圧力は、プロジェクト完了のタイムラインに対して継続的な逆風となっています。人員配置のボトルネックは、受注残高が売上高として認識されるペースを鈍化させるリスクがあるほか、個別のプロジェクトレベルでの収益性を損なうおそれがあります。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。