


10月5日のCharles River Laboratories International Inc (CRL) 終値は7.09%上昇:主な推進要因が明らかにされました



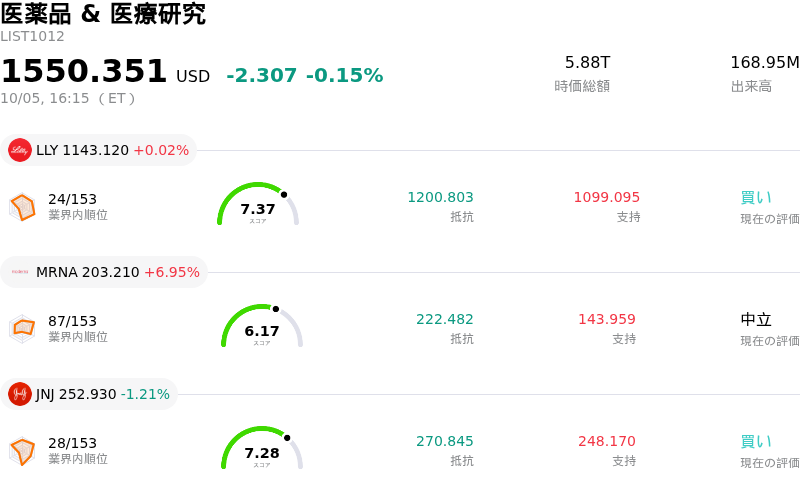
Charles River Laboratories International Inc (CRL) 終値は7.09%上昇しました。医薬品 & 医療研究セクターは0.15%下落しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Eli Lilly and Co (LLY) 上昇 0.02%、Moderna Inc (MRNA) 上昇 6.95%、Johnson & Johnson (JNJ) 下落 1.21%。
本日のCharles River Laboratories International Inc(CRL)の株価上昇の要因は何ですか?
チャールズ・リバー・ラボラトリーズ・インターナショナルは、業界全体の好調なセクターローテーション、アナリストの好意的な見方、戦略的インベスター・デイ後の堅調な事業アップデートの発表が相まって、顕著な株価上昇勢いを見せた。バイオ医薬品関連の研究開発支出が安定化する兆候がみられるなか、機関投資家がライフサイエンス・サービス分野へ再び資金を配分したことで、前臨床研究や開発業務受託機関(CRO)全般に広範な買いが入り、強力な追い風となった。
同社株高の主な原動力となったのは、経営陣が示した最新の業績見通しと長期的な戦略ビジョンである。インベスター・デイのプレゼンテーションにおいて、同社はバイオ製薬顧客からの需要回復が持続していることを理由に挙げ、通期の売上高および利益が目標レンジの上限に達する見通しを示した。さらに経営陣は、2030年までの長期目標を発表し、調整後1株当たり利益(EPS)の10%台前半の伸びを予測するとともに、自動化、デジタル強化、業務効率化を通じて今後数年間で大幅なコスト削減を実現する計画の詳細を明らかにした。
ウォール街のアナリストもこれらの最新情報を好意的に受け止めており、株価のさらなる支援材料となっている。最近では複数の証券会社が同社の目標株価を引き上げ、強気格付けを維持した。アナリストらは、内製化されたサプライチェーンの潜在的メリット、堅固なフリーキャッシュフロー創出力、先端バイオ分析および次世代試験手法における機能拡張を、長期的な利益率向上の主要なカタリストとして強調している。
セクター全体の指標も、ライフサイエンス・ツールおよびサービス分野にとって追い風へと転じている。世界のバイオ製薬向け資金調達額が前年比で大幅に回復したことを示す最新の市場データは、前臨床開発業務受託機関における受注の動向や見通しの透明性について市場参加者を安心させた。研究・診断分野の同業他社の好調な勢いともあいまって、この資金調達の回復は、マクロ経済の逆風が根強く残るなかでも同社の主力事業セグメントの持続性に対する投資家の確信を深めている。
今後の市場の関心は、中期的な効率化目標の遂行状況や、バイオ医薬品企業による予算の実行ペースへと向けられる見通しだ。継続するマクロ経済の不透明感や試験フレームワークに関する規制変更は引き続き注視を要する要素であるものの、業績予想の上限水準への着地見通し、アナリストによる評価の引き上げ、およびセクター全体への資本流入が、投資家の期待感をしっかりと下支えしている。
Charles River Laboratories International Inc(CRL)のテクニカル分析
技術的に見ると、Charles River Laboratories International Inc (CRL)はMACD(12,26,9)の数値が2.540で、買いのシグナルを示しています。RSIは67.038で中立の状態、Williams%Rは3.601で買われ過ぎの状態を示しています。ご注意ください。
Charles River Laboratories International Inc(CRL)のファンダメンタル分析
Charles River Laboratories International Inc (CRL)は医薬品 & 医療研究業界に属しています。最新の年間売上高は$4.02Bで、業界内で5位です。純利益は$-144.34Mで、業界内では500位です。会社概要
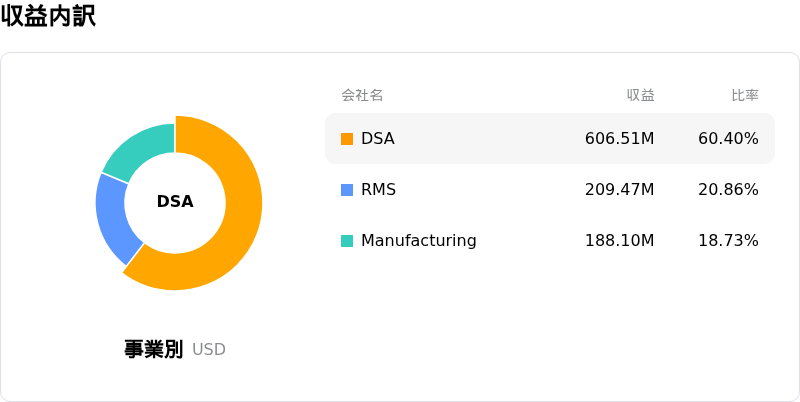
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$301.36、最高は$357.00、最低は$145.81です。
Charles River Laboratories International Inc(CRL)に関する詳細
企業固有のリスク:
- 戦略的事業売却の足枷とGAAP純損失: CDMO、セル・ソリューションズ、および欧州ディスカバリー・サービスの各部門の売却に関する最終合意により、2026年の報告ベース売上高は5%以上減少すると予想されています。これにより、売却目的保有資産に係る1億1,800万ドルの減損損失が発生して直ちにGAAPベースの純損失を計上することになるほか、事業再編リスクが生じます。
- 非採算下でのバリュエーション・プレミアムの高騰: セクター主導の上昇により305ドル近辺の52週高値を更新したことを受け、株価売上高倍率(PSR)は3.62倍(過去の中央値である2.77倍を大幅に上回る)まで拡大して取引されている一方、テクニカル指標は買われ過ぎ(RSI約73)を示しており、市場のモメンタムが停滞した場合には大幅な反落を被るリスクがあります。
- 非動物前臨床モデルへの規制転換: 新規代替法(NAMs)に対する規制当局の許容や顧客による導入が加速しており、従来の試験法がデジタル代替手段の拡大を超えるペースで減少した場合、チャールズ・リバーの既存の中核事業であるリサーチ・モデル・アンド・サービス(RMS)部門において構造的な収益減少リスクをもたらします。
- バイオテック初期段階における支出の継続的な逆風: 初期段階のバイオ医薬品企業におけるR&D資金調達の低迷が引き続きベースラインの成長を抑制しており、報告ベースの売上高が前年同期比で2.7%減少する要因となったほか、顧客の保守的な予算姿勢に対して業績が影響を受けやすい状況が続いています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。










コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。