


10月5日のMarathon Petroleum Corp (MPC) 値動きは3.01%上昇:投資家が知っておくべき情報



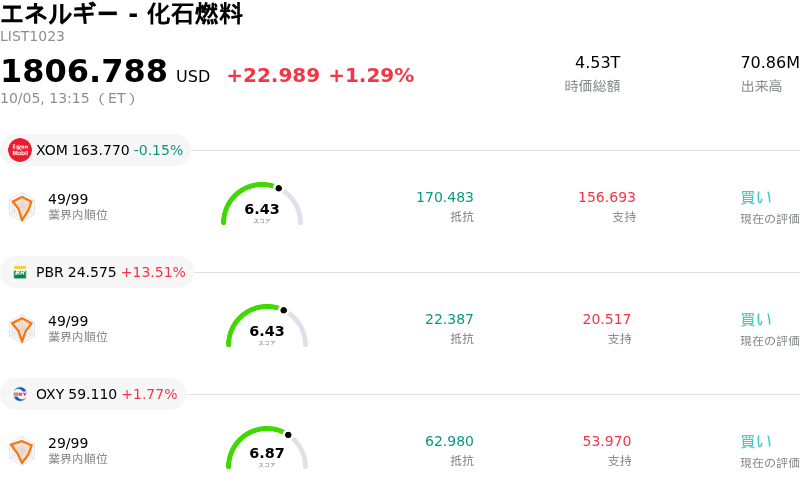
Marathon Petroleum Corp (MPC) 値動きは3.01%上昇しました。エネルギー - 化石燃料セクターは1.29%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Exxon Mobil Corp (XOM) 下落 0.15%、Petroleo Brasileiro SA Petrobras (PBR) 上昇 13.51%、Occidental Petroleum Corp (OXY) 上昇 1.77%。
本日のMarathon Petroleum Corp(MPC)の株価上昇の要因は何ですか?
マラソン・ペトロリアムは、エネルギーセクター全般の追い風と石油製品の需給逼迫ファンダメンタルズが投資家心理を支える中、日中の大幅なボラティリティを伴いつつも上昇モメンタムを示しました。株価上昇の主な要因は、特に軽油やジェット燃料といった中間留分を中心とした世界的な精製クラックスプレッドの拡大継続です。主要な国際石油精製拠点での継続的な供給障害と燃料在庫の低水準が相まって、国内の石油精製会社にとって非常に有利な事業環境が生み出されています。高い稼働率で操業を続ける同社は、高水準のマージンを確保し、強い製品需要を堅調なフリーキャッシュフローへと結びつけ、中核である石油精製事業の強気シナリオを一層確固たるものにしています。
市場心理は、アナリストによる好意的な見解や持続的な株主還元への期待によって一段と支えられました。最近の機関投資家向けリポートでは、マージン高止まりの長期化と世界的な在庫減少に対する経営陣の強気な見通しが強調されており、ウォール街の複数の金融機関が投資判断の強気維持や目標株価の引き上げを行っています。また、投資家は、ミッドストリーム・パートナーシップであるMPLXがもたらす安定した収益源とともに、大規模な自社株買いを優先する同社の規律ある資本配分戦略にも引き続き注目しています。高い精製マージンの獲得と安定したミッドストリームからの分配金というこの二重の仕組みは、エネルギーセクターへのエクスポージャーを求める機関投資家のポートフォリオマネージャーにとって、強力なファンダメンタルズ上の支えとなっています。
全般的な上昇基調にもかかわらず、バリュエーション面での逆風やセクター全体での利益確定売りにより、株価は日中に激しい値動きを見せました。ここ数四半期の力強い上昇を受けて株価のバリュエーションマルチプルが過去最高水準に達したことから、市場参加者の間ではピーク水準にある精製マージンの長期的な持続可能性について見解が分かれています。現在の株価水準ではリスクとリターンのバランスが取れているとして一部のアナリストが投資判断を引き下げたことに加え、短期トレーダーによる利益確定売りが重なり、取引時間中の株価のブレを誘発しました。その結果、構造的な供給逼迫が株価を押し上げた一方で、業績サイクルのピークに対する警戒感から慎重なポジショニングが行われ、これが終日のボラティリティにつながりました。
Marathon Petroleum Corp(MPC)のテクニカル分析
技術的に見ると、Marathon Petroleum Corp (MPC)はMACD(12,26,9)の数値が1.315で、買いのシグナルを示しています。RSIは73.015で買いの状態、Williams%Rは0.531で買われ過ぎの状態を示しています。ご注意ください。
Marathon Petroleum Corp(MPC)のファンダメンタル分析
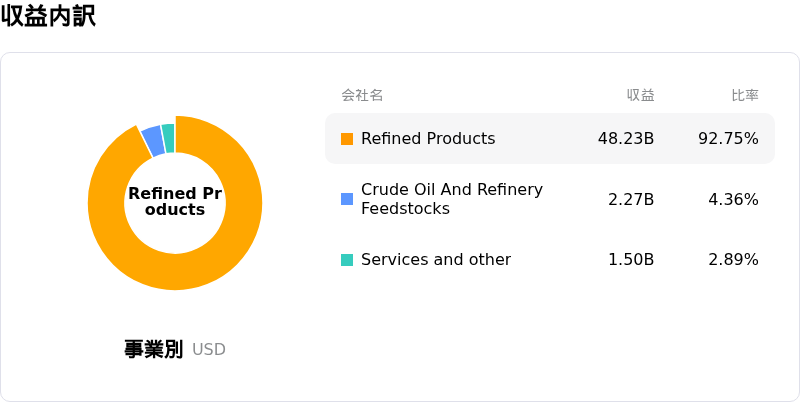
Marathon Petroleum Corp (MPC)はエネルギー - 化石燃料業界に属しています。最新の年間売上高は$133.43Bで、業界内で6位です。純利益は$4.04Bで、業界内では13位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$356.70、最高は$462.00、最低は$186.93です。
Marathon Petroleum Corp(MPC)に関する詳細
企業固有のリスク:
- 米国のディーゼル燃料輸出規制:連邦政府による米国のディーゼル燃料輸出の禁止や制限の可能性を検討する提案は、マラソンの業績を直接脅かしています。同社のメキシコ湾岸製油施設からの中間留分輸出は、高利益率な海外売上の主な推進要因となっているためです。
- ウォール街による投資判断引き下げとバリュエーション圧力:ジェフリーズによるMPCの投資判断の「買い」から「保有」への引き下げをはじめとするウォール街の格下げは、株価が431ドル近辺の過去最高値まで上昇したことでリスク・リターン比率に無理が生じていることを示しており、系統的な利益確定売りに晒されやすくなっています。
- ダウンストリーム専業リスクとマージン圧迫:上流での原油生産を行わずに操業しているため、MPCは原料コストの上昇に対してヘッジされていない状態にあり、石油製品価格を上回る原油価格の急騰は精製クラックスプレッドを直接圧迫します。
- 計画定期修理費用の増大:主にメキシコ湾岸施設に集中している操業停止と、第3四半期に予定されている2億9000万ドルの定期修理費用は、目先の資金圧迫要因となり、一時的な処理能力の制約となります。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。