


10月5日のPDD Holdings Inc (PDD) 値動きは3.08%上昇:どのようなシグナルを示しているのか?



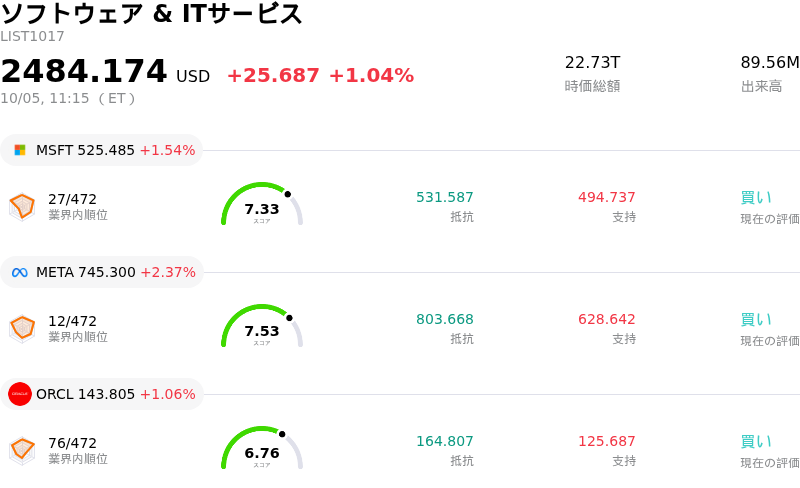
PDD Holdings Inc (PDD) 値動きは3.08%上昇しました。ソフトウェア & ITサービスセクターは1.04%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Microsoft Corp (MSFT) 上昇 1.51%、Meta Platforms Inc (META) 上昇 2.42%、Oracle Corp (ORCL) 上昇 1.06%。
本日のPDD Holdings Inc(PDD)の株価上昇の要因は何ですか?
PDDホールディングスは、日中のボラティリティの上昇を伴いながら顕著な値上がりを見せた。これは主に、中国の一般消費財およびテクノロジー関連ADR全般における投資家心理の回復が主導したものである。株価が数年来のバリュエーション安値付近まで下落した長期的な売りの後、重要なテクニカルサポート領域付近で割安感を狙った買いやテクニカルな買い戻しが入った。中国で進行中のマクロ経済安定化への取り組みとセクター全体のリバウンドを背景に、投資家は中国の越境および国内ECプラットフォームに対する期待値を再調整している。
ファンダメンタルズの観点から、市場参加者はPDDの戦略的投資サイクルと、大幅に縮小したバリュエーション倍率との比較考量を強めている。同社は加盟店エコシステムのアップグレード、国内サプライチェーンインフラの強化、および「Temu」プラットフォームにおける海外でのコンプライアンスコストや物流費の上昇の吸収に向けて多額の資本を投入してきた。これらの戦略的取り組みは短期的な営業利益率や四半期純利益の圧迫要因となっているものの、過去の平均水準に対する株価の割安感や、時価総額の相当部分を占める巨額のネットキャッシュ残高は、バリュー指向の機関投資家を引き付けている。
日中の取引動向はさらに、市場参加者がPDDのグローバル拡大による長期的なリターンと短期的な規制面や利益率における逆風とを天秤にかける中で、機関投資家によるポートフォリオの再配分が進んでいることを浮き彫りにしている。越境貿易政策の変更や国内での激しい価格競争にもかかわらず、PDDは健全なバランスシートに支えられ、堅調なコアキャッシュフローを生み出し続けている。本日の株価上昇は、短期的な重い投資支出が株価に織り込まれつつあり、事業運営の安定化に伴ってバリュエーションが回復する余地を残しているという、非対称なリスク・リターン構造に対する市場の評価が高まっていることを強調している。
PDD Holdings Inc(PDD)のテクニカル分析
技術的に見ると、PDD Holdings Inc (PDD)はMACD(12,26,9)の数値が0.147で、中立のシグナルを示しています。RSIは43.250で中立の状態、Williams%Rは49.934で中立の状態を示しています。ご注意ください。
PDD Holdings Inc(PDD)のファンダメンタル分析
PDD Holdings Inc (PDD)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$62.58Bで、業界内で9位です。純利益は$14.18Bで、業界内では9位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$113.66、最高は$150.00、最低は$17.56です。
PDD Holdings Inc(PDD)に関する詳細
企業固有のリスク:
- 海外における規制・税制上の圧力: デジタルサービス法(DSA)に基づく欧州委員会による2億ユーロ(2億3,200万ドル)の罰金やクロスボーダー小包手数料の導入など、国際市場での規制強化がTemuの粗利益率を圧迫し、海外でのフルフィルメントコストを引き上げています。
- 中核広告事業の成長減速と純利益の縮小: 直近の四半期決算では、利益率の高いオンライン・マーケティング・サービス(OMS)の成長減速に加え、純利益が前年同期比で12%〜15%減少したことが浮き彫りとなり、収益の見通しにくさから機関投資家のアナリストが同社株の投資判断を「中立/保有(Neutral/Hold)」へ引き下げる要因となっています。
- 積極的なエコシステム再投資による営業利益率の圧迫: 加盟店支援やサプライチェーン物流に1,000億人民元以上を投じるという経営陣の方針は、PDDをアセットライトなモデルから資本集約的な構造へと移行させ、短期的な収益性を抑制しています。
- 訴訟の長期化リスクとコンプライアンス責任: Temuのサプライチェーンの透明性、強制労働に関する追及、データガバナンスの運用をめぐり、米連邦裁判所で進行中の株主集団訴訟は、法的な不確実性を生み出し続け、市場心理の重荷となっています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。