


10月1日のMarathon Petroleum Corp (MPC) 値動きは4.52%上昇:完全な分析



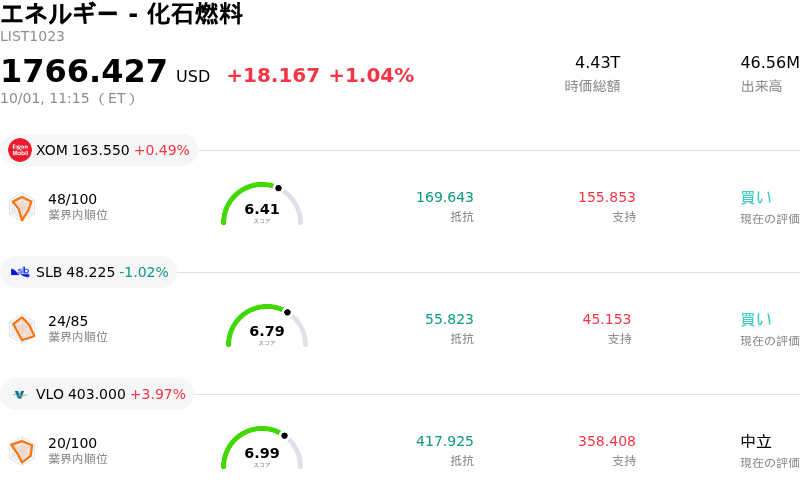
Marathon Petroleum Corp (MPC) 値動きは4.52%上昇しました。エネルギー - 化石燃料セクターは1.04%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Exxon Mobil Corp (XOM) 上昇 0.49%、Schlumberger NV (SLB) 下落 0.96%、Valero Energy Corp (VLO) 上昇 3.97%。
本日のMarathon Petroleum Corp(MPC)の株価上昇の要因は何ですか?
マラソン・ペトロリアムは、経営陣による安心感を与える見解、良好なマクロ経済的製油環境、そしてウォール街のアナリストによる前向きなレポートに支えられ、強い上昇モメンタムを記録しました。株価上昇の主なカタリストとなったのは、UBSが主催した経営陣との会合であり、同社首脳は製油環境全般に対して極めて建設的な見通しを表明しました。経営陣は、中東情勢の緊迫化やロシアでの製油所停止により、世界の石油製品在庫が大幅に不足した状態にあると強調しました。さらに経営陣は、仮に地政学的緊張が和らいだとしても、製油マージンの正常化には6か月以上かかる可能性があり、長期マージンは過去のサイクル平均を大幅に上回る構造的な下限で推移すると強調しました。
操業面での追い風も、同社の米国メキシコ湾岸における製油資産に対する投資家の信認を強めています。ベネズエラから米国メキシコ湾岸への重質原油輸入の流入は、マラソンの高度な精製設備にとって有利な原料環境をもたらし、歩留まりの経済性と製油マージンを押し上げています。堅調な米国内の運輸用燃料需要と限定的な世界的大規模製油能力の増設が相まって、同社は高い稼働率を維持しています。こうした引き締まった需給ファンダメンタルズは、軽油、ジェット燃料、ガソリンにおける高いクラックスプレッドを支え続けており、広範な経済的逆風から収益性を保護しています。
投資家会合を受けてウォール街のアナリストによる業績予想の上方修正が相次いだことも、市場心理を一段と押し上げました。機関投資家は、豊富なフリーキャッシュフローを活用して定期的な配当とともに積極的な自社株買い戦略を維持するマラソンの規律ある資本配分枠組みを高く評価しています。高い操業効率と子会社MPLXによるミッドストリーム事業の安定性が相まって、ファンダメンタルズ全体が持続的な収益力を強調しており、これが強い買い意欲を呼んで取引時間中に株価を上昇させました。
Marathon Petroleum Corp(MPC)のテクニカル分析
技術的に見ると、Marathon Petroleum Corp (MPC)はMACD(12,26,9)の数値が-5.409で、中立のシグナルを示しています。RSIは65.767で中立の状態、Williams%Rは34.047で買いの状態を示しています。ご注意ください。
Marathon Petroleum Corp(MPC)のメディア報道
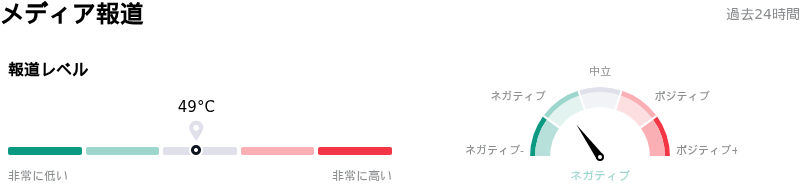
メディア報道に関して、Marathon Petroleum Corp (MPC)はメディア注目度スコア49を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在弱気ゾーンにあります。
Marathon Petroleum Corp(MPC)のファンダメンタル分析
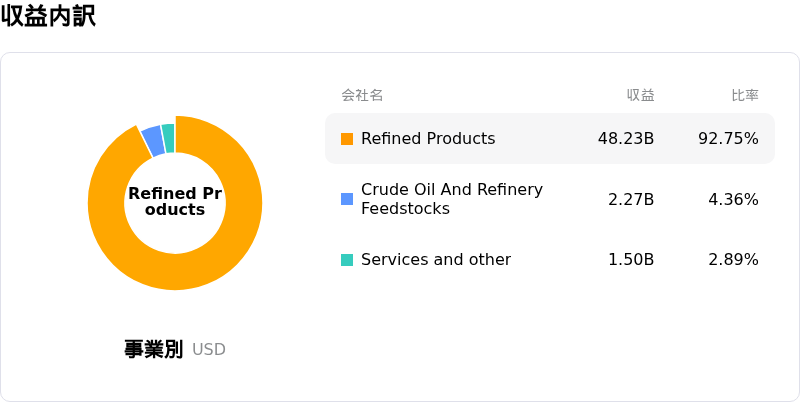
Marathon Petroleum Corp (MPC)はエネルギー - 化石燃料業界に属しています。最新の年間売上高は$133.43Bで、業界内で6位です。純利益は$4.04Bで、業界内では13位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$351.35、最高は$462.00、最低は$186.93です。
Marathon Petroleum Corp(MPC)に関する詳細
企業固有のリスク:
- バリュエーション過熱に伴うウォール街の格下げ:ジェフリーズはマラソン・ペトロリアムの投資判断を「買い」から「保有」に引き下げ、目標株価を413ドルとしました。年初来で150%以上上昇したことを受けて同社株のリスク・リワード比率はもはや好ましくないと警告し、現在の株価は2030年までの高水準なミッドサイクル精製マージンをすでに織り込んでいると指摘しています。
- 燃料輸出制限を巡る規制上の脅威:ウォール街のアナリストは、高騰する国内燃料価格を抑えるための米国産石油製品の輸出禁止の可能性に関して、政治的圧力や中間選挙での議論が高まっていることを強調しました。これはMPCのような大手精製会社にとって輸出量を大幅に制限するリスクとなります。
- 精製マージンの縮小と需要破壊:小売燃料価格の急騰により需要破壊が間近に迫っているとの懸念が高まる一方、地政学的な供給ボトルネックやロシアの製油所停止が解消に向かえば、クラックスプレッドが最近のピーク水準から急速に縮小する恐れがあります。
- テクニカルな買われ過ぎによる反落と利益確定売り:MPCの株価が409.50ドル付近の最高値まで急騰した後、日足MACDなどのモメンタム指標が陰転し、株価がファンダメンタルズに基づく適正株価ターゲットに対して大幅なプレミアムで取引されるなか、システム的な利益確定売りと日中のボラティリティの上昇を引き起こしました。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。