


9月25日のBooking Holdings Inc (BKNG) 値動きは3.76%上昇:主な推進要因が明らかにされました



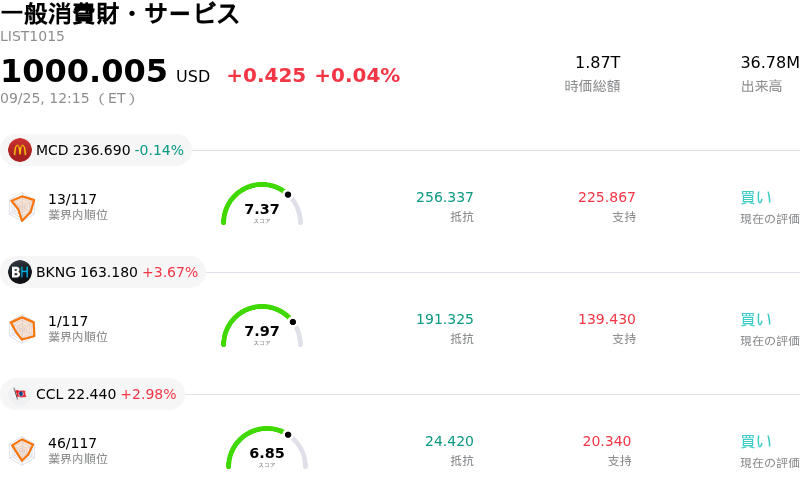
Booking Holdings Inc (BKNG) 値動きは3.76%上昇しました。一般消費財・サービスセクターは0.04%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:McDonald's Corp (MCD) 下落 0.14%、Booking Holdings Inc (BKNG) 上昇 3.76%、Carnival Corp (CCL) 上昇 2.96%。
本日のBooking Holdings Inc(BKNG)の株価上昇の要因は何ですか?
ブッキング・ホールディングスは、日中のボラティリティが高まる中、主に極度の売られ過ぎ水準からのテクニカルな反発と機関投資家の買付意欲の再燃により、力強い上昇を見せた。欧州裁判所によるETraveli Groupの買収提案拒否に伴う規制上の試練や、旅行計画における競合他社の人工知能(AI)への取り組みに対する警戒感の高まりを受け、9月を通じて下落圧力が続き、株価は過去のバリュエーション指標と比較して著しい低水準まで下落していた。機関投資家やバリュー志向の市場参加者はこの押し目をとらえて買いを入れ、急激な買い戻し(リリーフ・ラリー)を引き起こした。
ウォール街の調査機関が長期的な見通しについて強気な姿勢を再確認したことも、市場心理の重要な支えとなった。アナリストらは、主要な旅行プラットフォームが宿泊在庫の供給、リアルタイムの価格適用、顧客の維持において引き続き不可欠な販売パートナーであるため、生成AIによる「中抜き」を巡る市場の懸念は過剰である可能性が高いと指摘した。さらに、ブッキング・ホールディングスは業界首位級の営業利益率、強力なキャッシュフロー創出能力、そして積極的な自社株買いプログラムを活用し、1株当たり利益(EPS)の拡大を支え続けている。
広範なマクロ経済の逆風や国際線傾向の軟化により、足元の価格変動は大きい状態が続いているものの、売買モメンタムの変化はリスク・リターンの関係が建設的に再調整されたことを示している。バリュエーション指標が過去の平均値に対して顕著な割安水準で推移しており、長期的な収益ファンダメンタルズも維持されていることから、機関投資家の買付意欲が直近の規制や競合に関する懸念を一時的に上回った。投資家は、予約件数やマーケティング効率に関する事業の透明性を確認するため、近く発表される同社の四半期決算発表を注視することになるだろう。
Booking Holdings Inc(BKNG)のテクニカル分析
技術的に見ると、Booking Holdings Inc (BKNG)はMACD(12,26,9)の数値が-3.366で、売りのシグナルを示しています。RSIは32.481で中立の状態、Williams%Rは79.086で売りの状態を示しています。ご注意ください。
Booking Holdings Inc(BKNG)のファンダメンタル分析
Booking Holdings Inc (BKNG)は一般消費財・サービス業界に属しています。最新の年間売上高は$26.92Bで、業界内で2位です。純利益は$5.40Bで、業界内では2位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$238.00、最高は$301.00、最低は$188.00です。
Booking Holdings Inc(BKNG)に関する詳細
個別企業のリスク:
- AIによる脱仲介の脅威:メタ・プラットフォームズのAIエージェント「Muse」の提供開始と、それに続く競合エクスペディアによる同プラットフォームとの提携は、AI駆動の予約ツールが従来のオンライン旅行会社を介さなくなることで、ブッキング・ホールディングスの仲介ビジネスモデルや直接トラフィックの流入を脅かすとの投資家の懸念を高めています。
- ウォール街による業績予想の下方修正:エルステ・グループ銀行が、成長選択肢の狭まり、売上高モメンタムの減速、およびユーザー獲得コストの上昇による利益率圧迫の可能性を理由に、ブッキング・ホールディングスの2027年度1株当たり利益(EPS)予想を引き下げたことを受け、投資家心理は直接的な打撃を受けています。
- 航空予約分野への戦略的拡大の阻止:ブッキングによる19億ドル規模のeTraveli Group買収計画を阻止した独占禁止法上の拒否権を欧州一般裁判所が支持したことで、その余波が続いています。これにより航空券予約という重要な成長ルートが事実上閉ざされ、今後のM&Aに対する欧州の規制上の根強い逆風が示されました。
- 業績見通しの慎重化と需要の減速:中東における地政学的な不安定さや航空券成長の鈍化に押し下げられ、経営陣が示した2026年第3四半期の売上高見通しが4%〜6%増という慎重な内容にとどまったことで、売上高の拡大が構造的に1桁台へと減速しているとの懸念が強まっています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。