


9月25日のHumana Inc (HUM) 値動きは7.74%上昇:値動きの背後にある要因



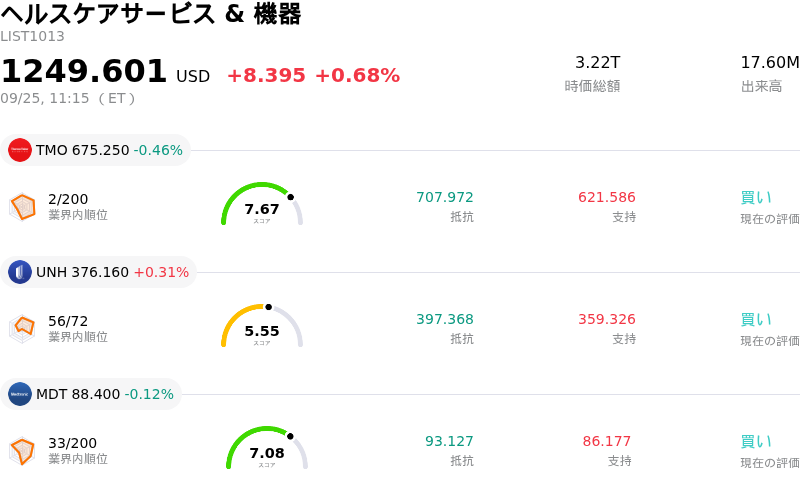
Humana Inc (HUM) 値動きは7.74%上昇しました。ヘルスケアサービス & 機器セクターは0.68%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Thermo Fisher Scientific Inc (TMO) 下落 0.46%、Unitedhealth Group Inc (UNH) 上昇 0.31%、Medtronic PLC (MDT) 下落 0.14%。
本日のHumana Inc(HUM)の株価上昇の要因は何ですか?
ヒューマナは本日の取引で大幅な上昇モメンタムを記録した。これは主に、著名アナリストによる投資判断引き上げや、近く予定されている米メディケア・メディケイド・サービスセンター(CMS)のスター格付け発表に対する楽観論の高まりが背景にある。バークレイズは同医療保険大手の投資判断を「イコールウェイト」から「オーバーウェイト」に引き上げ、目標株価も大幅に引き上げた。同社は、約240万人の加入者を対象とする主要なメディケア・アドバンテージ契約が、次回の格付けサイクルでボーナスステータスを獲得する可能性が高いとの見方を強めていることを理由に挙げている。スター格付けの上方改定は、連邦政府による品質ボーナス支給額を実質的に増やすとともに、複数年にわたる業績の見通しを改善させるため、これまで同社の利益率を圧迫していた主要な逆風要因の1つが解消されることになる。
また、経営陣が進める複数年にわたる利益率回復戦略の着実な実行も、投資家心理の支えとなっている。ヒューマナは、利益率の低いプランからの撤退、メディケア・アドバンテージ商品における入札規律の強化、高付加価値契約への加入者再獲得への注力により、ポートフォリオの再編を積極的に進めてきた。同時に、プライマリケアや薬局サービスを展開する「センターウェル(CenterWell)」の着実な拡大が、収益源の多角化と全体の患者定着率向上に寄与し続けている。経営陣は9月中に開催された投資家説明会において通期業績予想を改めて維持しており、市場参加者に更なる透明性を提供するとともに、同社の事業軌道に対する信頼感をより高めた。
ヘルスケアセクターが規制当局による正式発表を控える中で短期的にはボラティリティが残るものの、本日の市場反応は機関投資家のポジショニングにおける好ましい変化を浮き彫りにしている。アナリストによる強気の評価改定、規制をめぐる不確実性の緩和、徹底したコスト管理策の組み合わせにより、ヒューマナはマネージドケア分野における主要な業績回復候補としての地位を固めた。しかし、10月初旬に予定されるCMSの最終発表において、実際のスター格付け結果や医療利用動向が同社の中期的な業績軌道を検証する極めて重要な指標となるため、投資家はこれを注視することになる。
Humana Inc(HUM)のテクニカル分析
技術的に見ると、Humana Inc (HUM)はMACD(12,26,9)の数値が-1.921で、中立のシグナルを示しています。RSIは60.444で中立の状態、Williams%Rは24.017で買いの状態を示しています。ご注意ください。
Humana Inc(HUM)のファンダメンタル分析
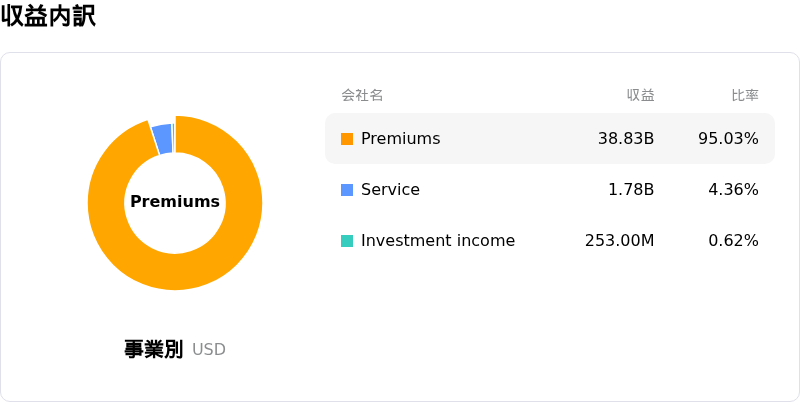
Humana Inc (HUM)はヘルスケアサービス & 機器業界に属しています。最新の年間売上高は$129.66Bで、業界内で6位です。純利益は$1.19Bで、業界内では8位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$416.32、最高は$513.00、最低は$280.00です。
Humana Inc(HUM)に関する詳細
企業固有のリスク:
- メディケア・アドバンテージのスター格付け低下:主要契約におけるCMSスター格付けの急激な低下は、連邦政府の品質ボーナス支給額を直接減少させ、営業利益率を深刻に圧迫するとともに、通期の収益力を抑制します。
- 医療コストの上昇傾向:高齢加入者における想定以上の医療利用の継続と薬剤費の高騰が同社の給付率を押し上げ、短期的な利益率の回復を脅かしています。
- プラン規模の適正化および加入者解約リスク:約60万人の加入者を抱える不採算プランからの撤退を伴う戦略的な利益率回復計画の実行は、顧客維持に関する大きな不確実性を生み出し、売上高の達成に向けた逆風となります。
- EBITDAマージンの縮小と格付け引き下げ:継続的な利益率の圧迫および3.6倍前後で推移する有利子負債/EBITDA比率に起因する格付機関による信用格付けの引き下げは、長期的な資金調達コストを上昇させ、財務の柔軟性を制限します。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。