


9月25日のPalo Alto Networks Inc (PANW) 値動きは3.95%下落:値動きの背後にある要因



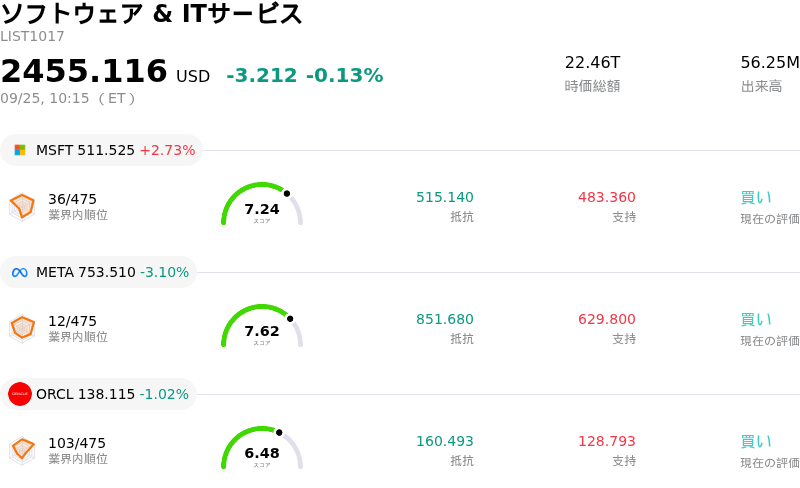
Palo Alto Networks Inc (PANW) 値動きは3.95%下落しました。ソフトウェア & ITサービスセクターは0.13%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Microsoft Corp (MSFT) 上昇 2.51%、Meta Platforms Inc (META) 下落 3.14%、Oracle Corp (ORCL) 下落 1.02%。
本日のPalo Alto Networks Inc(PANW)の株価下落の要因は何ですか?
高バリュエーションのテクノロジー株やサイバーセキュリティ・ソフトウェア株全体に利益確定売りが広がるなか、パロアルトネットワークスは顕著な下押し圧力にさらされた。人工知能(AI)の統合やプラットフォーム化の取り組みに対する期待感から数カ月にわたり株価上昇が続いていたが、市場参加者は過熱感の強まるバリュエーション指標への警戒感を高めている。予想PERをはじめとするバリュエーション・マルチプルが過去の高水準付近で推移するなか、投資家は足元の成長ペースが現在の株価水準を十分に正当化できるかどうかを見極めようとしており、これがセクター全体での高マルチプルなソフトウェア銘柄からの資金シフトにつながった。
さらに、経営幹部や取締役による株式売却を示す最近のインサイダー取引報告も、警戒感を高める要因となった。こうした売却は定期的な財務計画やストックオプションの行使に伴うものであることが多いものの、バリュエーションが高水準にある時期の売却は短期的な市場心理の重荷となり得る。また、市場は同社の今後の事業展開に関する見通しを引き続き精査している。直近数四半期の売上実績は堅調だったものの、投資家の関心は次世代セキュリティにおける年間経常収益(ARR)の成長鈍化の可能性や、クラウドインフラ拡張に伴う売上総利益率への悪影響へと次第に向かっている。
短期的な反落にもかかわらず、パロアルトネットワークスは包括的なプラットフォーム化戦略や新たに投入したAI駆動型セキュリティサービスを通じて、中核となる戦略的優位性を維持している。高度な脅威防御ツールの統合を継続していることは、企業のセキュリティ予算獲得において同社を有利な立場に置いている。しかし、バリュエーションの規律へと市場心理がシフトする環境下では、高成長サイバーセキュリティ企業にとって、事業のモメンタムと市場の高い期待との間に少しでもギャップがあると認識されれば、日中の株価ボラティリティを引き起こす要因となり得る。
Palo Alto Networks Inc(PANW)のテクニカル分析
技術的に見ると、Palo Alto Networks Inc (PANW)はMACD(12,26,9)の数値が5.618で、買いのシグナルを示しています。RSIは54.289で中立の状態、Williams%Rは30.699で買いの状態を示しています。ご注意ください。
Palo Alto Networks Inc(PANW)のメディア報道
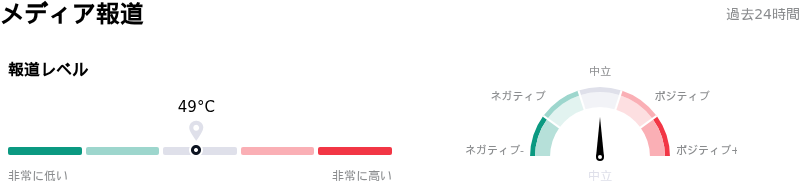
メディア報道に関して、Palo Alto Networks Inc (PANW)はメディア注目度スコア49を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在中立ゾーンにあります。
Palo Alto Networks Inc(PANW)のファンダメンタル分析
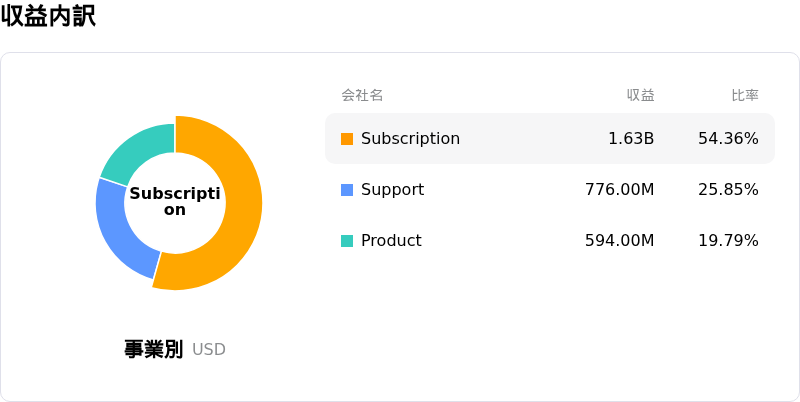
Palo Alto Networks Inc (PANW)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$11.48Bで、業界内で33位です。純利益は$307.00Mで、業界内では90位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$395.73、最高は$475.00、最低は$190.00です。
Palo Alto Networks Inc(PANW)に関する詳細
企業固有のリスク:
- バリュエーション・マルチプルの上値抵抗感と目標株価の上昇余地の限界: パロアルトネットワークスは、年初来で100%を超える上昇を経て、ウォール街のコンセンサス目標株価の近辺で取引されており、予想利益の約89倍という高いバリュエーションで買われています。バーンスタインが投資判断を「マーケット・パフォーム」に引き下げ、目標株価を351ドルとしたことを含むウォール街の格下げは、AI成長の追い風がすでに大きく織り込まれていることを示しており、わずかな市場の調整であっても株価が深刻なマルチプル縮小に見舞われるリスクがあります。
- ARR減速予測とオーガニック成長の不透明化: ガイダンス(業績予想)によると、次世代セキュリティの年間経常収益(ARR)成長率は、過去のピークである63%から2027年度には22%〜23%へと急減速する見通しで、粗利益率も100ベースポイント低下して74.8%に縮小しました。さらに、足元の増収はサイバーアークやクロノスフィアなどの買収による非オーガニックな貢献に大きく依存しており、根底にあるオーガニックな売上減速を覆い隠しています。
- 中国のサイバーセキュリティ規制当局による調査: 中国で販売されているパロアルトネットワークス製品に関し、同国のサイバーセキュリティ規制当局が公式調査を発表したことで、規制リスクが高まっています。この規制審査は、同地域での即座の事業上の逆風となるとともに、市場アクセス制限の脅威をもたらしています。
- 経営幹部によるインサイダー株式売却の加速: SEC(米証券取引委員会)のForm 144提出書類によると、過去最高値圏でのインサイダー(内部関係者)による株式売却が活発化していることが示されています。執行役員のディーパック・ゴレチャ氏が約1,376万ドル相当の35,000株を売却するためのForm 144通知書を提出したほか、家族信託による追加の株式売却も行われており、短期的な株価上昇可能性に対する市場の信頼感を冷やし込んでいます。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。