


9月25日のMizuho Financial Group Inc (MFG) 値動きは4.64%上昇:投資家が知っておくべき情報



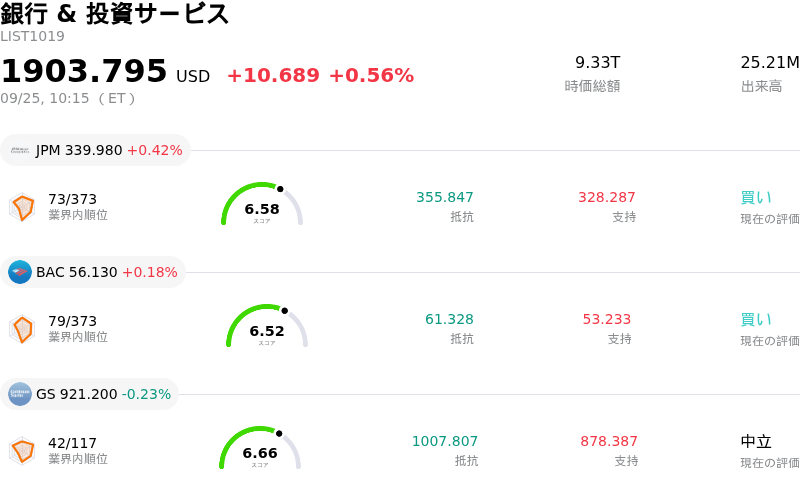
Mizuho Financial Group Inc (MFG) 値動きは4.64%上昇しました。銀行 & 投資サービスセクターは0.56%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:JPMorgan Chase & Co (JPM) 上昇 0.42%、Bank of America Corp (BAC) 上昇 0.19%、Goldman Sachs Group Inc (GS) 下落 0.23%。
本日のMizuho Financial Group Inc(MFG)の株価上昇の要因は何ですか?
みずほフィナンシャルグループは、積極的な資本管理の進展と日本のメガバンクを取り巻く良好なマクロ経済環境を主因に、強い株価上昇モメンタムを見せました。投資家の意欲を高めた主な要因は、同社が約2,000億円で2,400万株を超える普通株式を取得し、大規模な自社株買いプログラムを無事完了したことを最近確認した点にあります。発行済株式総数の約1%に相当するこれら取得株式の10月に予定されている消却は、1株当たり株式価値を直接的に高めるとともに、強固なコーポレートガバナンスと、同行の長期的なバランスシートの強靭さに対する経営陣の強い自信を示しています。
自社株買いにとどまらず、より広範なマクロ経済の動向も日本の大手金融機関にとって引き続き大きな追い風となっています。日本銀行による金融政策の正常化期待や国内指標金利の上昇は、日本の金融機関の収益見通しを構造的に改善させました。国内金利の上昇は、歴史的に超低金利の圧迫を受けてきた商業銀行業務や貸出部門全般で純利ざやを拡大させると見込まれています。さらに、Tier 1資本比率を補強するための永久劣後債の戦略的発行など、最近の資本構造の強化策は、同行の自己資本の充実度と財務上の柔軟性に対する機関投資家の信頼を高めています。
セルサイド・アナリストによる好意的な見方や業績予想の上方修正も、同行株式への買い意欲をさらに増幅させています。市場関係者は、ホールセール証券業務や国際資本市場での好調な業績に支えられた同行の業績軌道の改善を強調しています。構造的な金利の追い風や、規律ある株主還元姿勢の恩恵を受ける日本の金融株へと機関投資家の資金再配分が続く中、みずほフィナンシャルグループは短期的に好調な取引モメンタムを維持するのに優位な立場を保っています。
Mizuho Financial Group Inc(MFG)のテクニカル分析
技術的に見ると、Mizuho Financial Group Inc (MFG)はMACD(12,26,9)の数値が-0.110で、中立のシグナルを示しています。RSIは53.943で中立の状態、Williams%Rは43.037で買いの状態を示しています。ご注意ください。
Mizuho Financial Group Inc(MFG)のファンダメンタル分析
Mizuho Financial Group Inc (MFG)は銀行 & 投資サービス業界に属しています。最新の年間売上高は$26.18Bで、業界内で19位です。純利益は$7.29Bで、業界内では16位です。会社概要
過去1か月で複数のアナリストが同社を強力買いと評価しました。目標株価の平均は$12.06、最高は$12.06、最低は$12.06です。
Mizuho Financial Group Inc(MFG)に関する詳細
企業固有のリスク:
- 自社株買いによる株価下支えの終了:みずほが2000億円規模の自社株買いプログラムの完了を確認する公式開示を行ったことで、市場における構造的な買付需要の主要な一角が消失し、信託を通じた株式買い付けによる下支えがない中で、日中の売り圧力増大に対して株価が脆弱な状態となっています。
- 永久劣後債の発行リスク:追加的Tier 1(AT1)資本および内部TLAC要件を充足するための固定金利リセット型永久劣後債の発行は、長期的な債務義務を増加させ、世界的な利回り環境が乱高下する中で金利リセットに対する感応度を高めています。
- 収益構造の偏り:機関投資家の分析によると、日本の競合メガバンクと比較してみずほは消費者金融、クレジットカード、リース事業を欠いており、収益がボラティリティの高い法人向けホールセール事業や証券市場の動向に大きく依存しているため、根本的な脆弱性を抱えていると指摘されています。
- テクニカルモメンタムの悪化:MACDのデッドクロスやモメンタム指標のゼロ割れを含む主要な取引指標が悪化し、株価の数ヶ月ぶり高値からの押し戻しに伴い、自動売買の売りシグナルや機関投資家の利益確定売りを誘発しています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。