


9月25日のSumitomo Mitsui Financial Group Inc (SMFG) 値動きは3.80%上昇:どのようなシグナルを示しているのか?



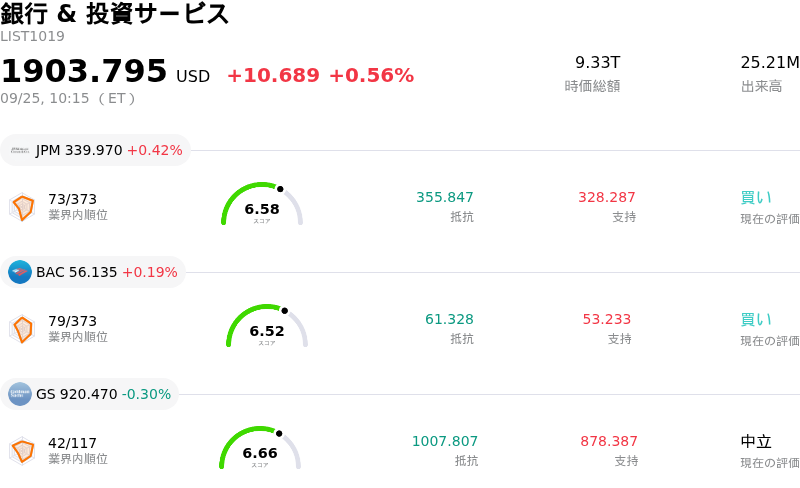
Sumitomo Mitsui Financial Group Inc (SMFG) 値動きは3.80%上昇しました。銀行 & 投資サービスセクターは0.56%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:JPMorgan Chase & Co (JPM) 上昇 0.42%、Bank of America Corp (BAC) 上昇 0.19%、Goldman Sachs Group Inc (GS) 下落 0.30%。
本日のSumitomo Mitsui Financial Group Inc(SMFG)の株価上昇の要因は何ですか?
三井住友フィナンシャルグループは、好調なマクロ経済の追い風と戦略的な事業拡大のニュースが重なったことで、強い上昇勢いを示した。日本のメガバンク全般の上昇を牽引した主な要因は、日本銀行による最近の金融引き締め策を受けた国内国債利回りの継続的な上昇である。指標利回りが数十年ぶりの高水準に達するなか、市場参加者は国内大手金融機関における純利ざやの拡大と収益力の向上を織り込む動きを強めた。
セクター全体の好調なセンチメントに加え、海外展開に関する個別企業の材料が投資家心理を下支えした。三井住友銀行がベトナムのVPバンクへの戦略的出資比率引き上げに向けた詳細な協議を進めているとの報道が出された。この動きは、東南アジア全域で高利ざやかつ高成長の事業を拡大するという経営陣のコミットメントを示すものであり、同グループの長期的な海外ROE(株主資本利益率)目標の達成を裏付けるものである。
さらに、同グループの長期的なフィンテックへの取り組み、増配戦略、海外展開の拡大余地に対する機関投資家からの堅固な支持やアナリストによる好意的な見解が、市場の強気センチメントを一層維持させた。国内貸出利ざやの拡大と戦略的な海外資本配分の相乗効果が同行にとって有利に働き、取引時間を通じて旺盛な買い圧力を生み出した。
Sumitomo Mitsui Financial Group Inc(SMFG)のテクニカル分析
技術的に見ると、Sumitomo Mitsui Financial Group Inc (SMFG)はMACD(12,26,9)の数値が-0.239で、中立のシグナルを示しています。RSIは52.601で中立の状態、Williams%Rは41.646で買いの状態を示しています。ご注意ください。
Sumitomo Mitsui Financial Group Inc(SMFG)のファンダメンタル分析
Sumitomo Mitsui Financial Group Inc (SMFG)は銀行 & 投資サービス業界に属しています。最新の年間売上高は$39.34Bで、業界内で11位です。純利益は$10.50Bで、業界内では11位です。会社概要
過去1か月で複数のアナリストが同社をと評価しました。目標株価の平均は$28.86、最高は$28.86、最低は$28.86です。
Sumitomo Mitsui Financial Group Inc(SMFG)に関する詳細
企業固有のリスク:
- 資本性負債の開示書類における損失吸収リスク: SMFGの6.95%永久劣後債に関する最近のSEC Form 424B2および6-K提出書類には、厳格なノン・バイアビリティ条項が含まれており、ストレス発生時に利息支払いの停止や元本の実質ゼロまでの削減が認められているため、構造的な資本リスクが浮き彫りになっています。
- 業績予想の乖離とアナリスト評価の格下げ: リサーチ会社による「Hold(保有)」への投資判断格下げは、1株当たり0.842ドルという通期利益予想がコンセンサス予想の1.520ドルを下回っていることへの懸念を強調するものであり、空売り残高の顕著な増加を招いています。
- 海外買収および提携に関するリスクエクスポージャー: ベトナムのVPバンクに対するSMBCの出資比率を15%から20%に引き上げる交渉は、バリュエーション・プレミアムを巡る対立により難航したままであり、提携先であるジェフリーズ・ファイナンシャル・グループへの継続的な戦略的依存とエクスポージャーが、競合他社に対する相対的バリュエーションの重荷となり続けています。
- レバレッジと預金調達コストの上昇: 1.65という高いデット・エクイティ・レシオでの事業運営は、銀行流動性の引き締めにさらされるリスクをもたらします。日本銀行の金融政策転換に伴い国内の預金コストが0.4%に向けて上昇することで、純利ざやが圧迫されるリスクがあります。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。