


9月24日のTD Synnex Corp (SNX) 値動きは11.88%下落:主な推進要因が明らかにされました



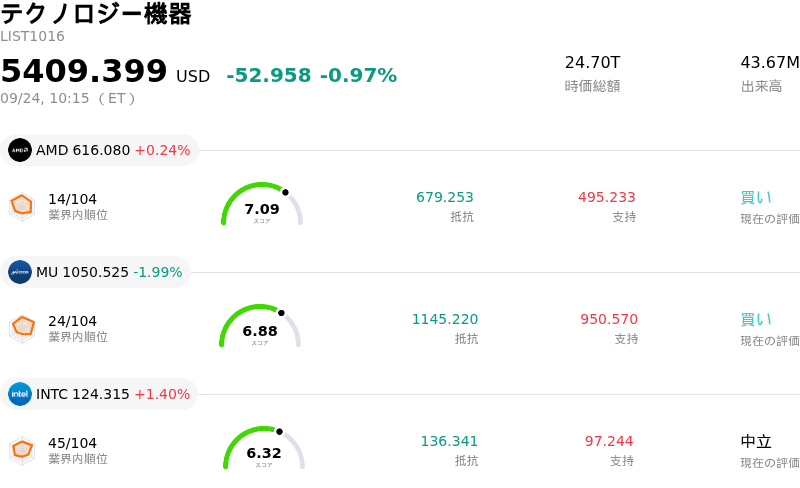
TD Synnex Corp (SNX) 値動きは11.88%下落しました。テクノロジー機器セクターは0.97%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Advanced Micro Devices Inc (AMD) 上昇 0.01%、Micron Technology Inc (MU) 下落 1.98%、Intel Corp (INTC) 上昇 1.01%。
本日のTD Synnex Corp(SNX)の株価下落の要因は何ですか?
TD SYNNEXは、売上高および調整後1株当たり利益(EPS)の主要数値がウォール街の予想を極めて順調に上回り、堅調な業績見通し(ガイダンス)を提示したにもかかわらず、第3四半期決算の発表を受けて株価が大幅に反落した。同社は、企業による人工知能(AI)導入の力強い拡大、データセンターの近代化、ならびにディストリビューション部門およびHyve Solutions部門全体における堅調な取扱量の伸びの恩恵を受けた。しかし、市場参加者は表面的な好決算にとどまらず、機関投資家心理の冷え込みにつながった潜在的な業務上の摩擦やキャッシュフロー指標に焦点を当てた。
市場のネガティブな反応を引き起こした主な要因は、深刻なキャッシュフローの悪化と売上総利益率の縮小であった。ハイパースケールAIサーバーの導入やハードウェア納品需要の加速により、巨額の先行運転資本投資が必要となり、在庫水準が大幅に押し上げられた。その結果、当四半期のフリーキャッシュフローは大幅なマイナスに転じた。同時に、高ボリュームかつ低利益率のサーバー納品プロジェクトへの製品ミックスのシフトや、ソフトウェアおよびサービス契約における収益認識の変更により、売上総利益率は前年同期比で低下した。資本集約的なAIインフラの受注履行が短期的に流動性を圧迫し、収益性を損なっているとの懸念が投資家の間で強まった。
決算発表後の株価下落は、市場のポジショニングとバリュエーションの動向によってさらに拡大した。決算発表に向けて株価は数年来の高値に向かって大きく上昇しており、市場の期待が高まっていた。しかし決算発表により、急速な売上高の拡大が多額のキャッシュ消費と利益率の低下によってもたらされていることが判明すると、短期投資家は積極的に利益確定の売りを出した。TD SYNNEXは企業のAIおよびクラウドインフラにおける長期的なサイクルから利益を享受できる優位な地位を保っているものの、投資家の当面の関心は運転資本管理、キャッシュフローの正常化、および利益率の安定化に向けられている。
TD Synnex Corp(SNX)のテクニカル分析
技術的に見ると、TD Synnex Corp (SNX)はMACD(12,26,9)の数値が1.981で、買いのシグナルを示しています。RSIは45.787で中立の状態、Williams%Rは91.788で売られ過ぎの状態を示しています。ご注意ください。
TD Synnex Corp(SNX)のファンダメンタル分析
TD Synnex Corp (SNX)はテクノロジー機器業界に属しています。最新の年間売上高は$62.51Bで、業界内で4位です。純利益は$820.16Mで、業界内では9位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$331.69、最高は$355.00、最低は$287.00です。
TD Synnex Corp(SNX)に関する詳細
企業固有のリスク:
- 売上総利益率の縮小:TD SYNNEXがForm 8-Kで提出した2026年度第3四半期決算報告書において、売上総利益率が前年同期比で61ベーシスポイント縮小し6.61%となったことを開示しました。これは、エンタープライズ向けAIやハイパースケールサーバーの流通における急速な売上拡大が、収益性を押し下げる要因となっていることを示しています。
- フリーキャッシュフローの深刻な流出:四半期決算では、サーバー在庫の積み増しによって多額の運転資金が消費されたため、フリーキャッシュフローが前年同期の2億1,390万ドルの黒字から9億7,560万ドルの赤字に落ち込み、キャッシュ創出力の急激な悪化が浮き彫りになりました。
- 在庫資本コストの圧迫:ハイパースケール人工知能(AI)の注文に対応するため、在庫が153億ドルに急増して多額の資本が拘束されました。顧客の導入スケジュールが減速した場合、負債リスクおよび在庫保有リスクが高まることになります。
- 高値圏バリュエーションとインサイダー売却の圧力:株価が52週高値付近で推移するなか、過去6か月間の市場追跡データでインサイダー(内部者)による売却が70件に上る一方、購入はゼロであったことが判明し、利益確定売りを誘発して上値を抑えるリスクが根強く残っていると市場アナリストは指摘しました。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。