


9月24日のEli Lilly and Co (LLY) 値動きは3.73%上昇:どのようなシグナルを示しているのか?



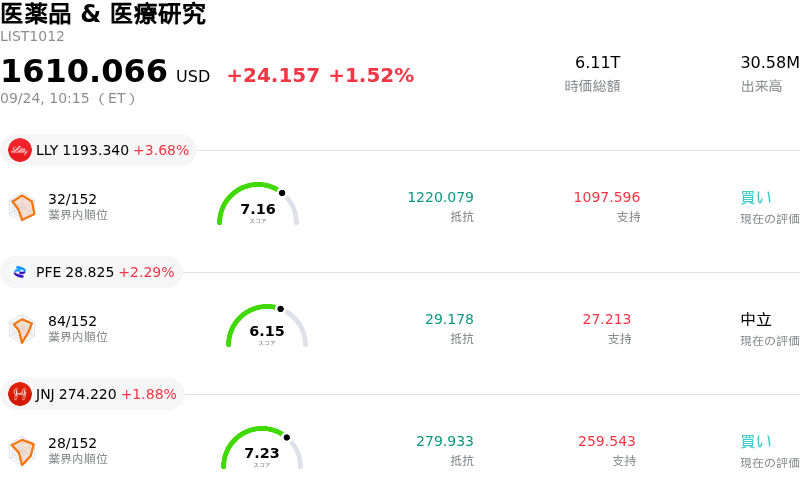
Eli Lilly and Co (LLY) 値動きは3.73%上昇しました。医薬品 & 医療研究セクターは1.52%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Eli Lilly and Co (LLY) 上昇 3.73%、Pfizer Inc (PFE) 上昇 2.09%、Johnson & Johnson (JNJ) 上昇 1.88%。
本日のEli Lilly and Co(LLY)の株価上昇の要因は何ですか?
イーライリリーの株価は上昇モメンタムを強めており、その主な要因は中核である心血管・代謝疾患ポートフォリオにおける重要な規制上の好材料だ。米食品医薬品局(FDA)は、同社が開発した成人2型糖尿病患者向けの新たな週1回投与型基礎インスリン製剤「Onswik」を承認した。この規制上の成果は、毎日の注射による治療法を週1回の選択肢に置き換えることで、イーライリリーの糖尿病ケア分野における首位の座を拡大し、市場における大幅な普及拡大の可能性を提供する。投資家はこの節目となる動きを好感しており、「マンジャロ」や「ゼップバウンド」を軸とするインクレチン治療薬での圧倒的な市場ポジションに加え、大手製薬企業としてのパイプラインの着実な実行力を示している。
規制上の突破口に加え、イーライリリーの代謝疾患領域における力強い商業的推進力も追い風となっている。最近の事業状況の更新では、肥満症治療薬に対するメディケア(高齢者向け公的医療保険)の適用拡大に支えられ、同社の経口GLP-1治療薬の市場シェア拡大が強調された。世界的な需要の高まりに対応し供給のボトルネックを防ぐため、同社は最近、生産拡大を目的としたテキサス州ヒューストンの数十億ドル規模の大型製造拠点を着工した。この積極的な設備投資は、パイプラインのイノベーションを持続的な収益成長へと結びつけ、長期的な事業の拡張性を求める機関投資家の需要を満たすという経営陣の強い姿勢を示している。
市場の好意的なマインドは、ウォール街のアナリストの解説や主要投資調査会社による目標株価の上方修正によってさらに裏付けられた。機関投資家向けアナリストは、イーライリリーの業界トップクラスの研究投資効率、高い営業利益率、そして世界的な競合他社に対する市場シェアの拡大を指摘している。近く予定されている四半期決算発表を前に業績予想の上方修正が続くなか、機関投資家は同社株のリスク・リターン・プロファイルを好意的に評価している。新薬承認、製造能力の拡張、そして相次ぐアナリストの格上げ評価が重なったことが、株価動向に明確なモメンタムを与えた。
Eli Lilly and Co(LLY)のテクニカル分析
技術的に見ると、Eli Lilly and Co (LLY)はMACD(12,26,9)の数値が10.214で、中立のシグナルを示しています。RSIは56.661で中立の状態、Williams%Rは1.992で買われ過ぎの状態を示しています。ご注意ください。
Eli Lilly and Co(LLY)のメディア報道
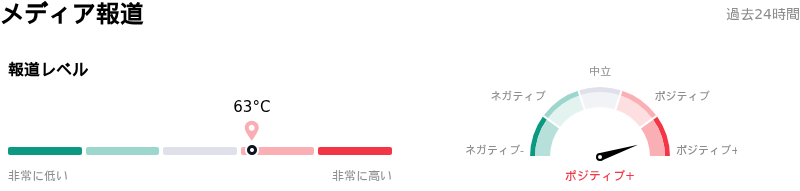
メディア報道に関して、Eli Lilly and Co (LLY)はメディア注目度スコア63を示しており、メディア注目度は高いレベルです。全体の市場センチメント指数は現在極端な強気ゾーンにあります。
Eli Lilly and Co(LLY)のファンダメンタル分析
Eli Lilly and Co (LLY)は医薬品 & 医療研究業界に属しています。最新の年間売上高は$65.18Bで、業界内で4位です。純利益は$20.64Bで、業界内では2位です。会社概要
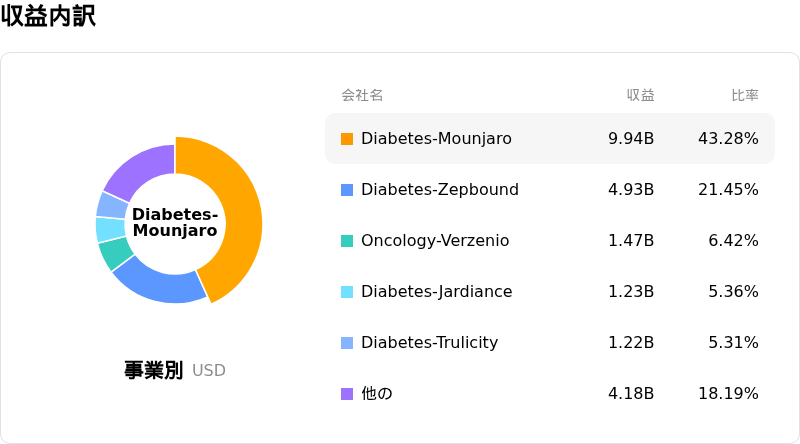
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$1306.81、最高は$1600.00、最低は$891.22です。
Eli Lilly and Co(LLY)に関する詳細
企業固有のリスク:
- 顕在化するGLP-1関連訴訟と副作用の賠償請求:最近の法的書類の提出や報道では、マンジャロやゼップバウンドといったGLP-1治療薬に伴う視力障害リスクや胃麻痺などの深刻な副作用とされる症状を巡り、イライリリーを対象とした製造物責任訴訟の増加が浮き彫りになっており、潜在的な財務負債や規制当局による精査のリスクをもたらしています。
- バリュエーションのプレミアムとインクレチン収益への集中:予想株価収益率(PER)が32倍近くという高水準で取引されており、これは製薬業界全体のベンチマークである16倍のおよそ2倍にあたります。GLP-1関連の収益成長が減速するか、あるいは医療保険組織からの価格圧力が強まった場合、株価は日中にマルチプルが急速に縮小するリスクを抱えています。
- 複数ターゲットのライセンス提携におけるR&Dの複雑化:最大5つの新規専門薬候補を追求するイノケア・ファーマとの提携を含め、最近の初期段階の研究合意は、イライリリーが中核であるGLP-1ポートフォリオからの多角化を図る中で、R&Dの運用上の複雑性と初期段階の治験失敗リスクを高めています。
- 生産拡大に伴う設備投資と実行リスク:500億ドル規模の国内製造強化施策の一環として、ヒューストンで65億ドルに及ぶ大規模な原薬製造拠点の着工を開始したことは、同社の経口肥満症治療薬「Foundayo」において建設遅延、コスト超過、および運用実行上のボトルネックが生じるリスクをもたらします。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。