


9月23日のOracle Corp (ORCL) 値動きは3.02%下落:完全な分析



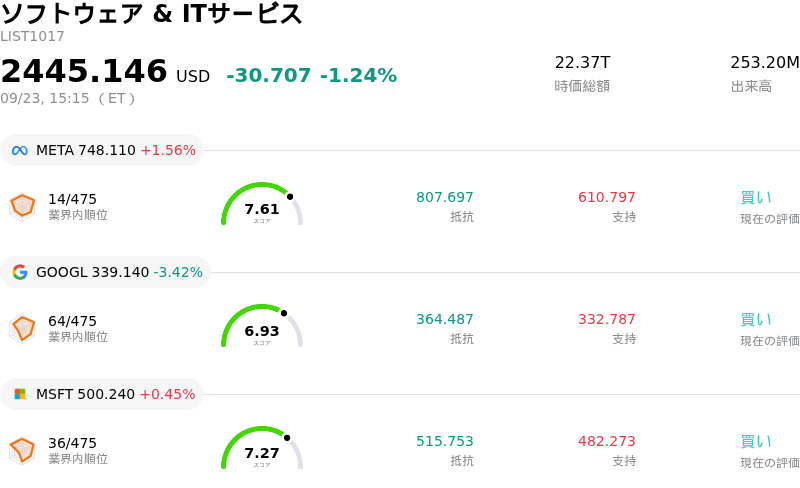
Oracle Corp (ORCL) 値動きは3.02%下落しました。ソフトウェア & ITサービスセクターは1.24%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Meta Platforms Inc (META) 上昇 1.56%、Alphabet Inc Class A (GOOGL) 下落 3.42%、Microsoft Corp (MSFT) 上昇 0.45%。
本日のOracle Corp(ORCL)の株価下落の要因は何ですか?
オラクルは、積極的なAIインフラ投資に伴うバランスシートの負担増加を投資家が引き続き問題視したことで、株価の下落圧力に直面しました。同社は最近、クラウドインフラ部門で堅調な四半期成長を達成したものの、データセンター容量の拡張やプロセッサハードウェアの調達に必要な巨額の設備投資がキャッシュフローの重荷となっています。こうした能力増強の資金調達に伴う負債の拡大と支払利息の増加に対し、市場心理は依然として慎重であり、受注残高が増加しているにもかかわらず、機関投資家は短期的なリスクプロファイルの再評価を行っています。
事業上の懸念に拍車をかけているのが、既存のソフトウェア部門で進行中の構造改革や対象を絞った人員削減であり、AIインフラへのリソース再配分に伴う摩擦が浮き彫りになっています。経営陣はこれらのコスト抑制策によって巨額のインフラ投資を相殺する意図ですが、成熟事業部門におけるモメンタムの鈍化をも示唆しています。さらに、オラクルは最近のヘルスケア・ライフサイエンスカンファレンスで特定の領域に特化した新たなAIアプリケーションを発表したものの、ソフトウェア製品のロードマップは、キャッシュバーン(資金消費)や潜在的な株式希薄化に対する市場の不安を直ちに和らげるものとはなっていません。
株価の下落は、高バリュエーションのハイテク株に影響を与える広範なマクロ経済の逆風によってさらに悪化しました。米国債利回りの高止まりと全般的な市場ボラティリティにより、資本集約的な成長株セクター全体でバリュエーションの再評価(リレーティング)が促されました。機関投資家がキャッシュフロー正常化のより明確なタイムラインを求めるなか、オラクルは長期的なクラウドの成長可能性と足元のバランスシート規律の徹底との間で板挟みとなっています。
Oracle Corp(ORCL)のテクニカル分析
技術的に見ると、Oracle Corp (ORCL)はMACD(12,26,9)の数値が-1.622で、中立のシグナルを示しています。RSIは46.776で中立の状態、Williams%Rは82.303で売られ過ぎの状態を示しています。ご注意ください。
Oracle Corp(ORCL)のメディア報道
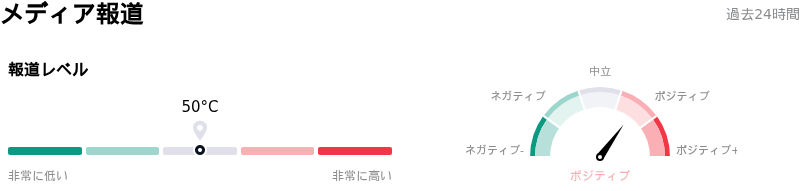
メディア報道に関して、Oracle Corp (ORCL)はメディア注目度スコア50を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在強気ゾーンにあります。
Oracle Corp(ORCL)のファンダメンタル分析
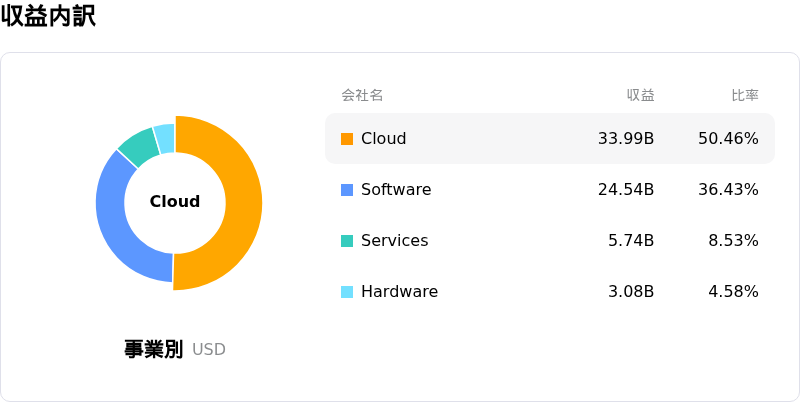
Oracle Corp (ORCL)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$67.36Bで、業界内で8位です。純利益は$16.98Bで、業界内では6位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$246.48、最高は$400.00、最低は$110.00です。
Oracle Corp(ORCL)に関する詳細
企業固有のリスク:
- 「プロジェクト・ジュピター」関連債務と信用市場の緊迫:オラクルの180億ドル規模のAIデータセンター開発「プロジェクト・ジュピター」に紐付く融資は、地元での許認可の遅れや環境面での反発を受け、額面1ドルあたり89〜91セントの割引価格で取引されており、S&Pによる格付けの「BBB-」への引き下げに伴い信用リスクが高まっています。
- 深刻な資本集約性とキャッシュ消費:AIハードウェアおよびデータセンター向けとした900億〜950億ドル規模の積極的な設備投資計画により、フリーキャッシュフローはマイナス237億ドルに悪化し、バランスシート上の総負債は1,250億ドルを突破しました。これにより、ジャンク級へのさらなる格下げ懸念が高まっています。
- 顧客集中と受注残の履行リスク:オラクルの6,640億ドルに上る残存履行義務(RPO)残高の約半数がOpenAIとの契約に集中しており、同社は重大な取引先集中リスクや、未開始のリース契約を実際の売上高に変換する際のボトルネック発生リスクに晒されています。
- アナリストによる目標株価引き下げとバリュエーションの脆弱性:BMOやフリーダム・ブローカーを含む機関投資家向け調査会社は、過重な負債レバレッジと収益化の遅れを理由にORCLの目標株価を引き下げました。クラウドインフラの利益率が圧迫された場合、高水準にある同社株の株価売上高倍率(PSR)が調整(再評価)を受けるリスクに対して脆弱な状態となっています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。