


9月16日のDiamondback Energy Inc (FANG) 値動きは8.28%下落:値動きの背後にある要因



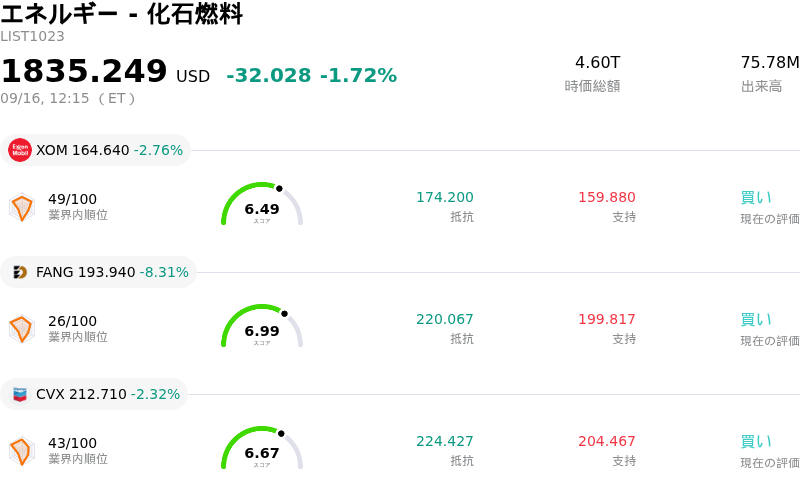
Diamondback Energy Inc (FANG) 値動きは8.28%下落しました。エネルギー - 化石燃料セクターは1.72%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Exxon Mobil Corp (XOM) 下落 2.76%、Diamondback Energy Inc (FANG) 下落 8.41%、Chevron Corp (CVX) 下落 2.32%。
本日のDiamondback Energy Inc(FANG)の株価下落の要因は何ですか?
ダイヤモンドバック・エナジーの株価急落の主な要因は、国際エネルギー機関(IEA)による世界の石油需要予測の大幅な下方修正に端を発する、業界全体へのマクロ的な下押し圧力です。IEAは最新の報告書において、構造的な需要の逆風や経済の停滞を理由に、世界全体の消費見通しを大幅に引き下げました。パーミアン盆地最大の探鉱・生産(E&P)専業企業であるダイヤモンドバック・エナジーは、世界的な原油価格見通しの影響を直接受けます。この大幅な需要カットが、エネルギー上流銘柄やパーミアン盆地のシェール生産者全般への広範な売りを誘発し、エネルギー商品価格の下落に伴って同社株も連安となりました。
業界全体の軟調さに拍車をかける形で、より広範なマクロ経済要因も株式相場全体にとって厳しい環境を作り出しました。根強いインフレ懸念と指標となる米国債利回りの上昇は、資本集約的なエネルギー生産企業に大きな圧力を加えました。さらに、米連邦準備制度理事会(FRB)の政策金利発表を前に市場のボラティリティが高まり警戒姿勢が強まる中、機関投資家はベータ値の高いコモディティ関連株へのエクスポージャーを縮小しました。マクロ面での不確実性、金融引き締め環境、そして利回り上昇の圧力が相まってリスク許容度が低下し、取引時間を通じて売り圧力が強まりました。
個別企業特有の要因や投資家心理への逆風も投資家マインドの重荷となりました。最近の規制当局への提出書類により、経営陣による顕著な役員売却が明らかになり、過去数年間にわたる堅調な株価推移を経た後の短期的な上値余地に対して投資家の間で疑問が生じました。さらに、アナリストが従来の探鉱・生産(E&P)同業他社と比較して高水準にある利益倍率を指摘したことで、セクター全体の下落局面において利益確定売りに押されやすくなり、市場心理はより慎重に傾きました。長期的な操業効率やパーミアン盆地の保有鉱区の質は維持されているものの、これらの短期的な要因が相まって日中の激しい売り圧力を引き起こしました。
Diamondback Energy Inc(FANG)のテクニカル分析
技術的に見ると、Diamondback Energy Inc (FANG)はMACD(12,26,9)の数値が-0.959で、中立のシグナルを示しています。RSIは42.135で中立の状態、Williams%Rは88.353で売られ過ぎの状態を示しています。ご注意ください。
Diamondback Energy Inc(FANG)のメディア報道
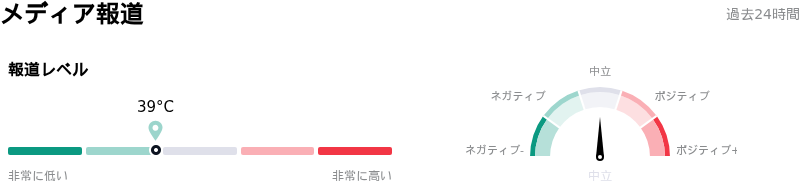
メディア報道に関して、Diamondback Energy Inc (FANG)はメディア注目度スコア39を示しており、メディア注目度は低いレベルです。全体の市場センチメント指数は現在中立ゾーンにあります。
Diamondback Energy Inc(FANG)のファンダメンタル分析
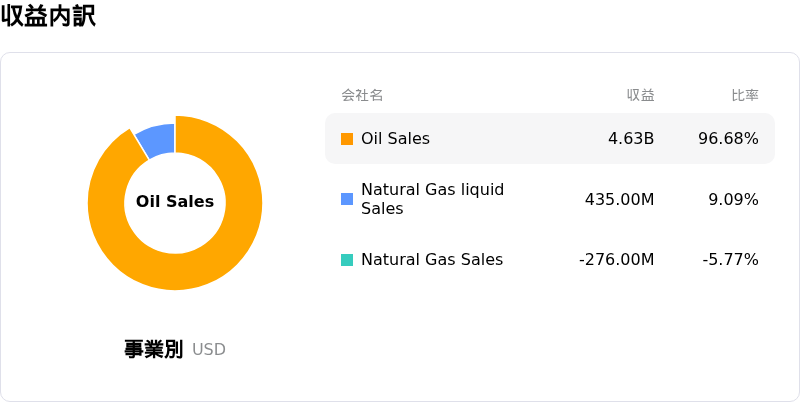
Diamondback Energy Inc (FANG)はエネルギー - 化石燃料業界に属しています。最新の年間売上高は$15.03Bで、業界内で30位です。純利益は$1.66Bで、業界内では25位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$231.30、最高は$283.00、最低は$193.00です。
Diamondback Energy Inc(FANG)に関する詳細
個別企業のリスク:
- マクロ需要ショックと原油価格の変動:国際エネルギー機関(IEA)が世界石油需要の成長見通しを大幅に下方修正したことを受けてFANGは日中に急落し、原油の指標価格やパーミアン盆地専業の産油企業の収益を直接圧迫しました。
- インサイダーによる大規模な株式売却の届出:直近の米国証券取引委員会(SEC)のForm 4およびRule 144届出書により、取締役のトラビス・スタイス氏が1,530万ドル相当を超える7万5,000株(直接保有株の60%に相当)を売却したことが判明したほか、他の役員による追加の売却通知も出されており、機関投資家の信頼感を冷え込ませています。
- 利益率の圧迫と営業コストのインフレ:財務業績指標では粗利益率が46.41%まで低下していることが示されており、パーミアン盆地におけるサービス・機器価格のインフレや同地域の天然ガス輸送能力の制約による操業コスト管理の課題が浮き彫りになっています。
- 高バリュエーションとFCF成長の減速:ウォール街のアナリストは、同株が39倍を超える高い株価収益率(PER)で取引されているバリュエーションリスクを指摘しており、設備投資の増加予測が探鉱同業他社と比べてフリーキャッシュフロー(FCF)の成長を抑制する可能性があると警告しています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。
おすすめ記事










コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。