


9月11日のHut 8 Corp (HUT) 終値は8.83%上昇:完全な分析



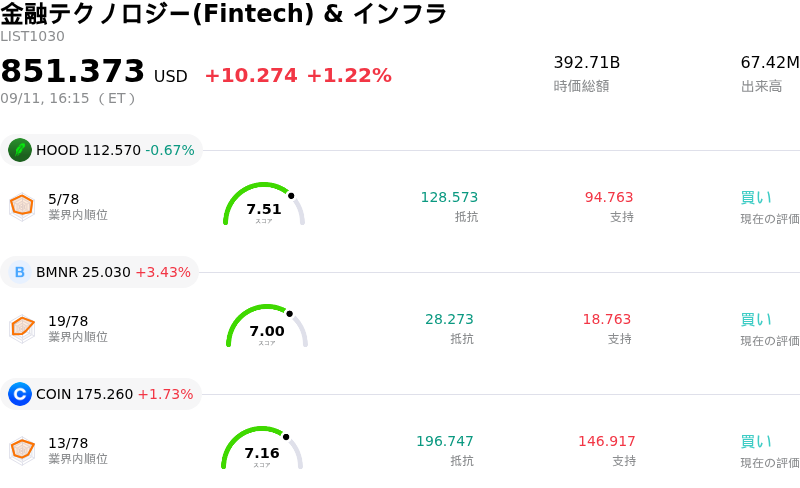
Hut 8 Corp (HUT) 終値は8.83%上昇しました。金融テクノロジー(Fintech) & インフラセクターは1.22%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Robinhood Markets Inc (HOOD) 下落 0.67%、BitMine Immersion Technologies Ord Shs (BMNR) 上昇 3.43%、Coinbase Global Inc (COIN) 上昇 1.73%。
本日のHut 8 Corp(HUT)の株価上昇の要因は何ですか?
Hut 8 Corp.の株価上昇を牽引する主なカタリストは、デジタル資産セクターにおける規制面での広範なモメンタムに加え、同社が推進するハイパフォーマンス・コンピューティング(HPC)および人工知能(AI)インフラへの事業転換に対する投資家の持続的な期待感です。マクロ面での主な追い風となったのは、連邦レベルでのデジタル資産の規制枠組みに関する法案の進展、特に「クラリティ法案(Clarity Act)」の上院採決を前に高まった市場の楽観論です。より明確な連邦ガイドラインが得られるとの見通しは、デジタル資産のマイナーやインフラ事業者の規制コンプライアンスリスクの低減に寄与し、暗号資産関連株全般のラリーを引き起こしました。
暗号資産の規制動向にとどまらず、Hut 8は単なる暗号資産専業マイナーではなく、AI計算処理およびデータセンターホスティング関連銘柄としての市場における本質的な評価替え(リプライシング)から継続して恩恵を受けています。大規模な企業向けAIワークロードに紐づくテキサス州での複数年にわたる大規模な容量契約や、大手テクノロジーベンダーとのエコシステム・パートナーシップを含め、長期HPC(ハイパフォーマンス・コンピューティング)リース事業への積極的な拡大が投資家意欲を裏付けています。これらの契約済み電力およびデータセンター関連取引は、過去のマイニング収益の変動性を緩和する長期的なキャッシュフローの予測可能性を提供しています。
ウォール街による好意的なカバレッジや機関投資家の好ましいポジショニングも市場心理を支えました。最近のアナリストによる調査開始では、同社の契約済み電力容量の拡大と、AI構築に向けた高密度電力資産の確保における競合優位性が強調され、戦略的転換の正当性が裏付けられました。データセンター建設の資本集約的な性質やデジタル資産市場の変動に対する残存リスクのために実行リスクは引き続き高いものの、堅調な日中の買いは、電力供給に裏付けられたAIインフラプロバイダーに対する投資家の旺盛な意欲を物語っています。
Hut 8 Corp(HUT)のテクニカル分析
技術的に見ると、Hut 8 Corp (HUT)はMACD(12,26,9)の数値が4.779で、中立のシグナルを示しています。RSIは56.538で中立の状態、Williams%Rは12.179で買われ過ぎの状態を示しています。ご注意ください。
Hut 8 Corp(HUT)のファンダメンタル分析
Hut 8 Corp (HUT)は金融テクノロジー(Fintech) & インフラ業界に属しています。最新の年間売上高は$235.12Mで、業界内で43位です。純利益は$-226.15Mで、業界内では99位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$139.62、最高は$273.00、最低は$32.00です。
Hut 8 Corp(HUT)に関する詳細
企業固有のリスク:
- 継続的な純損失とデジタル資産の価格変動:財務開示によると、デジタル資産の保有に伴う1億3,860万ドルの未実現時価評価損が主因となり、第2四半期における1億7,710万ドルの純損失を含め、巨額のGAAP純損失を計上しており、コア収益は暗号資産市場の下落に対して極めて脆弱な状態となっています。
- 巨額の設備投資と収益本格化の遅れ:Beacon PointやRiver Bendといった高性能AIデータセンター・キャンパスへの拡張には数十億ドル規模の設備投資とプロジェクト負債が必要であり、本格的な事業収益が見込まれる2027年を前に、深刻なキャッシュバーンと収益圧迫をもたらしています。
- 単一テナントおよび取引先への集中リスク:予想されるインフラ収益の大半は、一部のハイパースケール・テナントやAIパートナーとの長期リース契約に依存しており、取引先が契約内容の履行を遅延、変更、または解約した場合、同社は重大なリスクに直面することになります。
- 電力網に関する規制要件とエネルギーコストの変動:ギガワット規模のデータおよびマイニングインフラを運用することにより、電気料金の急騰や、電力網の容量およびデータセンターの許認可に関する州・地方自治体の規制強化のリスクに事業が晒されることになります。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。