


9月1日のSnowflake Inc (SNOW) 値動きは3.42%下落:完全な分析



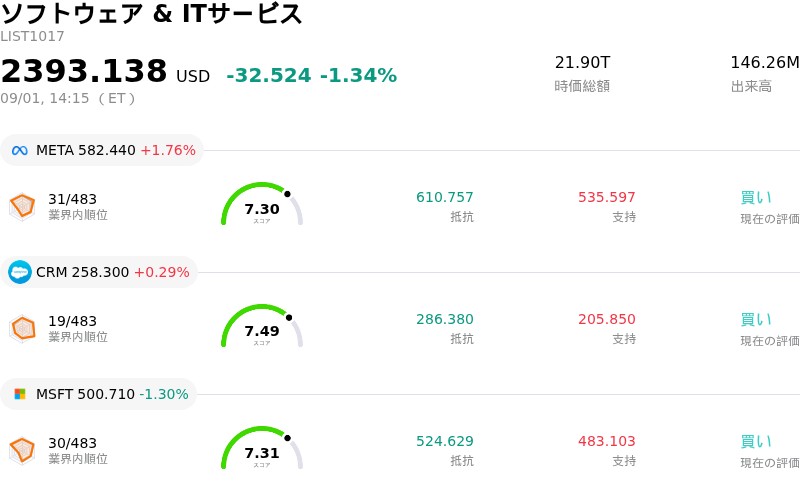
Snowflake Inc (SNOW) 値動きは3.42%下落しました。ソフトウェア & ITサービスセクターは1.34%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Meta Platforms Inc (META) 上昇 1.75%、Salesforce Inc (CRM) 上昇 0.29%、Microsoft Corp (MSFT) 下落 1.30%。
本日のSnowflake Inc(SNOW)の株価下落の要因は何ですか?
同社の第2四半期決算発表を前に、投資家がリスク回避や利益確定売りを活発化させたことで、スノーフレイクの株価は取引時間中に押し戻された。年初から大幅な上昇を見せ、数カ月ぶりの高値圏で推移していたクラウドデータプラットフォーム大手の同社は、過度な期待に伴うリスクに直面しており、重要な四半期決算発表を前に市場参加者がポジションを縮小し、エクスポージャーを調整する動きにつながった。
市場が敏感になっている背景には、同社株の割高なバリュエーションがある。ここ数カ月間の株価上昇は、企業向け人工知能(AI)ワークロードや従量課金型のデータ処理に対する楽観論が主に牽引してきた。しかし、株価が高水準の売上高倍率で取引されるなか、ウォール街は四半期製品売上高や通期ガイダンスの上方修正に対して極めて高いハードルを設定している。売上高が予想をわずかに上回る程度では市場の高い期待を満たせず、決算直後の反応で下振れリスクが大きくなる非対称な展開を投資家は懸念している。
さらに、追加の逆風が市場全体の慎重姿勢を強めた。正式なGAAPベースでの黒字化達成に向けたタイムラインに対する根強い懐疑論により、空売り残高は高水準近くにとどまっている。同時に、経営幹部による定常的な自社株売りを示す最近の当局提出書類も、個人投資家や機関投資家の警戒感を高めた。決算前の利益確定売り、割高なバリュエーション倍率、そしてセクター全般のポジション調整が重なったことが、当日の同社株の明確な重荷となった。
Snowflake Inc(SNOW)のテクニカル分析
技術的に見ると、Snowflake Inc (SNOW)はMACD(12,26,9)の数値が-5.839で、中立のシグナルを示しています。RSIは54.329で中立の状態、Williams%Rは60.406で売りの状態を示しています。ご注意ください。
Snowflake Inc(SNOW)のファンダメンタル分析
Snowflake Inc (SNOW)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$4.68Bで、業界内で69位です。純利益は$-1.33Bで、業界内では605位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$333.77、最高は$500.00、最低は$110.00です。
Snowflake Inc(SNOW)に関する詳細
企業固有のリスク:
- 決算発表前のボラティリティと高い業績ハードル:9月2日の2027年度第2四半期決算発表を前に、オプションのインプライド・ボラティリティの上昇は12%の株価変動の可能性を示唆しており、製品売上高の伸びや通期業績見通し(ガイダンス)が市場予想を下回った場合、深刻な下落リスクが生じます。
- 過熱するバリュエーションと縮小する目標株価への余裕:数ヶ月にわたる大幅な株価上昇を受け、SNOWは予想PSR(売上高倍率)23倍超、予想PER 120倍超という高水準なバリュエーションで取引されており、株価がウォール街のコンセンサス目標株価(327〜333ドル)に収束したことで、バリュエーション上の安全域が消失しています。
- 経営陣およびインサイダーによる継続的な株式売却:最近のSEC(米証券取引委員会)開示書類によると、フランク・スルートマン取締役による30万株、ブノワ・ダージュヴィル取締役による5万株、クリスチャン・クライナーマン執行副社長(EVP)による3万株の売却など、内部関係者による広範な株式売却が明らかになり、売り圧力の懸念と機関投資家心理の悪化を招いています。
- 従量課金モデルの最適化とAIマネタイズの課題:同社の従量課金型請求構造は、企業顧客によるクラウドクエリの最適化という逆風に直面しており、さらに大企業顧客がAI導入規模を拡大する中でガバナンスやコスト面の摩擦に直面し続けているため、足元の売上高継続率のモメンタムを脅かしています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。






コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。