


8月28日のSalesforce Inc (CRM) 値動きは4.20%上昇:完全な分析



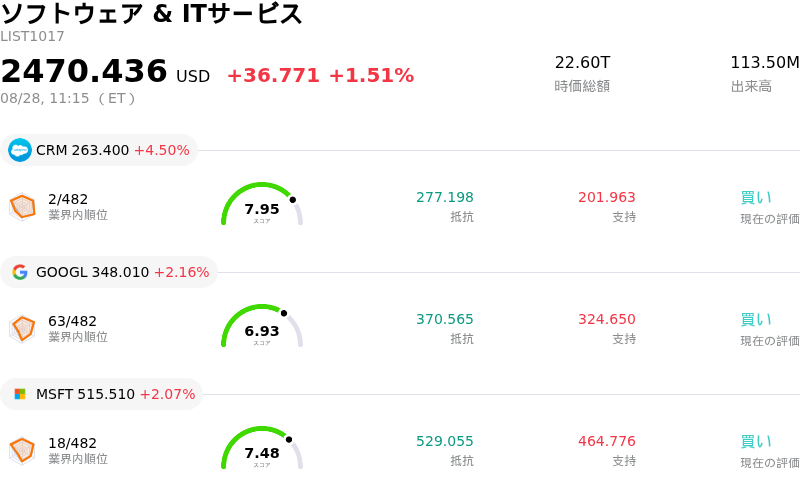
Salesforce Inc (CRM) 値動きは4.20%上昇しました。ソフトウェア & ITサービスセクターは1.51%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Salesforce Inc (CRM) 上昇 4.20%、Alphabet Inc Class A (GOOGL) 上昇 1.94%、Microsoft Corp (MSFT) 上昇 1.94%。
本日のSalesforce Inc(CRM)の株価上昇の要因は何ですか?
セールスフォースは、市場予想を上回る第2四半期決算と通期見通しの上方修正を機関投資家が好感したことで、顕著な上昇モメンタムを見せました。このクラウドソフトウェア大手は、厳格な業務規律、営業利益率の拡大、サブスクリプションサービスに対する持続的な需要に支えられ、堅調な売上高の伸びとともに大幅な利益の上振れを達成しました。経営陣は通期の売上高および調整後利益ガイダンスを引き上げることで事業に対する自信を改めて示し、ソフトウェア支出が堅調を維持しており、今年度下期に向けて売上高の拡大傾向が再び加速するとの見通しを示しました。
好意的な市場マインドを後押しする主な好材料となっているのが、「Agentforce」や「Data Cloud」を筆頭とする同社の人工知能(AI)スイートの商用化の加速です。AI製品に関連する年間定額課金売上(ARR)の急拡大は、生成AIの登場によって既存のエンタープライズ・ソフトウェア・プラットフォームが不要化(中抜き)されるのではないかという市場の懸念を払拭するのに貢献しました。さらに、Anthropicとの協業による「Claudeforce」の導入をはじめとする戦略的な製品統合により、Slack、Tableau、主要なワークフローシステムに高度な推論モデルが直接組み込まれ、セールスフォースの価値提案が強化されました。こうした有料でのAI導入の実証は、企業顧客が確立された顧客関係管理(CRM)アーキテクチャを置き換えるのではなく、より包括的なエージェント型ソリューションへと積極的にアップグレードしていることを示しています。
キャッシュフローの力強さと資本配分戦略も、投資家の信頼感をいっそう高めました。高い顧客維持率と契約条件の改善に支えられ、当期は卓越したフリーキャッシュフローの伸びを記録しました。健全な財務基盤により積極的な自社株買いプログラムを継続的に実施することが可能となり、これが1株あたり利益(EPS)の成長を押し上げ、経営陣が自社の本質的価値に確信を持っていることを示しています。ウォール街のアナリストによる目標株価の引き上げや好意的な業績予想修正が相次ぐ中、エンタープライズ・ソフトウェアに対する機関投資家のマインドは目に見えて上向いており、企業向けAI導入の主要な恩恵を受ける企業としてのセールスフォースの地位が確固たるものとなっています。
Salesforce Inc(CRM)のテクニカル分析
技術的に見ると、Salesforce Inc (CRM)はMACD(12,26,9)の数値が10.328で、買いのシグナルを示しています。RSIは82.017で買われ過ぎの状態、Williams%Rは0.000で買われ過ぎの状態を示しています。ご注意ください。
Salesforce Inc(CRM)のメディア報道
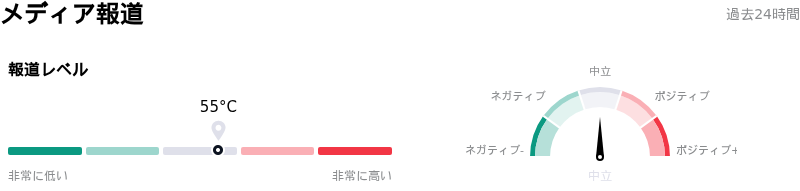
メディア報道に関して、Salesforce Inc (CRM)はメディア注目度スコア55を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在中立ゾーンにあります。
Salesforce Inc(CRM)のファンダメンタル分析
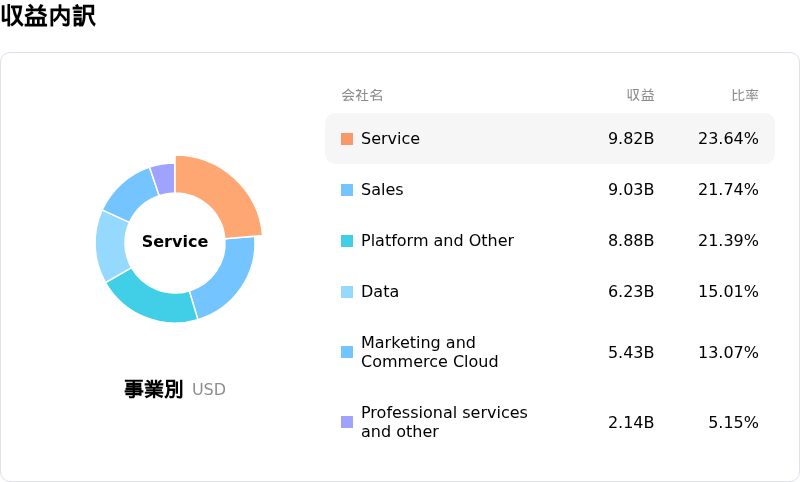
Salesforce Inc (CRM)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$41.52Bで、業界内で13位です。純利益は$7.46Bで、業界内では15位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$271.58、最高は$475.00、最低は$160.00です。
Salesforce Inc(CRM)に関する詳細
企業固有のリスク:
- 営業外収益による数値の膨張: セールスフォースの2027年度第2四半期決算で発表された調整後EPSの上振れ(5.90ドル)は、主にアンスロピックの株式評価額をはじめとする戦略的投資からの26億1,000万ドルの営業外時価評価益によって大きく歪められています。変動の大きいこれらの含み益を除外すると、正規化調整後EPSは3.37ドルまで低下し、本業の営業業績がベンチャー市場の変動に対して敏感であることが浮き彫りになります。
- 負債の急増と財務レバレッジ: 2026年8月26日に提出されたSECのフォーム8-K報告書によると、同社がM&AおよびAIインフラへの資金投入を積極化するなか、総負債は前年度末の104億4,000万ドルから392億9,000万ドルへと急増しました。これにより、貸借対照表のレバレッジ、支払利息の負担、および財務リスクが大幅に高まっています。
- 買収依存とオーガニックなマネタイズの遅れ: 2027年度通期の売上高見通し(461億ドル〜464億ドル)には、ContentfulやFinなどの最近の買収による約2億ドルの非オーガニックな貢献が織り込まれています。一方で、ベースとなる11%のオーガニックな売上成長や緩やかなキャッシュフロー拡大(約4%〜5%)は活発な利用指標の伸びに追いついておらず、主力AIのマネタイズ効率に対するアナリストの懐疑的な見方が強まっています。
- シート型サブスクリプションモデルへの構造的脅威: 機関投資家のアナリストは、企業による自律型エージェントソフトウェアの長期的な導入が、中核であるユーザーあたりのソフトウェアライセンスをカニバリゼーション(共食い)し、結果として中核CRMのシート数、価格決定力、および長期的な営業利益率を損なう可能性があることを引き続き懸念しています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。