


スーパー・マイクロ株価予想:決算後にSMCIが10%超急騰、さらに30%上昇の可能性も



AIポッドキャスト


スーパー・マイクロ・コンピューターの最新決算は、AIサーバー向け注文の急増により売上高・利益ともに市場予想を大きく上回り、業績ガイダンスも上方修正された。これにより悪材料が後退し、ショートスクイーズと割安感からのリレーティングを通じて株価は一時12%急騰した。予想PERは8倍〜12倍と低水準にあり、評価回復による30%〜45%の上昇余地が見込まれる。一方、テクニカル面では主要抵抗線である45ドル付近が意識されるほか、短期的には30ドルの節目を再テストするリスクも残存している。

TradingKey - スーパーマイクロの決算は市場予想を上回り、株価は最大12%急騰、テクニカル分析は30%超の上昇可能性を示唆。
米東部時間11月3日、スーパー・マイクロ・コンピューター(SMCI)は取引終了後に目覚ましい最新決算を発表し、売上高と利益の双方で市場予想を上回ったほか、次期および通期の売上高ガイダンスを大幅に上方修正したことで、株価は12%上昇し一時35ドル近くまで上昇した。
エヌビディア(NVDA)のBlackwellアクセラレーテッド・アーキテクチャに基づくAIデータセンターおよびサーバー向け注文の爆発的な取り込みが追い風となり、スーパーマイクロの四半期売上高は前年同期比298%増の199億5000万ドルとほぼ4倍に急増し、市場予想の168億ドルを大きく上回った。調整後1株当たり利益(EPS)も前年同期比417%増の1.81ドルへと急増し、ウォール街の予想である1.24ドルを大幅に上回った。
さらに、スーパーマイクロの次期および通期の業績見通し(ガイダンス)はいずれもウォール街の予想を大幅に上回った。公表されたデータによると、次期の売上高は195億ドル〜215億ドルに達すると見込まれており、これはウォール街の事前の予想を16%以上上回る。同時に、同社は2027年度の通期売上高目標を従来の650億ドル〜720億ドルから720億ドル〜820億ドルへと大幅に上方修正した。
過度な懸念を引き起こした以前の決算報告書の提出遅延や内部統制問題により、SMCIには高水準の空売りポジションが積み上がっていた。決算を巡る悪材料が解消され、ファンダメンタルズが爆発的な成長へ回帰するにつれ、追証の圧力に押された空売り筋による買い戻しが集中して強力なショートスクイーズが発生し、株価押し上げを支えている。しかし、同社のバリュエーションは現時点でもなお低水準にとどまっている。
バリュエーションの観点からは、過去の決算報告書の提出遅延や監査上の懸念を経て、スーパーマイクロの予想PER(株価収益率)は過去最低水準の8倍〜12倍にまで圧縮されていた。現在、実際の売上実績と監査適合性が回復したことで、バリュエーションの再評価(リレーティング)の必要性が強く認識されている。現在の予想EPSと同業他社平均PERの15倍〜18倍に基づくと、SMCIには30%〜45%のバリュエーション上昇余地があり、評価回復の主波を完了すべく45ドル〜52ドルのレンジを直接のターゲットとしている。
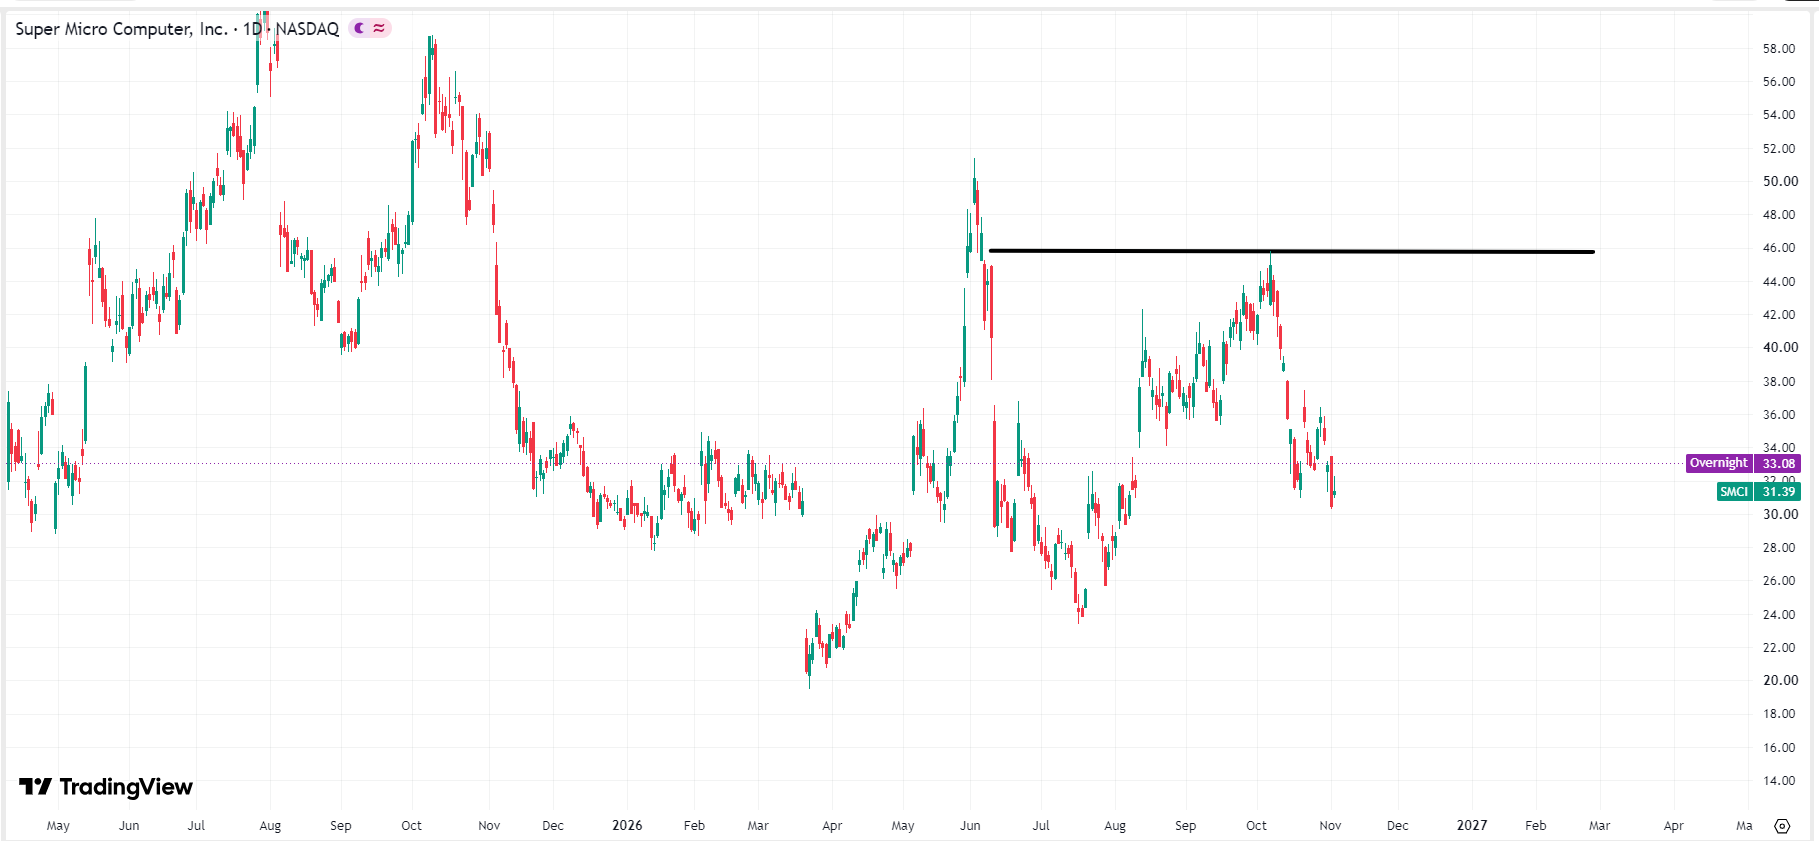 スーパーマイクロの株価チャート、出所:TradingView
テクニカル分析の観点では、スーパーマイクロの次の主要な抵抗線は10月初旬の上昇局面での高値であった45ドル付近に位置しており、AI産業全体で大幅なトレンド転換が起きない限り、ここを直ちに上抜ける可能性は低い。米国の半導体株や大手IT企業の設備投資(CapEx)の変動と銘柄の入れ替えが進む中、SMCIは目覚ましい売上高の拡大と上方修正された業績ガイダンスを背景に独歩高を演じることに成功した。しかし、急騰後、株価は33ドル前後まで大幅に反落しており、短期的には30ドルの節目を再テストする展開も排除できない。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。