美超微股價預測:SMCI績後狂飆超10%,後市有望再漲30%



AI 播客


美超微發布美東時間11月3日財報,營收與每股盈餘均大幅優於預期,並上修未來營收指引。受惠於AI伺服器強勁拉貨,基本面強勢回歸。隨著先前利空消散與估值重估,技術面與軋空效應顯示其具備顯著上漲空間,但短線仍需留意回調風險與阻力位壓力。

TradingKey - 美超微財報超預期,股價一度暴漲12%,技術面預示仍有超 30% 漲幅空間。
美東時間11月3日,美超微電腦 (SMCI) 盤後公佈的最新財報表現亮眼,營收與利潤均超預期,而且大幅上修 下一季度及全年度營收指引,推動其股價狂飆12%,一度逼近35美元。
受惠於 AI 數據中心與輝達 (NVDA) Blackwell 加速架構伺服器的爆發性拉貨,美超微單季營收近乎翻了四倍,年增 298% 至 199.5 億美元,遠遠超過市場預估的168億美元;調整後每股盈餘年增 417%至1.81 美元,遠優於華爾街預期的 1.24 美元。
此外,美超微下一季度與全年度展望均碾壓華爾街預期。根據公佈數據顯示,預測下季度營收將達 195 億 – 215 億美元,高出華爾街原先預估值超 16%;同時將 2027 財年全年度營收目標自原先的 650 億 – 720 億美元,進一步大幅上調至 720 億 – 820 億美元。
由於先前市場對其財報延遲與內部控制的過度疑慮,SMCI 累積了高比例的空頭頭寸。隨著財報利空洗盡且基本面重回爆發成長,空頭迫於保證金壓力將發動集中平倉買盤,形成強烈的軋空助攻,推動股價上漲,但是目前估值仍然較低。
從估值角度來看,美超微在經歷前期財報延遲提交與審計疑慮的洗禮後,前瞻市盈率曾一度被修剪至 8x–12x 的歷史極值。如今隨著營收實績與審計合規性恢復,估值重估需求極其強烈。 按照當前前瞻 EPS 與行業平均 15x–18x P/E 算數,SMCI 具備向上拉升 30%–45% 的估值空間,目標價將直接鎖定在 45– 52 美元區間,實現完整的估值修復主升段。
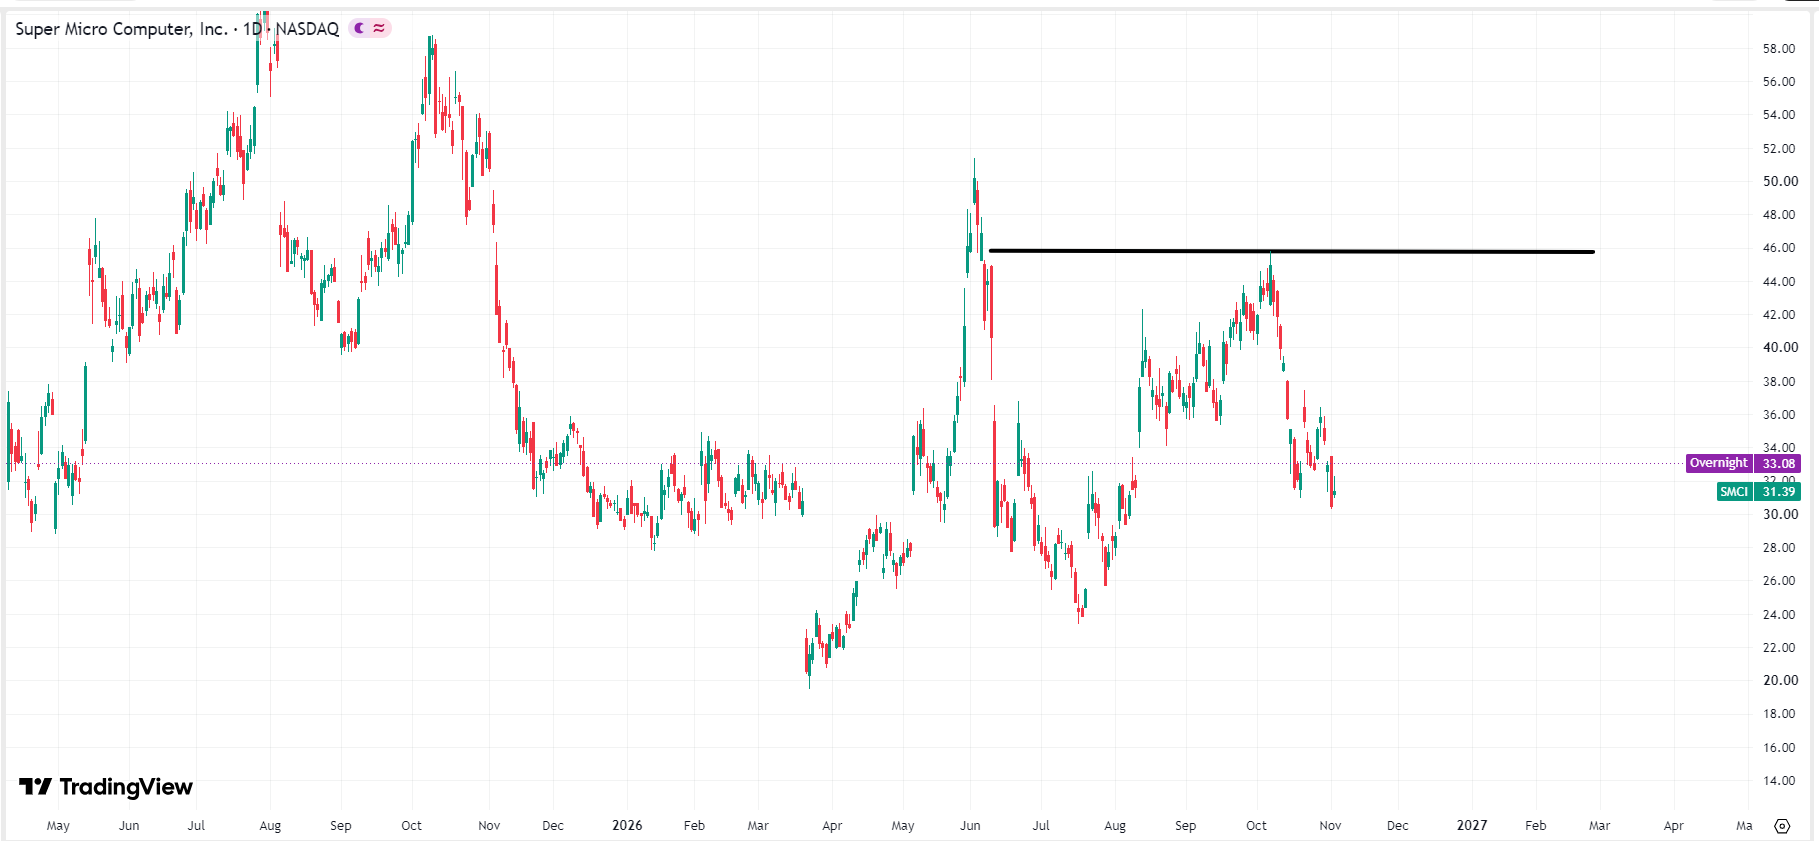 美超微股價圖表,來源:TradingView
從技術分析來,美超微下一個重大的阻力位恰好在45美元附近,這是10月初反彈的高點,直接衝破的可能性較小,除非整個AI行業出現重大的逆轉。監管在美股晶片股與 大型科技企業資本支出(CapEx)經歷震盪洗牌的背景下,SMCI 憑藉亮眼的營收擴張與上修的財務指引,成功走出獨立的反彈行情,但是其股價衝高後大幅回落至33美元附近,不排除短線再次回調至30美元關口。